リースバックのメリットを並べた記事は多いのですが、事業者のページから拾った言葉が混ざりがちです。国土交通省は2022年に「住宅のリースバックに関するガイドブック」を公表し、さらに2026年10月1日施行のガイドラインで取引の主な特徴を4点に整理しています。公的な資料がメリットとして認めているのは何で、どこに条件が付いているのか。2026年11月9日に、国土交通省の資料を読んで確かめました。
2026年11月9日に国土交通省の資料で確認した5点
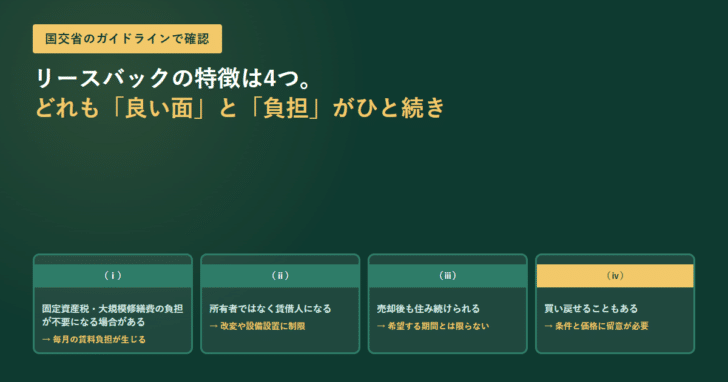
- ガイドラインが挙げる主な特徴の1つ目は「従前の所有者は、固定資産税や大規模修繕費等の負担が不要となる場合がある一方、当該住宅に引き続き賃借人として居住することから毎月の賃料負担が生じること」。
- 2つ目は「従前の所有者は賃借人であるから、従前と異なり住宅の改変や設備設置等について制限を受けること」。
- 3つ目は「賃貸借契約の内容によっては、従前の所有者が希望する期間にわたり居住を継続できない可能性があること」。
- 4つ目は「契約条件次第では、当該住宅を買い戻せることもあるが、買戻し条件や買戻し価格等に留意する必要があること」。
- 全国の消費生活センター等への相談件数は令和4年度116件、令和5年度227件、令和6年度242件、令和7年度214件とガイドラインの脚注に記載されている。
結論:公的資料が挙げる「メリット」は、どれも裏側とセットで書かれている
国土交通省の「リースバックに関するガイドライン」(令和8年10月1日施行版)は、リースバック取引の主な特徴を4つ挙げています。注目したいのは、4つとも良い面と負担がひと続きの文で書かれていることです。事業者の広告では前半だけが切り出されますが、原文は後半まで含めて1つの特徴として扱っています。
ガイドラインが挙げる4つの特徴(2026年11月9日に令和8年10月1日施行版で確認)
(ⅰ) 所有に伴う負担が外れる
「固定資産税や大規模修繕費等の負担が不要となる場合がある」。ただし同じ文の後半に「当該住宅に引き続き賃借人として居住することから毎月の賃料負担が生じる」と書かれている。
(ⅱ) 賃借人になる
「従前と異なり住宅の改変や設備設置等について制限を受ける」。所有者だったときにできたリフォームや設備の入れ替えが、契約次第でできなくなる。
(ⅲ) 居住の継続は契約次第
「賃貸借契約の内容によっては、従前の所有者が希望する期間にわたり居住を継続できない可能性がある」。住み続けられる年数は賃貸借契約の種類で決まる。
(ⅳ) 買戻しの余地
「契約条件次第では、当該住宅を買い戻せることもあるが、買戻し条件や買戻し価格等に留意する必要がある」。買い戻せると決まっているわけではない。
(ⅰ)の「場合がある」という書き方も重要です。固定資産税や大規模修繕費が必ず外れると書かれているわけではなく、契約の作り方によっては修繕費の一部が借主負担になることを前提にした表現になっています。ガイドブック側も、利用する際のポイントとして「リースバック期間中、設備が壊れた場合に修繕費等を負担するのは自分・事業者のどちらなのかや新規設備の設置可否等について確認する」を挙げています。
ガイドブックが定義する仕組みと、認められている利用例
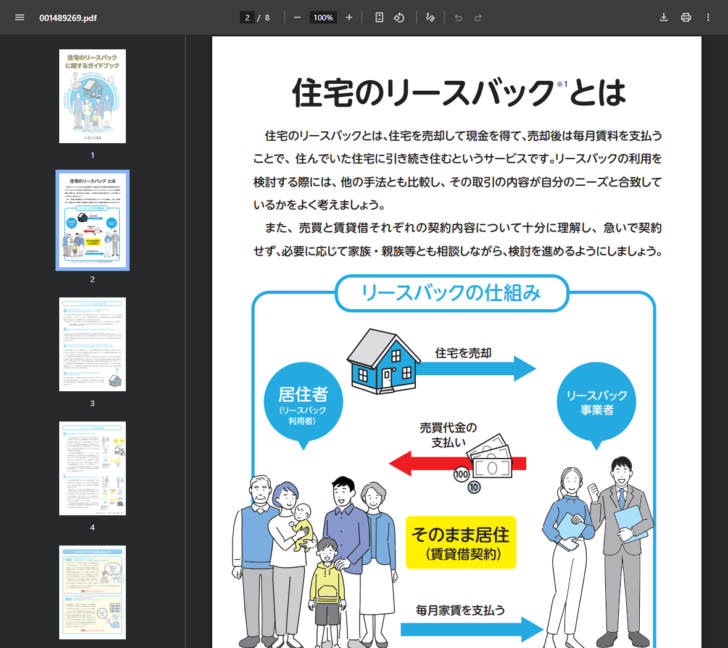
国土交通省は2022年公表のガイドブックで、リースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義しています。住生活基本計画(令和3年3月閣議決定)でも「健全なリースバックの普及」が位置づけられていると書かれています。
ガイドブックが挙げている利用例は2つです。①高齢者施設への住み替えに利用した例、②実家の建て替え資金の捻出に利用した例で、資料では「ライフスタイルに合わせた柔軟な住み替えに利用した例を想定」とまとめられています。つまり、公的資料が想定しているのは住み替えまでのつなぎであって、長く住み続けるための仕組みとしては書かれていません。
同じ資料がトラブル事例を4つ挙げている
ガイドブックは、メリットと並べてトラブル事例を4つ挙げています。メリットを検討するときは、この4つが裏返しの形になっていることを押さえておく必要があります。
| トラブル事例 | ガイドブックが示す利用時のポイント |
|---|---|
| 強引な勧誘で契約してしまい、後々解約を申し出たら高額な違約金を請求された | 事業者の営業を鵜呑みにせず、きちんと契約の条件・内容を理解し、家族・親族等と相談して決める |
| 支払賃料の合計額が数年で売却価格を超えることに後々気づいた | 住み続ける期間、毎月賃料を支払えるか一度計算する |
| 市場での取引価格より著しく低額な代金で売却してしまった | 提示された売却価格について、複数の事業者の意見を聞いてみる |
| 当初思っていた話と実際の賃貸借条件が違い、住み続けられない | 自身が望む期間居住し続けられるのか、更新・再契約の条件等について契約書を確認する |
ガイドブックが挙げる「リースバックを利用する際のポイント」は全部で7項目あります。上の表で触れていないものも含めて、原文の順に並べます。
| 順 | ポイント | 何を見る項目か |
|---|---|---|
| 1 | 複数の不動産業者・金融機関に相談し、ライフプランに合った条件・手法(通常の売却、融資など)を選択する | そもそもリースバックでよいか |
| 2 | 事業者の営業を鵜呑みにせず、きちんと契約の条件・内容を理解し、家族・親族等と相談して決める | 意思決定の進め方 |
| 3 | 住み続ける期間、毎月賃料を支払えるか一度計算する | 賃料の総額 |
| 4 | 提示された売却価格について、複数の事業者の意見を聞いてみる | 売却価格 |
| 5 | 買戻しを検討する際には、「いくらで」等の条件を契約前に確認する | 買戻しの条件 |
| 6 | 自身が望む期間居住し続けられるのか、更新・再契約の条件等について契約書を確認する | 居住の継続 |
| 7 | リースバック期間中、設備が壊れた場合に修繕費等を負担するのは自分・事業者のどちらなのかや新規設備の設置可否等について確認する | 修繕費の負担区分 |
1番目に通常の売却と融資が比較対象として明記されている点は、リースバックが最初の選択肢として置かれていないことを表しています。3番目と4番目は、売却価格と賃料の2つを別々に確認せよという指示で、どちらか片方だけを見て決めないための項目です。
ガイドブックが挙げる2つめのトラブル事例、「支払賃料の合計額が数年で売却価格を超える」は、メリットの話を数字に戻す指摘です。売却価格が1,500万円で家賃が月15万円なら、100か月、つまり8年4か月で支払った賃料が売却価格と並びます。この計算は契約前に自分でできます。家賃の決まり方はリースバックの家賃相場はいくら?で、買取価格との関係はリースバックの買取価格はどう決まる?で扱っています。
相談件数は令和5年度に倍増し、その後は高止まり
ガイドラインの脚注に、全国の消費生活センター等におけるリースバック取引に関する相談件数が年度別で載っています。
リースバック取引に関する相談件数(ガイドラインの脚注に記載された年度別の件数)
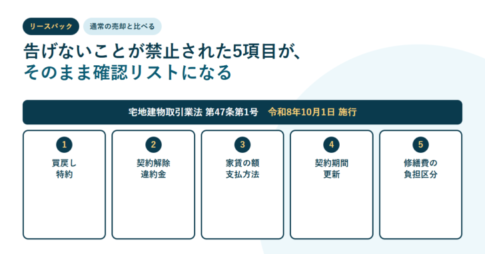
ガイドラインは、相談が増えている背景として「一部のリースバック取引において、賃料の額や増額に関する事項、賃貸借契約の種類(普通賃貸借契約か定期賃貸借契約かの別)、契約期間、契約の解除に関する事項、修繕費用の負担区分など」の説明が十分でないことを挙げています。ここに並んでいる項目が、そのまま契約前に確認すべき一覧になります。
消費者庁とも連携し、令和7年には国民生活センターが消費者向けの啓発資料を公表したこともガイドラインに書かれています。
賃貸借契約の種類で、メリットの中身が変わる
ガイドラインが挙げる特徴(ⅲ)の「希望する期間にわたり居住を継続できない可能性がある」は、賃貸借契約の種類で決まります。普通賃貸借契約か定期賃貸借契約かで、住み続けられる前提がまったく違います。
| 確認する項目 | なぜ効くのか |
|---|---|
| 賃貸借契約の種類 | ガイドラインが「普通賃貸借契約か定期賃貸借契約かの別」と明記している。期間満了後に住み続けられるかがここで決まる |
| 契約期間 | 何年の契約かで、更新・再契約の交渉が来る時期が決まる |
| 賃料の額や増額に関する事項 | 増額の条項があると、当初の計算が崩れる |
| 契約の解除に関する事項 | トラブル事例の「高額な違約金」はここに関わる |
| 修繕費用の負担区分 | 特徴(ⅰ)の「負担が不要となる場合がある」が本当かどうかが、ここで決まる |
契約の種類による違いはリースバックはやめた方がいい?分かれ目は普通借家か定期借家かで、借地借家法の条文まで追って整理しています。
よくある質問
固定資産税は本当に払わなくてよくなりますか
ガイドラインは「固定資産税や大規模修繕費等の負担が不要となる場合がある」と書いており、「場合がある」という条件付きです。同じ文の後半で毎月の賃料負担が生じることも示されています。
国はリースバックを勧めているのですか
住生活基本計画(令和3年3月閣議決定)で「健全なリースバックの普及」が位置づけられているとガイドブックに書かれています。同時に国土交通省はガイドブックとガイドラインでトラブル事例と確認ポイントを示しており、無条件に勧める書き方はしていません。
買い戻せますか
ガイドラインは「契約条件次第では、当該住宅を買い戻せることもあるが、買戻し条件や買戻し価格等に留意する必要がある」としています。買戻しができるかどうかは契約条件によります。ガイドブックも「買戻しを検討する際には、『いくらで』等の条件を契約前に確認する」を挙げています。
リースバック以外の選択肢はありますか
ガイドブックは利用時のポイントの1番目に「複数の不動産業者・金融機関に相談し、ライフプランに合った条件・手法(通常の売却、融資など)を選択する」を挙げています。通常の売却と融資が比較対象として明記されています。
トラブルが増えているのですか
ガイドラインの脚注によると、全国の消費生活センター等への相談件数は令和4年度116件、令和5年度227件、令和6年度242件、令和7年度214件です。令和5年度に倍近くに増え、その後は200件台で推移しています。
参照した公的資料
- 国土交通省 住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)令和8年10月1日施行版(PDF)(主な特徴(ⅰ)〜(ⅳ)、相談件数の年度別内訳、説明が不十分とされた項目)
- 国土交通省 住宅のリースバックに関するガイドブックについて(PDF)(定義、住生活基本計画での位置づけ、利用例2件、トラブル事例4件、利用する際のポイント7項目)
- 国土交通省 報道発表資料「住宅のリースバックに関するガイドブック」を公表しました(ガイドブックの公表と検討会の経緯)