リースバックは、住んでいる家を売って、同じ家に賃借人として住み続ける取引です。住む場所も建物も変わらないので見落とされがちですが、火災保険の立場は売った日を境に入れ替わります。建物の保険は買主のものになり、自分は「借りて住んでいる人」として別の備えが必要になります。この記事では、日本損害保険協会が公開している損害保険Q&Aと民法の条文で、何が変わり、何を自分で用意するのかを整理します。
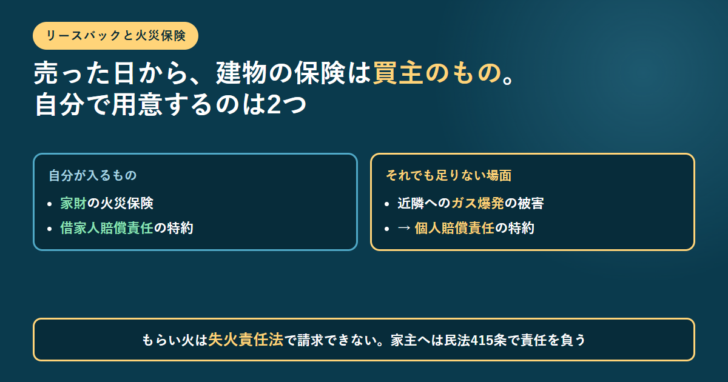
売却した時点で建物の所有者は買主になります。建物にかける火災保険は買主が契約するものになり、売主が払っていた建物の火災保険は、所有者でなくなった以上そのまま続ける意味がありません。
賃借人として必要になるのは自分の家財にかける火災保険と、それにセットする借家人賠償責任保険(補償特約)です。日本損害保険協会は「家主が建物と家財に対し火災保険を契約していることが考えられますが、その保険で補償される家財は家主自身の所有物であり、入居者が所有する家財は補償されません」と明記しています。
もうひとつ押さえておきたいのが、借家人賠償責任だけでは近隣への被害が補償されないことです。ガス爆発などで隣の建物を壊した場合は、別に個人賠償責任保険(補償特約)が要ります。
売った日から、立場は「所有者」から「賃借人」に変わる
火災保険は、誰が何に対してかけるのかで中身が決まります。リースバックの前後で、この組み合わせが入れ替わります。
| 対象 | 売る前(自分が所有者) | 売った後(自分は賃借人) |
|---|---|---|
| 建物 | 自分が火災保険を契約 | 買主(新しい所有者)が契約する |
| 自分の家財 | 自分の火災保険で補償 | 自分で家財の火災保険を契約する必要がある |
| 家主の建物を壊した場合の賠償 | 自分の建物なので賠償の相手がいない | 借家人賠償責任保険(補償特約)がないと自己負担 |
| 近隣の建物への被害 | 個人賠償責任保険等で備える | 個人賠償責任保険(補償特約)で備える |
| 地震保険 | 自分の火災保険にセット | 建物は買主、家財は自分の火災保険にセットできる |
この表の2行目と3行目が、リースバックで新しく出てくる負担です。建物の保険料は買主が持つことになりますが、そのぶん自分の家財と賠償の備えを自分で用意することになります。
借家人賠償責任が要る理由は、失火責任法の外にあるから
日本では、失火で隣家を燃やしてしまっても、重大な過失がなければ損害賠償責任を負いません。「失火ノ責任ニ関スル法律(失火責任法)」が民法709条の適用を外しているためです。
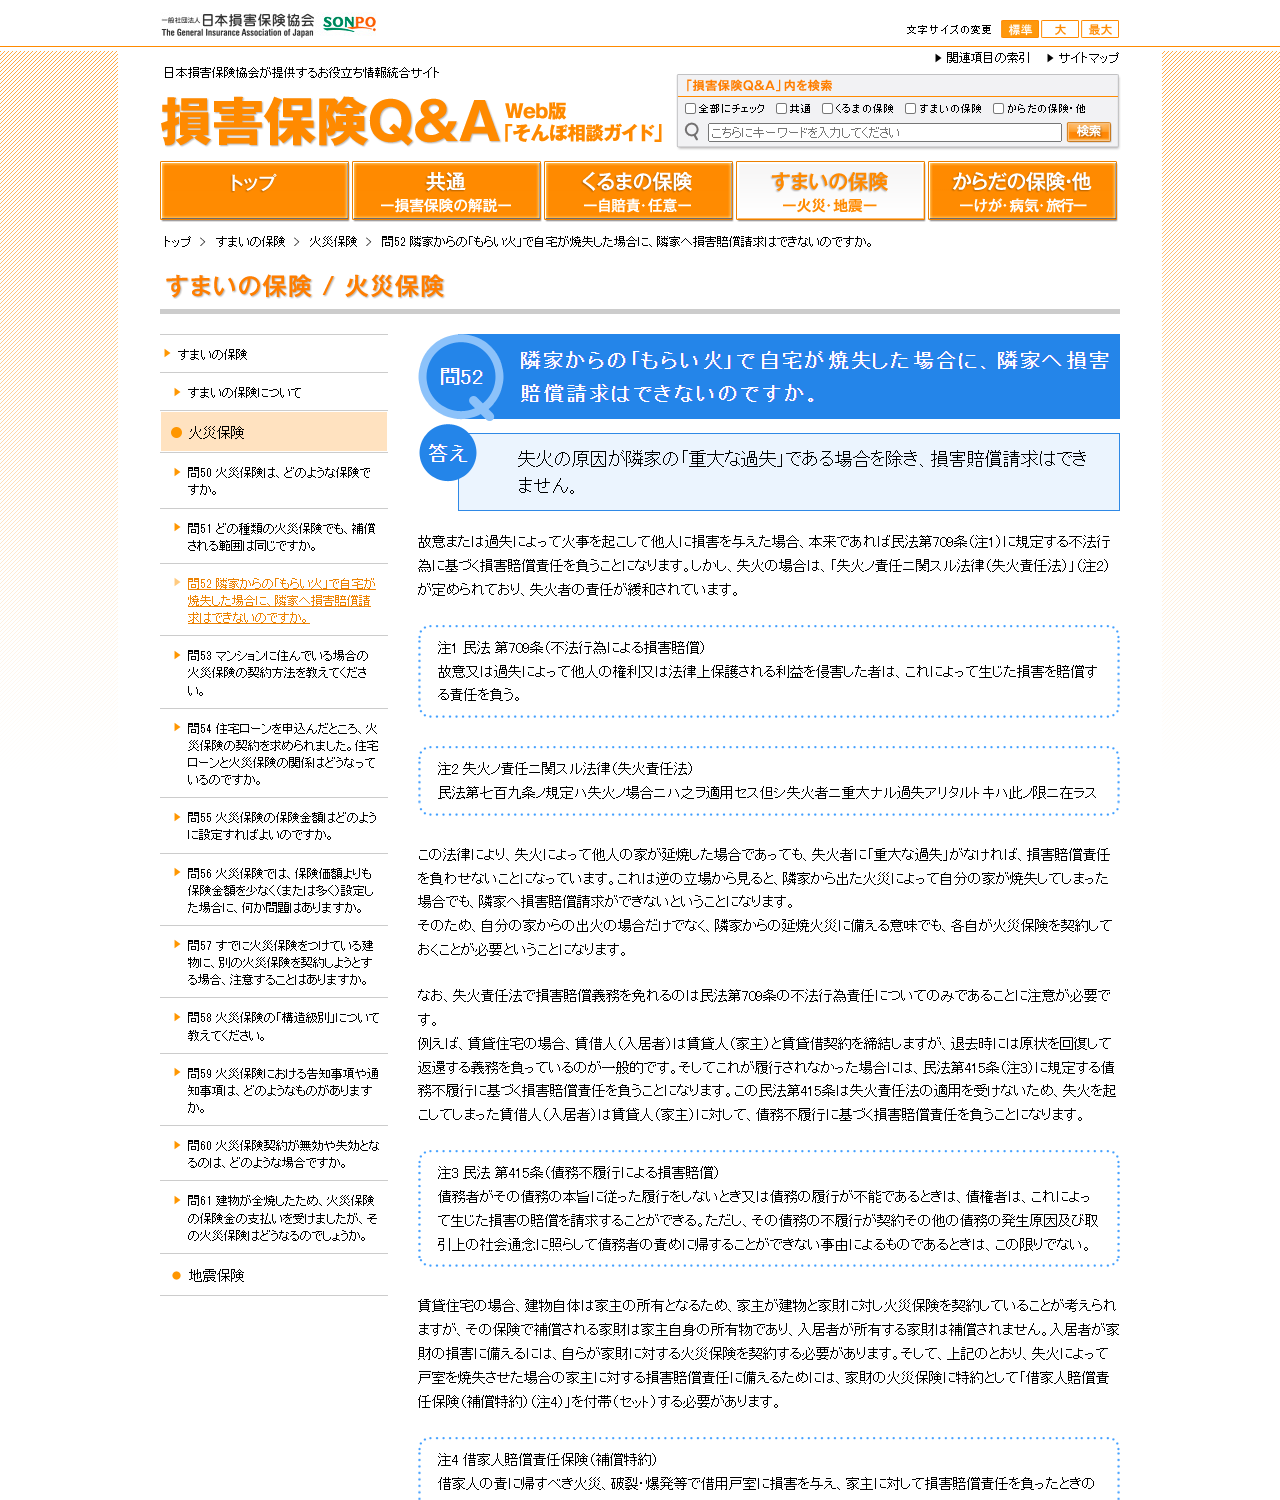
ところが、賃借人が家主に対して負う責任は、この法律の外にあります。協会の説明はこうです。
この民法第415条は失火責任法の適用を受けないため、失火を起こしてしまった賃借人(入居者)は賃貸人(家主)に対して、債務不履行に基づく損害賠償責任を負うことになります。
賃借人は、退去時に原状を回復して返す義務を負っています。失火で部屋を焼いてしまえばこの義務を果たせず、民法415条の債務不履行として賠償することになります。相手が隣家なら免れるのに、家主に対しては免れないという構造です。リースバックでは、その家主が自分の家を買った会社になります。
誰に対して、どの責任を負うのか
- 隣家に対して。失火責任法により、重大な過失がなければ賠償責任を負わない。逆に、隣家からのもらい火でこちらが焼けても請求できない。
- 家主に対して。民法415条の債務不履行。失火責任法の適用を受けないため、重大な過失でなくても責任を負う。ここを補償するのが借家人賠償責任保険(補償特約)。
- 自分の家財について。誰も補償してくれない。自分で家財の火災保険を契約する。
借家人賠償責任では足りない場面があります。協会は、ガス爆発のように借りた部屋だけでなく近隣の建物にも被害が及ぶ場合を挙げ、「近隣の建物は自己が借りた戸室ではないため、『借家人賠償責任保険(補償特約)』では補償されません」としています。しかも爆発は失火ではないため、失火責任法の適用もありません。この備えには個人賠償責任保険(補償特約)が別に要ります。
もらい火で自宅が焼けても、隣家に請求はできない
所有者だったころと賃借人になった後で変わらないのが、もらい火の扱いです。協会は「隣家から出た火災によって自分の家が焼失してしまった場合でも、隣家へ損害賠償請求ができない」と書いています。
売る前は、焼けるのは自分の建物と自分の家財でした。売った後は、焼けるのは買主の建物と自分の家財です。建物の損害は買主の火災保険の話になりますが、自分の家財は自分の保険でしか埋められません。「持ち家をやめたから火災保険は不要」と考えて家財の保険まで解約してしまうと、もらい火で家財を失ったときに何も戻ってきません。
保険会社への連絡は「告知」と「通知」で意味が違う
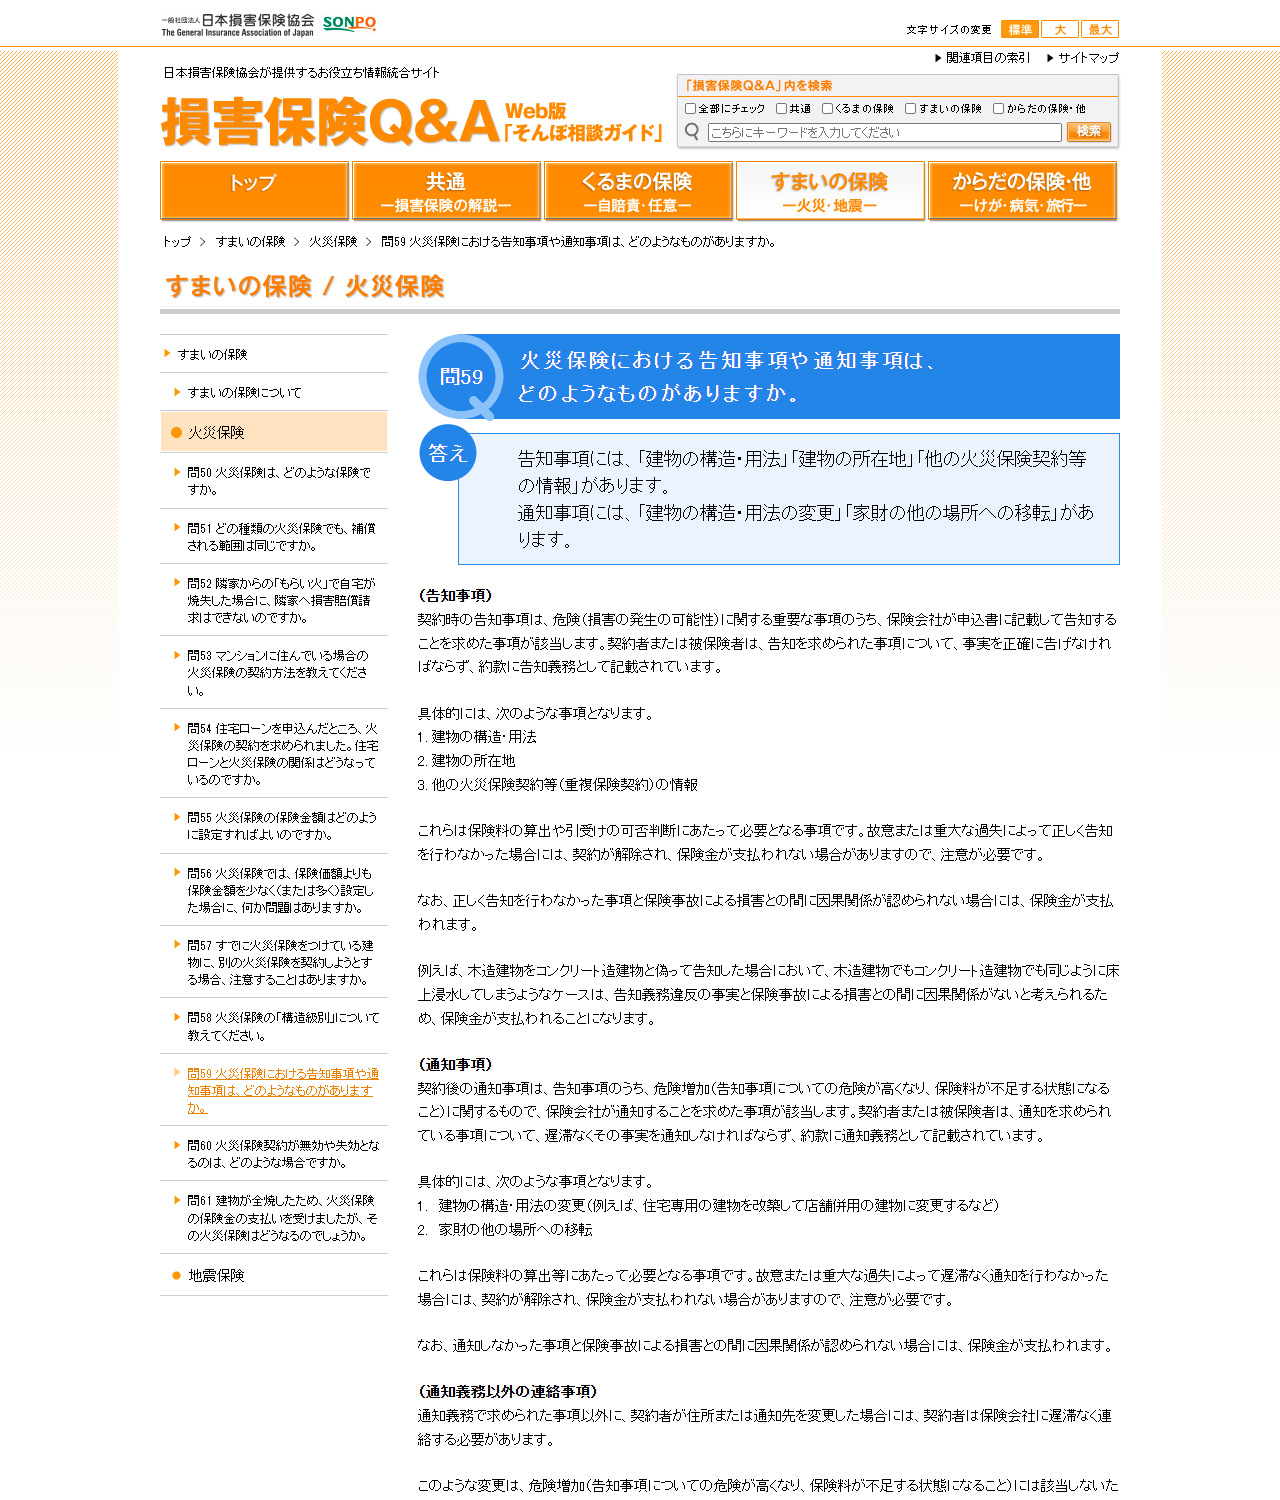
契約を動かすときに出てくるのが告知事項と通知事項です。協会は火災保険について、両者を分けて説明しています。
| 区分 | 内容 | いつの話か |
|---|---|---|
| 告知事項 | 建物の構造・用法/建物の所在地/他の火災保険契約等(重複保険契約)の情報 | 契約するとき |
| 通知事項 | 建物の構造・用法の変更(住宅専用を改築して店舗併用にするなど)/家財の他の場所への移転 | 契約した後 |
| 通知義務以外の連絡事項 | 契約者が住所または通知先を変更した場合 | 契約した後。遅滞なく連絡する |
協会は、故意または重大な過失によって正しく告知しなかった場合、あるいは遅滞なく通知しなかった場合には、契約が解除され保険金が支払われないことがあると注意しています。ただし、告知しなかった事項と保険事故による損害との間に因果関係が認められない場合には保険金が支払われるとも書かれています。
リースバックのときの保険まわりの段取り
- 売買契約の前に、いま入っている火災保険の内容を確認する。証券を出して、建物と家財のどちらにいくらかけているか、地震保険が付いているか、長期一括で払っているかを見ます。
- 引渡しの日を保険会社に伝える。所有者が変わる日が、建物の保険を続ける意味がなくなる日です。手続の方法は保険会社によって違うので、自分で連絡して確かめます。
- 家財の火災保険を、借家人賠償責任保険(補償特約)とセットで手配する。賃貸借契約の開始に合わせます。買主が指定する保険がある場合もあるため、契約書の記載を先に読みます。
- 個人賠償責任保険(補償特約)の有無を確かめる。自動車保険やクレジットカードの付帯で既に持っていることがあります。重複しているなら新たに付ける必要はありません。
- 長期契約を途中でやめる場合の返戻金を聞く。未経過の期間に応じて戻るのが一般的ですが、計算の方法と金額は保険会社に確認します。
賃貸借契約書に保険の条項が入っていることがある
リースバックの賃貸借契約では、借家人賠償責任保険への加入を条件にしている契約があります。国土交通省のガイドブックは、リースバックの契約で確かめるべき点として賃貸借の条件を挙げており、保険の負担もその一部です。契約書に「賃借人は火災保険に加入するものとする」と書かれていれば、それは義務であって選択肢ではありません。
契約前に文書で確かめること
1. 保険の加入義務が賃貸借契約書に書かれているか。指定の保険会社や最低保険金額まで決められていることがあります。
2. 保険料を誰が負担するのか。家賃に含むのか、別に払うのか。
3. 更新のたびに加入し直すのか。定期借家契約で再契約するたびに保険も契約し直す形になっているか。
4. 建物の火災保険を買主が掛けているか。自分の家財は対象外であることを、口頭ではなく書面で確かめます。
よくある質問
- リースバックしたら火災保険は全部やめてよいですか。
- 建物の火災保険は所有者でなくなるため続ける意味がありませんが、家財の火災保険はやめるべきではありません。日本損害保険協会は、家主の保険では入居者が所有する家財は補償されないと明記しています。
- 借家人賠償責任保険は単独で入れますか。
- 協会は、家財の火災保険に「特約として」付帯(セット)する必要があると説明しています。家財の保険とセットで考えてください。
- 隣から火が出て家財が焼けた場合、隣に請求できますか。
- 失火責任法により、隣家に重大な過失がなければ請求できません。自分の家財は自分の火災保険で備えることになります。
- うっかりの失火でも家主に賠償しなければなりませんか。
- 賃借人が家主に対して負うのは民法415条の債務不履行責任です。協会は、この条文には失火責任法の適用がないため、失火を起こした入居者は家主に対して賠償責任を負うと説明しています。
- 長期の火災保険を途中でやめると保険料は戻りますか。
- 未経過の期間に応じて返還されるのが一般的ですが、払った保険料に比例した金額になるとは限りません。金額と計算方法は契約している保険会社に確認してください。
この記事で確認した一次情報
- 日本損害保険協会「損害保険Q&A(そんぽ相談ガイド)」問52 隣家からの「もらい火」で自宅が焼失した場合に、隣家へ損害賠償請求はできないのですか。 https://soudanguide.sonpo.or.jp/home/q052.html
- 日本損害保険協会「損害保険Q&A(そんぽ相談ガイド)」問59 火災保険における告知事項や通知事項は、どのようなものがありますか。 https://soudanguide.sonpo.or.jp/home/q059.html