先に要点
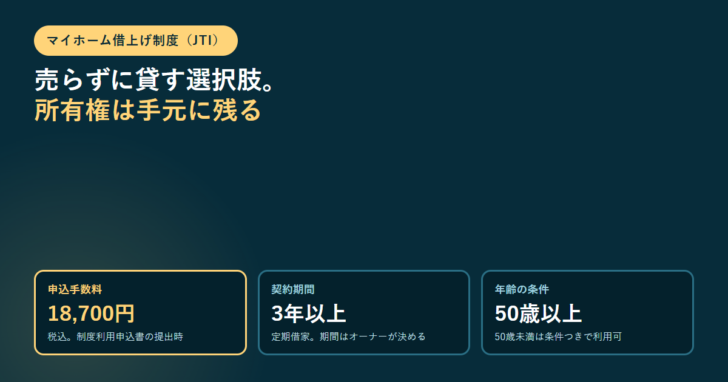
- 一般社団法人 移住・住みかえ支援機構(JTI)のマイホーム借上げ制度は、住まなくなった持ち家をJTIが借り上げて転貸し、オーナーに賃料を払う仕組み。所有権は売らずに手元に残る。
- リースバックとの決定的な違いは、住み続けるかどうか。リースバックは売って同じ家に住み続ける、マイホーム借上げ制度は売らずに家を出て貸す。
- 年齢の条件は50歳以上。50歳未満でも、相続・生前贈与で取得した家、転勤・転職・海外赴任、介護や病気療養などの事情があれば利用できるとJTIは案内している。
- 契約は3年以上の定期借家で、貸し出す期間は制度利用前にオーナーが決める。申込手数料は18,700円(税込)。
- 賃料が支払われるのは最初の入居者が入居した時点からで、JTIは「制度利用の申し込みと同時に賃料が保証されるわけではありません」と明記している。
リースバックと何が違うのか
自宅を手放さずにお金を作る方法を調べると、リースバックのほかに「マイホーム借上げ制度」という名前が出てきます。どちらも持ち家を使いますが、目的も手に入るものも違います。
| 比べる点 | リースバック | マイホーム借上げ制度(JTI) |
|---|---|---|
| 所有権 | 買主へ移る | オーナーに残る |
| その家に住み続けるか | 住み続ける(賃借人になる) | 家を出る(第三者へ転貸される) |
| 手に入るもの | 売却代金をまとまって受け取る | 毎月の賃料を受け取り続ける |
| 支払うもの | 家賃を払う | 申込手数料・建物診断費用・必要な補修費用 |
| 契約の形 | 売買契約+賃貸借契約(売主が借主) | JTIが借り上げて転貸する(オーナーが貸主) |
| 運営 | 民間の宅地建物取引業者 | 一般社団法人 移住・住みかえ支援機構 |
表の時点:2026年10月8日。右の列はJTIの公式サイトの記載、左の列は当サイトがまとめているリースバックの仕組みにもとづきます。
JTIは制度を「住まなくなった持ち家を安定した家賃収入に変える公的な仕組み」と説明しています。想定している場面として、高齢者向け住宅や施設への入居予定、老親の家の相続までの活用、転勤・転職や海外赴任、相続した空き家、収入減でローン返済が苦しい場合の5つを挙げています。
いま住んでいる家にそのまま住み続けたい人は、この制度の対象になりません。そこがリースバックとの分かれ目です。住み続ける前提の選択肢はリースバックとは?国土交通省の定義と、住み続けられる年数を決める賃貸借契約の種類をわかりやすく解説にまとめています。
使えるのは誰か。年齢と家の2つの条件
JTIは条件を「年齢の条件」と「家の条件」に分けて示しています。
図:JTIが示している利用条件
50歳以上の方
家の条件を満たしていれば、どなたでも利用できるとされています。
50歳未満の方
「かせるストック」の認定住宅、相続や生前贈与で取得した家、転勤・転職・海外赴任での住みかえ、家族の介護・支援や病気療養、家族状況の変化、定期借地上の家、事業目的でない現状人の住んでいない住宅、急な減収で住宅ローンの返済が厳しい方(金融機関への相談が必要)などが挙げられています。
家の条件(所有と用途)
オーナーが単独所有または共同所有する日本国内の住宅で、居住用であること。当初から賃貸事業のために建てられたものは不可。共同所有の場合は共有者全員の承諾が必要です。
家の条件(耐震と劣化)
建築確認の日付が1981年5月31日以前の場合は、耐震診断のうえ必要に応じて補強工事。借上げ申込後にJTI所定の建物診断を実施し、重大な劣化があれば補修を行うこととされています。
JTIが公開している利用実績の内訳を見ると、この制度が古い家を主な対象にしていることが読み取れます。対象となる住宅の築年数は30年以上が6割を占めています。
| 築年数 | 構成比 | 地域 | 構成比 |
|---|---|---|---|
| 10年未満 | 3% | 首都圏 | 48% |
| 10年〜20年未満 | 12% | 近畿 | 15% |
| 20年〜30年未満 | 24% | 中部・東海・北陸 | 14% |
| 30年〜40年未満 | 41% | 関東圏 | 7% |
| 40年〜50年未満 | 17% | 東北・北海道 | 6% |
| 50年以上 | 3% | 九州・沖縄/中四国 | 各5% |
表の時点:2026年10月8日。JTI公式サイト「マイホーム借上げ制度のあらまし」に掲載されている構成比です。JTIは「地域は賃貸市場があれば全国どこでも対応可能」とも記載しています。
お金はいつ、いくら動くのか
制度を使うと決めてから賃料が入るまでに、オーナー側が払うものがあります。JTIのご利用ガイドに金額と順番が書かれています。
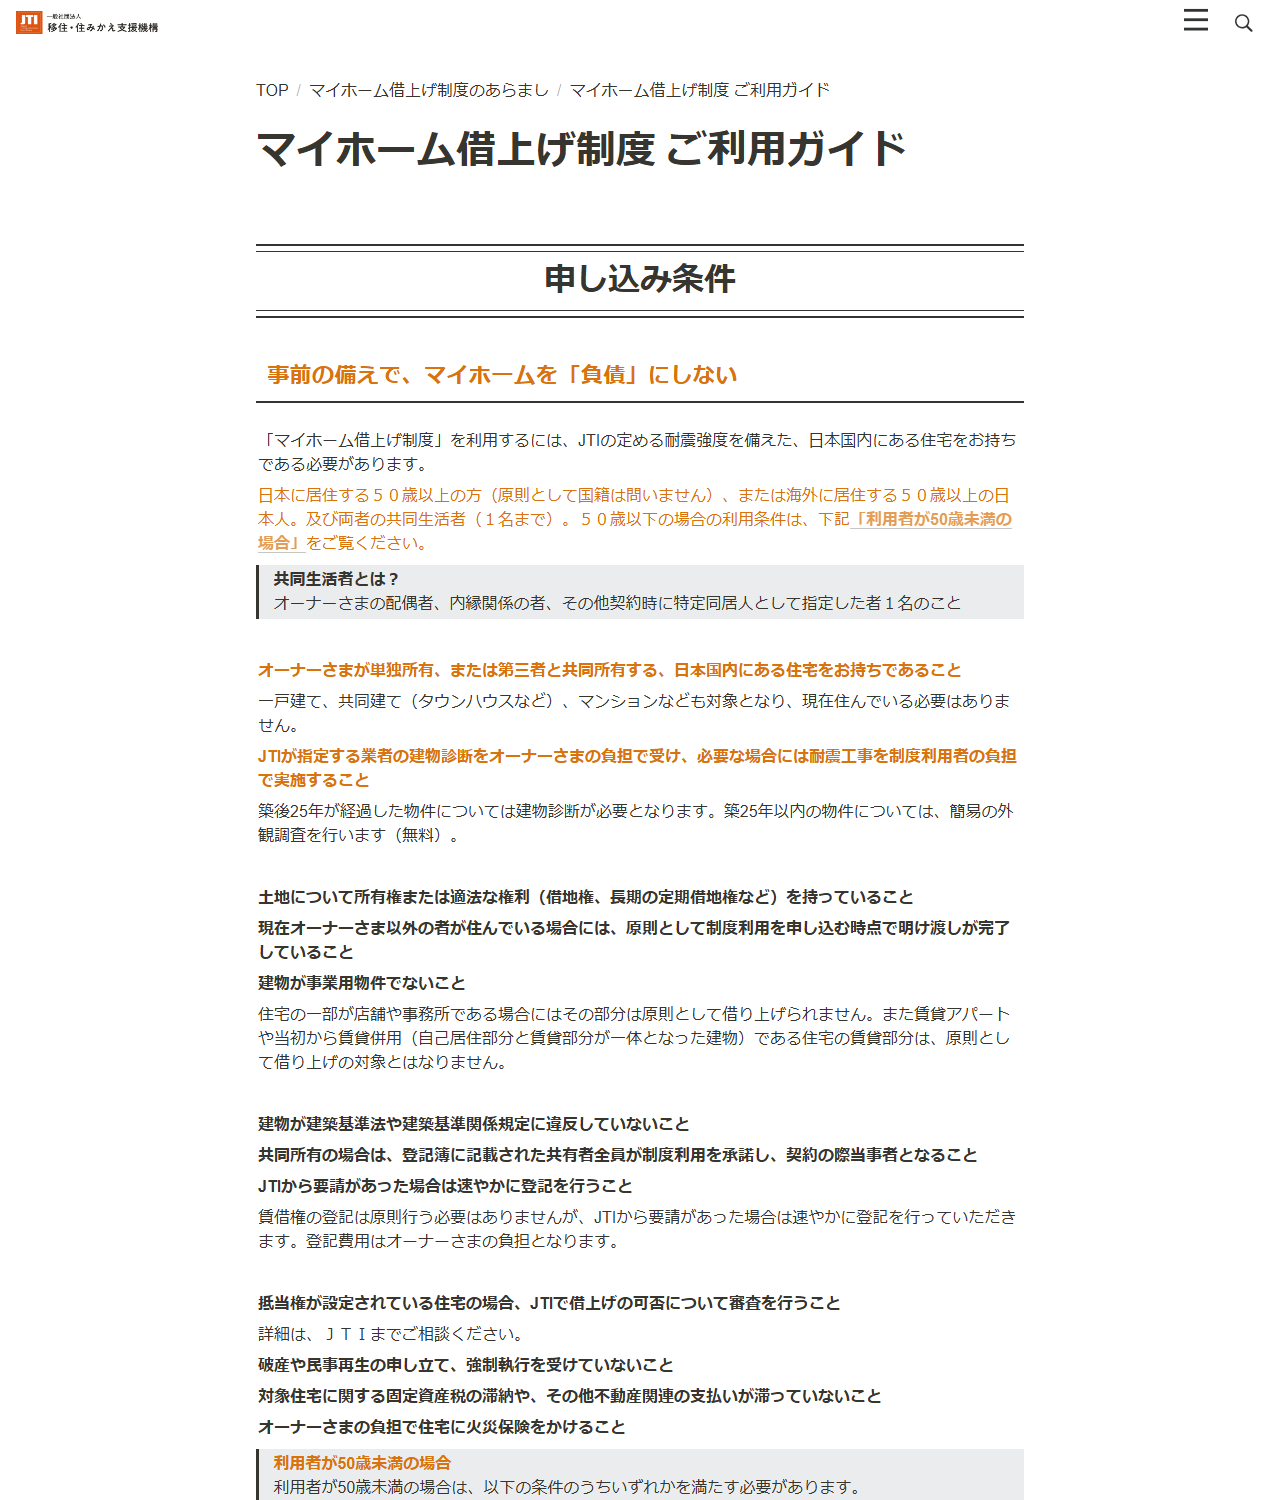
図:申し込みから賃料が入るまで
カウンセリングカードを送る
郵送またはFAXでJTIへ送ります。JTIが認めた有資格者(ハウジングライフプランナー)から制度の説明を受けます。
賃料査定を受ける
JTI協賛事業者が実際に建物を見て査定します。JTIはこの段階の賃料が実際の賃料と異なる場合もあると断っています。
制度利用申込書を提出する(18,700円/税込)
申込手数料を支払います。同時に、借上げのための建物賃貸借契約の内容について説明を受けます。
建物診断を受ける(費用は利用者負担)
耐震診断と劣化診断を行います。昭和56年6月1日以降の建物で大きな増改築などがない場合、耐震診断は不要とされています。
必要なら補強・改修工事を行う(費用は利用者負担)
診断の結果しだいです。JTIが求める耐震補強等と、賃貸物件としての必要最低限の修繕が対象になります。
入居者が入った日から賃料が入る
JTIは「制度利用の申し込みと同時に賃料が保証されるわけではありません」と明記しています。
初期費用が先に出ていく設計です。申込手数料18,700円に加えて、建物診断の費用と、診断の結果必要になった補強・改修工事の費用がオーナー負担になります。築30年以上が6割という利用実績を踏まえると、工事費が小さくない額になる場合があります。見込みを立ててから申し込む必要があります。
制度開始後の費用についても記載があります。オーナーが設備として残していったもの(エアコン、トイレ、ガスコンロなど)に故障が発生した場合は、オーナー負担で修繕が必要です。いっぽう、退去時の室内クリーニングおよびエアコンクリーニング費用は入居者が負担するとされています。
契約は3年以上の定期借家。途中でやめるには制約がある
JTIとオーナーの間の契約は3年以上の定期借家契約で、貸し出す期間は制度利用前にオーナーが決めます。賃料と空室時保証賃料は、JTI協賛会社またはハウジングライフプランナーが査定し、JTIが承認して決まります。
空室時保証賃料は原則として毎年見直すものとし、変更があった場合のみ書面でオーナーさまに通知します。
JTI「マイホーム借上げ制度 ご利用ガイド」より(2026年10月8日に表示を確認)
毎年見直される点は押さえておきたいところです。空室でも賃料が入る仕組みは制度の中心ですが、その金額が固定されているわけではありません。初期費用への不安に対しては「最低家賃保証型」が用意されており、JTIは最長35年間、最低保証賃料を約束すると説明しています。
途中でやめるときの扱いも具体的に書かれています。自分が戻る必要が生じた場合、子に住まわせることにした場合、売却を決めた場合などは中途解約が認められますが、入居者の居住権を守るための制約がかかります。
| 解約通知を出した時点の状況 | JTIが示している扱い |
|---|---|
| 対象住宅に入居者が住んでいる | その入居者との転貸借契約が終了したときに、同時に契約が終了する |
| 対象住宅に入居者がいない | 通知書を受領した時点で解約となる |
| 転貸借契約の期間満了まで6か月未満 | JTIが入居者に告知を行ってから6か月が経過するまで待つ |
| JTIが解約権の濫用と判断する場合 | 借地借家法の規定にもとづき、正当事由がない限り解約に応じないことがある |
表の時点:2026年10月8日。JTI「マイホーム借上げ制度 ご利用ガイド」の中途解約に関する記載です。
緊急の場合についても、JTIは入居者との転貸借契約を合意解約できるよう極力努力するとしたうえで、「JTIの努力義務は法的な義務ではありませんので、その成果についてJTIは一切責任を負いません」と断っています。すぐに戻れる前提では組めない制度だということです。
定期借家の仕組みそのものは定期借家契約とは?更新がない賃貸借の条件と、リースバックで見るべき5点で解説しています。
どちらを選ぶかは「その家に住み続けたいか」で決まる
2つの制度は競合しません。前提にしている状況が違うからです。
図:状況から見た向き・不向き
今の家に住み続けたい
マイホーム借上げ制度は使えません。家を出ることが前提です。住み続けるならリースバックが選択肢になります。
施設入居や子との同居で家を出る
JTIが想定している場面そのものです。売らずに貸すことで、所有権を残したまま賃料を受け取れます。
まとまった資金が今すぐ要る
マイホーム借上げ制度は賃料が毎月入る仕組みで、一括ではありません。入居者が入るまで賃料は発生しません。
相続した空き家を手放したくない
相続や生前贈与で取得した家は、50歳未満でも利用できる条件として挙げられています。
JTIは入居者について「主として子育て世代に転貸します」としたうえで、住宅の状態や地域の状況などの理由で一定の賃貸収入を確保するために必要な場合には、オーナーに確認のうえ事務所・店舗等の目的で転貸する場合がある、と書いています。
持ち家を手放さずに資金を作る方法としては、リバースモーゲージもあります。3つの違いは不動産リースバックとリバースモーゲージを徹底比較|公表資料で確かめられる数字と、確かめられない数字で整理しました。生活保護を検討する段階まで来ている場合の公的な貸付制度は持ち家があると生活保護は受けられない?売る前に使える「要保護世帯向け不動産担保型生活資金」の条件にまとめています。
よくある質問
マイホーム借上げ制度を使うと家は自分のものでなくなりますか
なりません。JTIが借り上げて第三者に転貸する仕組みで、所有権はオーナーに残ります。この点がリースバックとの最大の違いです。
50歳未満でも使えますか
条件つきで使えます。JTIは、相続や生前贈与で取得した家、転勤・転職や海外赴任での住みかえ、家族の介護・支援や病気療養、家族状況の変化、定期借地上の家、急な減収で住宅ローンの返済が厳しい方(金融機関への相談が必要)などを挙げ、条件は柔軟に判断するので相談してほしいとしています。
申し込めばすぐ家賃が入りますか
入りません。JTIは、制度の利用開始時期は最初の入居者が入居した時点からであり、制度利用の申し込みと同時に賃料が保証されるわけではないと明記しています。
費用はいくらかかりますか
制度利用申込書の提出時に申込手数料18,700円(税込)がかかります。これとは別に、建物診断の費用と、診断の結果必要になった補強・改修工事の費用がオーナー負担になります。
途中でやめて自分が戻ることはできますか
中途解約は認められていますが、入居者がいる場合は転貸借契約が終了したときに同時に終了します。期間満了まで6か月未満のときは、JTIが入居者に告知してから6か月が経過するまで待つことになります。
この記事で参照した一次情報
- 一般社団法人 移住・住みかえ支援機構(JTI)「マイホーム借上げ制度のあらまし」https://jti.or.jp/lease(2026年10月8日に表示を確認)
- 同「マイホーム借上げ制度 ご利用ガイド」https://jti.or.jp/lease/lease_guide(2026年10月8日に表示を確認)
- 同 公式サイトhttps://www.jt-i.jp/(2026年10月8日にお知らせ一覧と法人情報を確認)