会社の不動産を売って借り直すとき、「売ったのだから資産は外れ、減価償却も終わる」と考えたくなります。ところが会計のルールは、そう単純には作られていません。企業会計基準委員会が2024年9月13日に公表した新しいリースの会計基準では、借手は原則としてすべてのリースで資産と負債を計上します。さらに条件しだいでは、売却そのものが売却として処理できず、資金の借入と同じ形になります。この記事は、その分かれ道を基準の条文で確かめるためのものです。
先に結論
- 売って借り直しても、条件を満たすと譲渡とリースバックを一体の取引とみて金融取引として処理します(適用指針55項)。この場合、資産は落ちず減価償却も続きます。
- 売却として処理できたときも、借手は使用権資産とリース負債を計上します(会計基準33項・34項)。売った資産の減価償却が、使用権資産の償却に置き換わります。
- 新しい基準では、オペレーティング・リースも含めて資産と負債が立つため、「オフバランスで財務指標が改善する」という説明は成り立ちません。
- 適用は2027年4月1日以後開始する連結会計年度・事業年度の期首から。2025年4月1日以後開始する期首からの早期適用もできます(58項)。
- 会計の処理と税務の扱いは別々に決まります。法人税では、一定のリースバックが金銭の貸借とみなされます。
まず確かめるのは「売却として処理できるか」
新しい適用指針は、セール・アンド・リースバック取引を「売手である借手が資産を買手である貸手に譲渡し、売手である借手が買手である貸手から当該資産をリースする取引」と定義しています(企業会計基準適用指針第33号 第53項)。会社が本社ビルや工場を売って借り直す形は、ここに当たります。
そのうえで、売却として損益を認識できるかどうかを先に判定します。判定に使うのは次の2つで、どちらかに当てはまると金融取引になります。
| 適用指針55項の要件 | 当てはまるとどうなるか |
|---|---|
| (1) 収益認識会計基準などの他の会計基準等に従うと、売手である借手による資産の譲渡が損益を認識する売却に該当しない | 譲渡とリースバックを一体の取引とみて、金融取引として会計処理する |
| (2) 譲渡は売却に該当するが、リースバックにより、売手である借手が資産からもたらされる経済的利益のほとんどすべてを享受でき、かつ資産の使用に伴って生じるコストのほとんどすべてを負担することとなる | |
| (1)と(2)のどちらにも当てはまらない | 資産の譲渡について他の会計基準等に従い損益を認識し、リースバックについては借手の会計処理を行う(56項) |
(2)の条件は、自宅のリースバックに置き換えると分かりやすくなります。売ったあとも自分だけがその建物を使い、修繕費も税も実質的に負担し続けるなら、経済的には何も手放していないことになります。会計は、名前ではなく中身で判定します。
- リースバックが行われているか
譲渡と、同じ資産の借り直しがセットになっているかを見ます。譲渡前に売手が支配を獲得していない場合は、そもそもリースとして処理します(54項)。
- その譲渡は売却として損益を認識できるか
収益認識の基準に照らして判定します。ここで否なら、次を見るまでもなく金融取引です。
- 経済的利益とコストのほとんどすべてを引き続き負うか
負うなら金融取引。負わないなら、譲渡損益を認識したうえでリースバックを借手として処理します。
- 対価と賃料が時価・市場のレートかを確かめる
明らかに離れている場合は、差額を使用権資産の取得価額へ含めるか、金融取引として処理します(57項)。安く売って賃料を抑える設計は、そのままの数字では通りません。
減価償却はなくなるのではなく、置き換わる
「売ったから減価償却がなくなる」と説明されることがありますが、正確ではありません。どの処理に落ちたかで、貸借対照表に残るものが変わるからです。
| 落ちた処理 | 売った資産の扱い | 損益に乗るもの |
|---|---|---|
| 金融取引として処理する場合(55項) | 資産は自社に残る | その資産の減価償却は続く。受け取った代金は金融負債として扱われ、支払う賃料のうち利息に当たる部分が費用になる |
| 売却として処理し、リースバックを借手として処理する場合(56項) | 売った資産は落ちる。代わりに使用権資産が立つ | 譲渡損益を認識したうえで、使用権資産の償却とリース負債の利息が乗る |
| 対価や賃料が時価・市場のレートから離れている場合(57項) | 上のどちらかに、差額の調整が加わる | 差額は使用権資産の取得価額に含めるか、金融取引として処理する |
借手が計上する額の決め方も、基準が定めています。リース開始日に算定された額でリース負債を計上し、そこにリース開始日までに支払ったリース料、付随費用、資産除去債務に対応する除去費用を加え、受け取ったリース・インセンティブを控除した額で使用権資産を計上します(会計基準33項)。リース負債は、未払のリース料から利息相当額の合理的な見積額を控除した現在価値で算定するのが原則です(34項)。
つまり売却として処理できた場合でも、償却費が消えるわけではありません。建物の減価償却費が使用権資産の償却費に名前を変え、そこにリース負債の利息が加わります。「償却が終わって費用が軽くなる」という前提で資金計画を立てると、期待した形になりません。
「オフバランスで財務指標が改善する」は成り立たない
従来の基準では、オペレーティング・リースは資産にも負債にも載りませんでした。だから売って借り直せば、資産と負債が同時に消えて総資産が小さくなり、自己資本比率などの指標が良く見えました。新しい基準は、この前提を外しています。
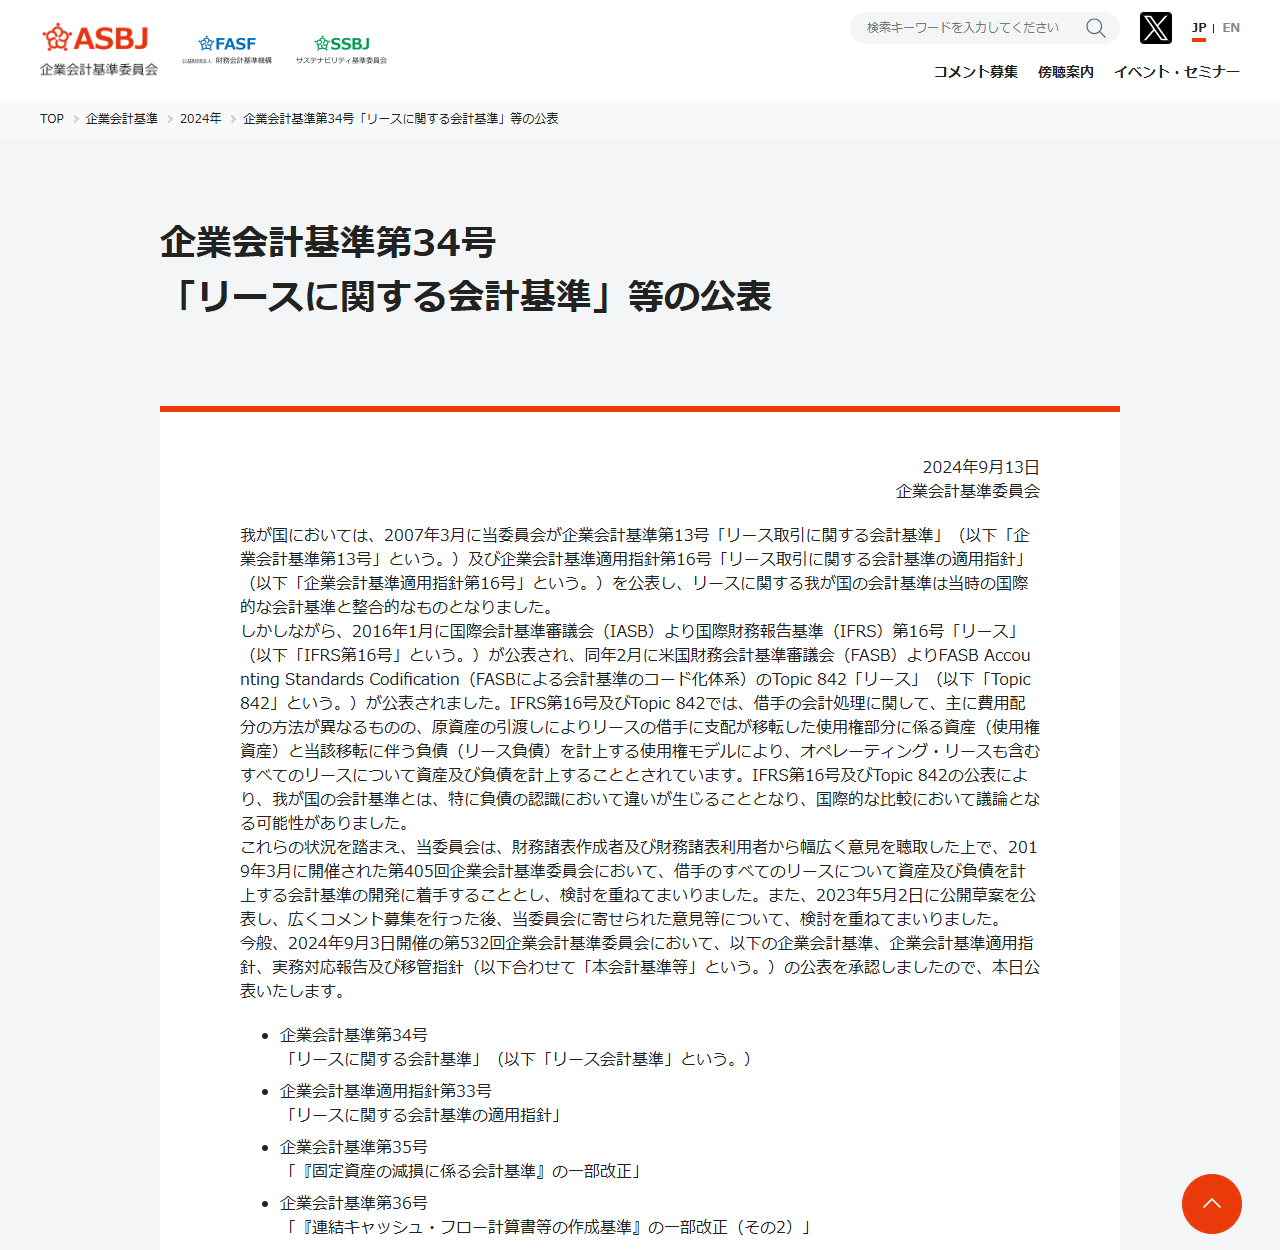
公表文は、開発の背景をこう説明しています。
IFRS第16号及びTopic 842では、借手の会計処理に関して、主に費用配分の方法が異なるものの、原資産の引渡しによりリースの借手に支配が移転した使用権部分に係る資産(使用権資産)と当該移転に伴う負債(リース負債)を計上する使用権モデルにより、オペレーティング・リースも含むすべてのリースについて資産及び負債を計上することとされています。(企業会計基準委員会、2024年9月13日)
この考え方が日本の基準にも取り込まれました。借手の側で資産と負債が立つ以上、リースバックを使っても総資産は小さくなりません。2024年以前に書かれた記事や提案書が「オフバランス化による財務指標の改善」を挙げていたら、適用時期を確かめてから読む必要があります。
ここで扱っているのは、会計基準を適用して財務諸表を作る会社の話です。自社にどの会計の枠組みが当てはまるか、いつから適用するかは、会計監査人や顧問税理士に確認してください。この記事は基準の条文を読み解くためのもので、個別の会計処理の判断に代わるものではありません。
いつから適用されるか
適用時期は基準本体に書かれています。あわせて、これまで使われてきた基準は適用が終わります。
| 項目 | 基準の定め |
|---|---|
| 原則の適用時期 | 2027年4月1日以後開始する連結会計年度及び事業年度の期首から適用(会計基準58項) |
| 早期適用 | 2025年4月1日以後開始する連結会計年度及び事業年度の期首から適用できる(同項) |
| 終了する基準 | 企業会計基準第13号「リース取引に関する会計基準」と企業会計基準適用指針第16号は、本会計基準の適用により適用を終了(59項) |
| 同時に公表されたもの | 企業会計基準適用指針第33号「リースに関する会計基準の適用指針」、企業会計基準第35号(固定資産の減損に係る会計基準の一部改正)、企業会計基準第36号(連結キャッシュ・フロー計算書等の作成基準の一部改正(その2))など |
2027年4月という日付は、すでに動いている契約にも効きます。いま結ぶリースバックの契約が、適用開始後に貸借対照表へどう出るかを先に見ておくほうが、あとから説明し直す手間が減ります。
会計と税務は別に決まる
会計で金融取引になったからといって、税務でも同じ扱いになるとは限りません。法人税には、一定のリースバックを金銭の貸借とみなす規定が別に置かれています。判定の条件と、みなされたときに何が変わるかはセール・アンド・リースバックを税法がどう扱うかにまとめました。
売却の年に個人として譲渡所得が出る場合の計算はリースバックの税金と確定申告、固定資産税の負担が引渡しの前後でどう分かれるかはリースバックの固定資産税精算にあります。事業用不動産を対象にする場合の進め方は事業用不動産のリースバック、賃料そのものの決まり方はリースバックの家賃はどう決まるかで扱っています。
よくある質問
リースバックすると減価償却はなくなりますか
なくなるとは限りません。金融取引として処理する場合は資産が自社に残るため、減価償却も続きます。売却として処理できた場合は売った資産が落ちますが、代わりに使用権資産が立ち、その償却費が乗ります。
オペレーティング・リースなら資産に載らないのではないですか
新しい基準では載ります。借手はリース開始日にリース負債と使用権資産を計上すると定められており(会計基準33項)、オペレーティング・リースだけを外す扱いは置かれていません。
2027年4月より前に契約すれば、古い基準のままですか
適用は会計年度の期首を基準に決まるため、契約時期ではありません。2027年4月1日以後に開始する事業年度から適用され、2025年4月1日以後に開始する事業年度での早期適用も認められています。
安く売って賃料を抑える契約にすれば費用を減らせますか
会計上はそのまま通りません。資産の譲渡対価が明らかに時価を下回る場合は時価を用いて損益を認識し、差額を使用権資産の取得価額に含めます。賃料が市場のレートを下回る場合も、差額を譲渡対価に上乗せしたうえで損益を認識します(適用指針57項)。
中小企業にも適用されますか
自社がどの会計の枠組みで財務諸表を作っているかによります。適用の可否と時期は、会計監査人や顧問税理士に確認してください。
この記事で確認した一次情報
- 企業会計基準委員会「企業会計基準第34号『リースに関する会計基準』等の公表」(2024年9月13日):https://www.asb-j.jp/jp/accounting_standards/y2024/2024-0913.html
- 企業会計基準第34号「リースに関する会計基準」33項・34項・37項・58項・59項:https://www.asb-j.jp/jp/wp-content/uploads/sites/4/lease_20240913_02.pdf
- 企業会計基準適用指針第33号「リースに関する会計基準の適用指針」53項・54項・55項・56項・57項:https://www.asb-j.jp/jp/wp-content/uploads/sites/4/lease_20240913_04.pdf