相続で家がもめる理由は「分けられない」こと|10年で特別受益・寄与分が外れる民法904条の3と、生前に現金化する判断
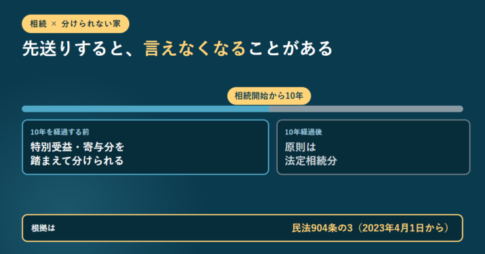
相続でもめる原因は、分けられない資産がひとつあることです。遺産は法定相続分の割合で相続人らの共有になり、管理も処分も相続人同士で決めることになります。2023年4月1日からは民法904条の3により、相続開始の時から10年を経過した後にする遺産分割には特別受益と寄与分の規定が適用されません(10年を経過する前に家庭裁判所へ分割を請求していた場合などは例外)。分け方は代償金を払う・売って分ける・共有のまま持つの3通りで、いずれも家の値段が決まらないと進みません。生前に現金化すれば分けやすくなる一方、家賃という支出が増えます。遺留分は民法1046条により金銭の支払を請求する形です。調停の費用は被相続人1人につき収入印紙1,200円分。条文と法務省・裁判所の案内で整理します。