自宅を売らずに資金調達?リースバックの仕組みと成功の秘訣を徹底解説
リースバックとは?売却後も住み続けられる仕組み リースバックとは、所有している自宅などの不動産を売却して資金を得たうえで、そのまま同じ物件に住み続けることができる仕組みです。不動産の「売却」と「賃貸」を同時に行うため、ま...
 リースバック全般
リースバックとは?売却後も住み続けられる仕組み リースバックとは、所有している自宅などの不動産を売却して資金を得たうえで、そのまま同じ物件に住み続けることができる仕組みです。不動産の「売却」と「賃貸」を同時に行うため、ま...
 不動産リースバック基礎知識
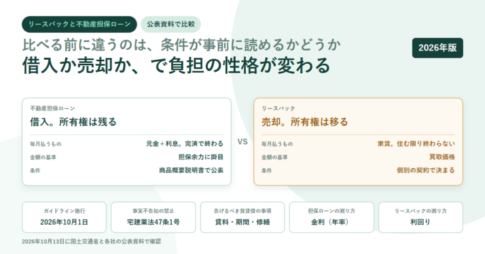
リースバックと不動産担保ローンは、金利や家賃を比べる前に取引の性質が違います。不動産担保ローンは借入で所有権は自分に残り、元金と利息を返し終われば担保権を抹消できます。リースバックは売却で所有権が買主へ移り、以後は家賃を払い続けます。手にできる金額も、担保ローンは担保余力(評価額-住宅ローン残債)に掛目を掛けた範囲、リースバックは買取価格です。条件の見え方も非対称で、担保ローンは商品概要説明書として金利・手数料・遅延損害金まで公表されますが、リースバックは個別の契約で決まるため、国土交通省は2026年10月1日施行のガイドラインで、賃料の額と支払方法・契約期間と更新・修繕費用の負担区分を宅地建物取引業法第47条第1号の事実不告知の禁止の対象として明示しました。2026年10月13日に公表資料で確認しています。
経営者「Leo(れお)」

【仕事】IT系企業2社の経営者
【事業歴】法人経営:4年
【年商】3億
【趣味】海外ドラマ鑑賞