事業用資産のリースバックは会計の区分で決まる|設備・機械の90%基準・75%基準と、リース期間定額法
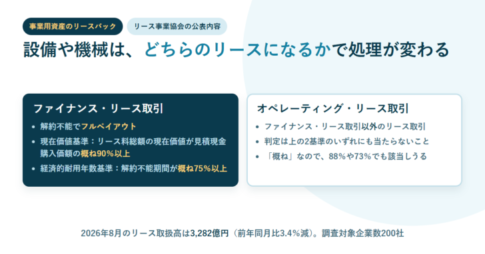
工場の設備や機械を売ってリースで借り戻す取引は、自宅のリースバックとは適用される枠組みが違います。公益社団法人リース事業協会の公表内容によれば、リース取引はファイナンス・リース取引とオペレーティング・リース取引に分かれ、判定基準は現在価値基準(リース料総額の現在価値が見積現金購入価額の概ね90%以上)と経済的耐用年数基準(解約不能期間が経済的耐用年数の概ね75%以上)のいずれかです。ファイナンス・リースはさらに所有権移転と移転外に分かれ、譲渡条件付・割安購入選択権付・特別仕様物件の3つが所有権移転の型。所有権移転外のリース資産は税法上リース期間定額法のみが認められています。2026年8月のリース取扱高3,282億円と機種別の内訳もあわせて確認しました。