見積もりで出てくるのは、売却価格と家賃という2つの数字です。ところがこの2つは独立しておらず、片方を動かすともう片方も動きます。しかも出てきた金額がそのまま手元に残るわけでもありません。ここでは、簡易シミュレーションの結果をどう読めばいいのか、何が含まれていないのかを、国税庁が公表している税額まで含めて整理します。
リースバック売却価格・家賃 簡単見積もりシミュレーション
この記事で分かること
- 見積もりが出す2つの金額は連動していて、高く売れば家賃は重くなる
- 家賃はおおむね買取価格 × 年利回り ÷ 12 という形で置かれる
- 売買契約書には契約金額に応じた印紙税がかかる。1,000万円超5,000万円以下なら軽減後1万円
- 印紙税の軽減措置は令和9年3月31日までに作成される契約書が対象
- 概算には税金も、住み続けられる期間も、買戻しの条件も入っていない
シミュレーションは何を入れて、何を返しているのか
簡易見積もりの多くは、物件の所在地・種別・面積・築年数といった基本情報を受け取り、周辺の相場から売却価格の見当をつけ、そこから買取価格と家賃の目安を返します。数分で結果が出るぶん、扱っている情報は限られています。室内の状態も、権利関係の細部も、この段階では見ていません。
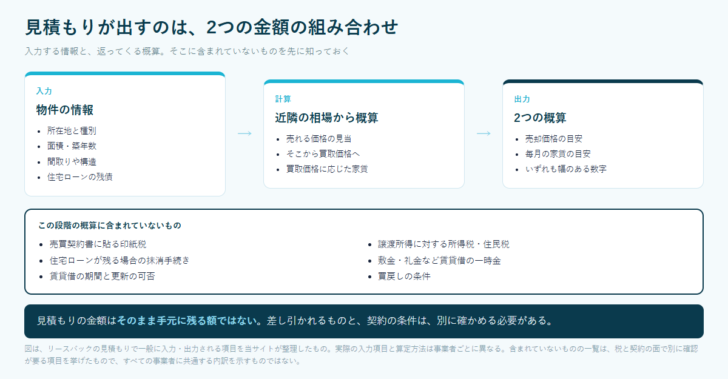
ですから、返ってきた金額は幅のある目安として読むのが正しい使い方です。実際の提示額は、現地を見て、登記の内容を確認し、賃貸借の条件を詰めたうえで決まります。簡易見積もりの役割は、検討を始める価値があるかどうかを判断する材料をつくることにあります。
売却価格と家賃は、同じつまみの両端にある
リースバックで見落とされやすいのが、2つの数字の関係です。買った側は、その物件を貸して家賃を受け取ります。いくらで買ったかに対して、年間いくらの家賃を受け取るか。この比が利回りで、家賃はこの利回りをもとに置かれます。式にすると単純です。
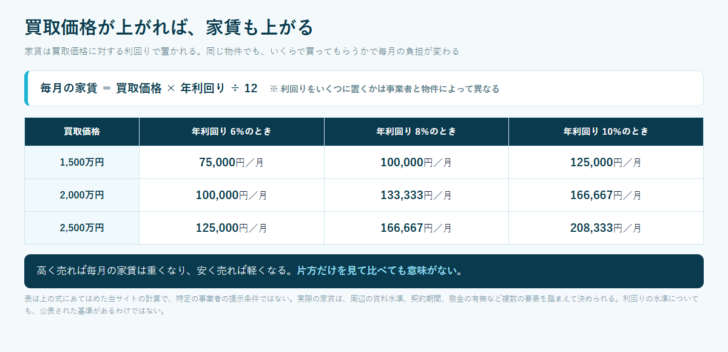
表を見ると、同じ2,000万円でも利回りの置き方で家賃が10万円から16万6,667円まで動きます。逆に、家賃を抑えたければ買取価格を下げるという方向にもなります。「高く買ってもらえた」ことだけを喜ぶと、毎月の負担が重くなっていることを見落とします。比べるときは、売却価格と家賃を必ず一組で見てください。
利回りをいくつに置くかについて、公表された基準があるわけではありません。周辺の賃料水準、契約期間、敷金の有無、物件の状態など複数の要素で変わります。ここで示した6%・8%・10%は、関係の向きを見るために置いた数字であって、相場を示すものではありません。
契約書に貼る印紙は、契約金額で決まっている
ここから、見積もりに含まれていない費用に移ります。まず確実にかかるのが、売買契約書に貼る印紙税です。国税庁のタックスアンサーNo.7108によれば、平成26年4月1日から令和9年3月31日までの間に作成される不動産の譲渡に関する契約書のうち、記載された契約金額が10万円を超えるものは、税額が軽減されます。
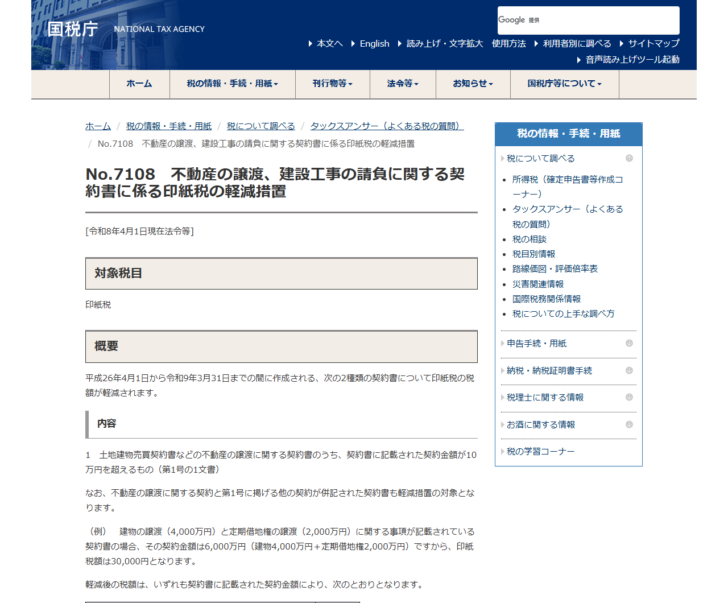
| 契約書に記載された契約金額 | 本則の税額(第1号文書) | 軽減後の税額 |
|---|---|---|
| 100万円を超え500万円以下 | 2千円 | 1千円 |
| 500万円を超え1,000万円以下 | 1万円 | 5千円 |
| 1,000万円を超え5,000万円以下 | 2万円 | 1万円 |
| 5,000万円を超え1億円以下 | 6万円 | 3万円 |
| 1億円を超え5億円以下 | 10万円 | 6万円 |
売却価格が2,000万円なら、軽減後の税額は1万円です。金額としては大きくありませんが、見積もりの数字には入っていないことは知っておく価値があります。なお、契約金額が10万円以下のものは軽減措置の対象にならず税額200円、1万円未満のものは非課税とされています。
もっと大きいのは、譲渡所得にかかる税
印紙税より影響が大きいのは、売却によって利益が出た場合の税です。譲渡した年の1月1日現在の所有期間で税率が変わり、5年を超えていれば所得税15%・住民税5%、5年以下であれば所得税30%・住民税9%で計算されます。いずれも復興特別所得税が別に加わります。
| 見積もりに入っていないもの | どこで決まるか | 確かめる先 |
|---|---|---|
| 印紙税 | 売買契約書に記載された契約金額 | 国税庁タックスアンサー No.7108・No.7140 |
| 譲渡所得に対する税 | 譲渡価額から取得費と譲渡費用を引いた金額と、1月1日現在の所有期間 | 国税庁タックスアンサー No.3208・No.3211 |
| 特別控除が使えるか | 売った資産と売った相手の条件。特別の関係がある人に売った場合は対象外 | 国税庁タックスアンサー No.3302 |
| 住宅ローンの残債 | 売却代金から返済して残るかどうか | 金融機関の残高証明 |
| 賃貸借の条件 | 契約の種類、期間、更新の可否、敷金 | 賃貸借契約書と重要事項説明 |
| 買戻しの条件 | 価格と期限が定められているか | 売買契約書の特約 |
3行目は特に注意が要ります。マイホームを売ったときの3,000万円の特別控除には、親子や夫婦など「特別の関係がある人」に対して売ったものでないことという要件があり、国税庁の説明では、そこに生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人が含まれるとされています。誰に売るかによって、使える特例が変わる可能性があるということです。
つまずきやすいのは、所有期間の数え方と取得費
税率が2倍近く変わる境目は所有期間ですが、数え方には決まりがあります。国税庁の説明では、譲渡した年の1月1日現在の所有期間で判定するとされています。売った日から逆算して5年、ではありません。買ってから5年半で売っても、売った年の1月1日時点でまだ5年に達していなければ、短期の税率で計算されることになります。
もう一つが取得費です。取得費は買い入れたときの購入代金や購入手数料などの合計で、建物については所有期間中の減価償却費相当額を差し引いて計算します。問題は、古い家ほど当時の資料が残っていないことです。国税庁は、取得費が分からない場合や実際の取得費が売った金額の5%相当額を下回る場合には、売った金額の5%相当額を取得費とすることができるとしています。
数字にすると影響の大きさが分かります。売却価格2,000万円で取得費が分からないとき、概算取得費は100万円です。譲渡費用を60万円とすると、譲渡所得は1,840万円になります。ここで特別控除がまったく使えないと仮定すると、所有期間が5年を超えている場合で所得税276万円、復興特別所得税5万7,960円、住民税92万円、合計およそ373万円という計算になります。売買契約書や領収書が残っているかどうかで、手元に残る額が数百万円単位で変わりうるということです。
この計算例は、特別控除が使えないと仮定した場合のものです。マイホームを売ったときの3,000万円の特別控除が使えるなら、この例の譲渡所得は控除の範囲に収まります。使えるかどうかは要件次第で、その判定は当サイトではできません。購入時の資料を探しておくことと、税務署または税理士に確認することの2つを、早い段階で進めてください。
売却価格と家賃の組み合わせ。片方だけでなく、両方をセットで記録しておく。
賃貸借契約の種類と期間、敷金、原状回復の負担区分、買戻しの定めの有無。
所有期間、取得費が分かる資料、特別控除の要件に当たるかどうか。判定は税務署か税理士へ。
よくある質問
シミュレーションの金額どおりに売れますか。
簡易見積もりは限られた情報からの概算です。実際の提示額は、現地確認、登記内容の確認、賃貸借条件の調整を経て決まります。目安として使い、そのまま契約条件として受け取らないでください。
家賃はどうやって決まるのですか。
買取価格に対する年利回りをもとに置かれるのが一般的な考え方で、毎月の家賃はおおむね「買取価格×年利回り÷12」という形になります。ただし利回りの水準に公表された基準はなく、周辺の賃料水準や契約条件によっても変わります。
売却価格が高いほうが得ですか。
受け取る金額は増えますが、同じ利回りで置かれるなら毎月の家賃も上がります。手元に入る一時金と、毎月払い続ける家賃の両方を並べて、住み続ける予定の年数で総額を比べてください。
印紙税はいくらかかりますか。
売買契約書に記載された契約金額で決まります。軽減措置の対象となる場合、1,000万円を超え5,000万円以下なら1万円、5,000万円を超え1億円以下なら3万円です。軽減措置は令和9年3月31日までに作成される契約書が対象とされています。
売った利益に税金はかかりますか。
譲渡価額から取得費と譲渡費用を差し引いた金額に対して課税されます。1月1日現在の所有期間が5年を超えていれば所得税15%・住民税5%、5年以下なら所得税30%・住民税9%です。マイホームの3,000万円の特別控除など特例の適用可否は要件次第なので、税務署または税理士にご確認ください。
あわせて読みたい
出典
- 国税庁タックスアンサー No.7108「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」(令和8年4月1日現在法令等。2026年9月10日確認)
- 国税庁タックスアンサー No.7140「印紙税額の一覧表(その1)第1号文書から第4号文書まで」(2026年9月10日確認)
- 国税庁タックスアンサー No.3208「長期譲渡所得の税額の計算」(2026年9月10日確認)
- 国税庁タックスアンサー No.3211「短期譲渡所得の税額の計算」(2026年9月10日確認)
- 国税庁タックスアンサー No.3302「マイホームを売ったときの特例」(2026年9月10日確認)
- 国税庁タックスアンサー No.3258「取得費が分からないとき」(2026年9月10日確認)
家賃の計算例は当サイトによるもので、特定の事業者の提示条件を示すものではありません。税額は記事作成時点で公表されている内容にもとづきます。個別の取引の税務上の取扱いについては、所轄の税務署または税理士にご確認ください。