
自宅を使って資金をつくる方法として、リースバックとよく並べて紹介されるのがリバースモーゲージです。名前は似た文脈で出てきますが、中身は正反対と言っていいほど違います。リバースモーゲージは自宅を担保に入れて借りる仕組みで、所有権は自分に残ります。リースバックは自宅を売る取引で、所有権は買主へ移ります。ここでは住宅金融支援機構の【リ・バース60】に公表されている条件を軸に、仕組みと数字、そしてどちらを選ぶかの分かれ目を整理します。
先に押さえておくこと
- リバースモーゲージは融資。自宅を担保に入れて借り、所有権は自分に残ります。
- 【リ・バース60】は住宅金融支援機構と提携している金融機関が提供する住宅ローンです。機構が直接貸すのではありません。
- 毎月の支払は利息のみ。元金は契約者が亡くなったときに、相続人の一括返済か担保物件の売却代金で返します。
- 融資限度額は担保評価額の50%または60%(満60歳以上)。満50歳以上満60歳未満は30%です。
- 資金使途に生活資金と投資用物件の取得資金は含まれません。ここがリースバックとの実務上の大きな違いです。
- ノンリコース型なら、亡くなったあと担保物件の売却代金で返してなお債務が残っても、相続人が残った債務を返済する必要はありません。
リバースモーゲージの基本の形
リバースモーゲージは、自宅を担保にして融資を受ける仕組みです。通常の住宅ローンが「借りて、毎月元金と利息を返して、残高が減っていく」のに対して、リバースモーゲージは「借りて、毎月は利息だけ払い、元金は最後にまとめて清算する」形になります。残高が減らないので、逆(リバース)という名前が付いています。
日本で広く使われている枠組みが【リ・バース60】です。住宅金融支援機構のページには「【リ・バース60】は、住宅金融支援機構と提携している金融機関が提供する住宅ローンです」と書かれており、キャッチコピーは「60歳からのリフォーム、建替え、住替えに。」です。機構は融資保険を付ける立場で、実際にお金を貸すのは提携している民間の金融機関という構成になっています。
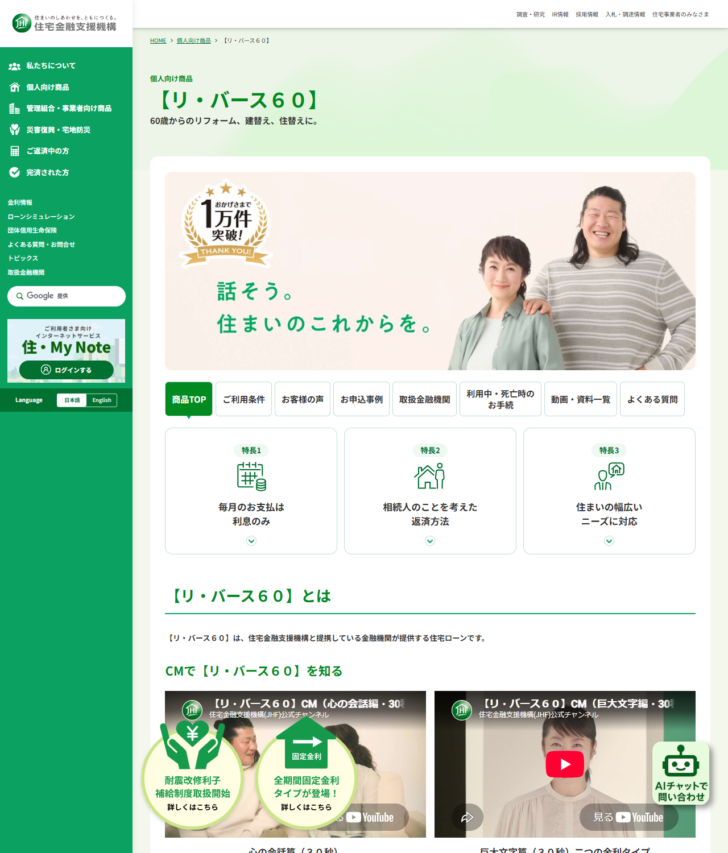
ページに掲げられている特長は3つです。「毎月のお支払は利息のみ」「相続人のことを考えた返済方法」「住まいの幅広いニーズに対応」。2つ目の相続人への配慮というのが、次に説明するノンリコース型のことです。
数字で見る【リ・バース60】
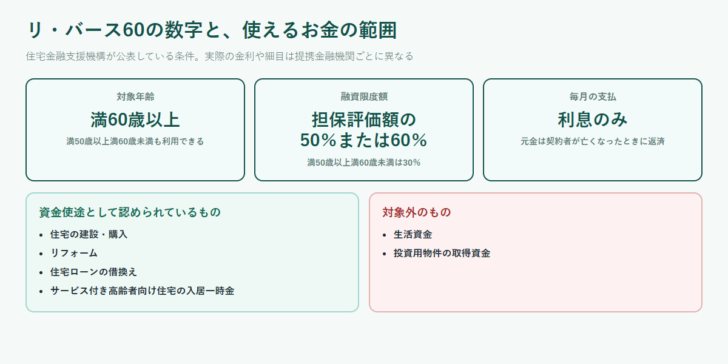
公表されている条件を整理します。金利や細かい取扱いは提携金融機関ごとに違うため、ここに出てくるのは枠組みとしての条件です。
| 項目 | 内容 |
|---|---|
| 対象年齢 | 満60歳以上が基本。満50歳以上満60歳未満も利用できる |
| 融資限度額 | 担保評価額の50%または60%(満60歳以上)。満50歳以上満60歳未満は30% |
| 長期優良住宅の場合 | 満60歳以上なら担保評価額の55%または65% |
| 毎月の支払 | 利息のみ |
| 元金の返済 | 契約者が亡くなったときに、相続人による一括返済か担保物件の売却代金で返済 |
| 担保 | 住宅および土地 |
| 金利 | 変動金利と全期間固定金利のタイプがあり、金融機関ごとに異なる |
担保評価額の50%または60%という上限は、実務上かなり効いてきます。評価額2,000万円の自宅なら1,000万円から1,200万円が上限で、そこから諸費用が引かれます。自宅の価値がそのまま現金になるわけではありません。
リコース型とノンリコース型の違い
リバースモーゲージで必ず確認したいのが、この2つの型です。契約者が亡くなり、担保物件を売って返済してもなお債務が残った場合の扱いが変わります。
| 型 | 残った債務の扱い | 相続人から見た意味 |
|---|---|---|
| ノンリコース型 | 担保物件の売却代金で返済したあとに債務が残っても、相続人が残った債務を返済する必要がない | 自宅を手放す代わりに、借金は引き継がない |
| リコース型 | 残った債務について相続人が返済の責任を負う | 売却しても足りなければ、相続人が払う |
不動産価格が下がって売却代金が残高に届かないという事態は、20年30年という時間軸では十分に起こりえます。その差を誰が負うかを決めるのがこの選択です。機構の説明では、実際にはノンリコース型が約99%選ばれているとされています。
ノンリコース型は相続人にとって安心な代わりに、金利がリコース型より高く設定されることがあります。どちらを選ぶかは金利差と、相続人に残す財産の考え方をあわせて決める話になります。取扱いは金融機関ごとに違うので、必ず個別に確認してください。
リースバックとの違いはどこに出るか
ここからが本題です。同じ「自宅を使って資金をつくる」でも、取引の性質が違うため、判断の軸がまったく変わります。
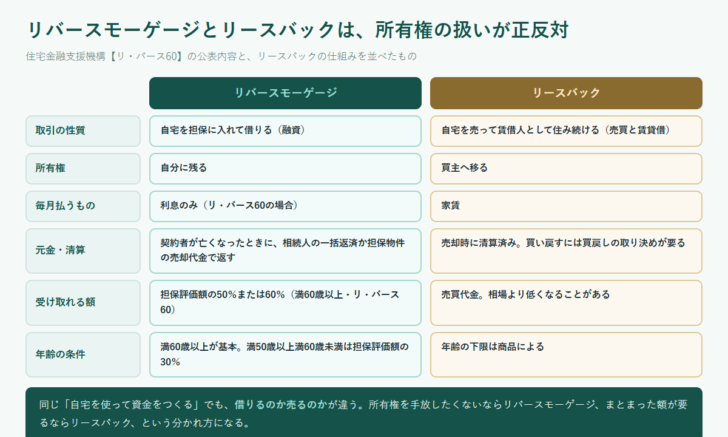
いちばん大きいのは所有権です。リバースモーゲージでは自宅は自分のものであり続けます。固定資産税も自分が払い、修繕も自分の負担です。リースバックでは所有権が買主へ移り、そのあとは賃借人として家賃を払って住みます。固定資産税や大規模修繕の負担は原則として所有者である買主に移ります。
次に大きいのが資金使途です。【リ・バース60】の資金使途は住宅の建設・購入、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金で、生活資金と投資用物件の取得資金は対象外とされています。つまり、老後の生活費に充てる目的では使えません。リースバックは自宅を売った代金なので、使い道に制限はありません。
| やりたいこと | 向いている方 | 理由 |
|---|---|---|
| 自宅を子どもに残す可能性を保ちたい | リバースモーゲージ | 所有権が自分に残る。相続人が一括返済すれば自宅を残せる |
| 生活費や事業資金に充てたい | リースバック | リ・バース60の資金使途に生活資金は含まれていない |
| 自宅を建て替えたい・リフォームしたい | リバースモーゲージ | 資金使途として住宅の建設・購入とリフォームが認められている |
| まとまった額が必要 | リースバック | 担保評価額の50〜60%という上限に縛られない |
| 住宅ローンが残っていて返済が苦しい | 両方を比較 | リ・バース60は住宅ローンの借換えが資金使途に入っている |
| 60歳未満である | リースバック | リ・バース60は満50歳以上が対象。50歳未満だと選べない |
住宅ローンが残っている場合の考え方は住宅ローンが払えないときの選択肢で整理しています。リースバックで自宅を買い戻したい場合の取り決めは買戻し特約の記事を参照してください。【リ・バース60】そのものの使い方はリースバックとリ・バース60の記事でも扱っています。
検討するときに確認すること
| 確認すること | なぜ必要か |
|---|---|
| 年齢が条件に入るか | 満60歳以上が基本。満50歳以上満60歳未満は限度額が担保評価額の30%まで下がる |
| 使い道が資金使途に入るか | 生活資金と投資用物件の取得資金は対象外 |
| 担保評価額はいくらか | その50%または60%が上限。必要額に届くかを先に見る |
| ノンリコース型かリコース型か | 亡くなったあとに残った債務を誰が負うかが変わる |
| 取扱っている金融機関はどこか | 提携している金融機関が提供する商品。取扱いは機関ごとに違う |
| 相続人が納得しているか | 自宅を売って清算する前提になるため、家族の合意が要る |
最後の1点は、制度の説明には出てきませんが実務では最も揉めやすいところです。ノンリコース型なら相続人に債務は残りませんが、自宅そのものは残りません。事前に話しておくかどうかで、あとの進み方がまったく変わります。
よくある質問
リバースモーゲージとは何ですか
自宅を担保に入れて融資を受け、毎月は利息だけを支払い、元金は契約者が亡くなったときに清算する仕組みです。所有権は自分に残ります。日本では住宅金融支援機構が提携金融機関と提供する【リ・バース60】が代表的な枠組みです。
いくらまで借りられますか
【リ・バース60】では、満60歳以上の場合に担保評価額の50%または60%が上限です。担保とする住宅が長期優良住宅なら55%または65%になります。満50歳以上満60歳未満の場合は担保評価額の30%です。
生活費に使えますか
【リ・バース60】では使えません。資金使途は住宅の建設・購入、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金で、生活資金と投資用物件の取得資金は対象外とされています。生活費に充てたいならリースバックなど別の手段を検討することになります。
亡くなったあと、家族に借金が残りますか
ノンリコース型を選んでいれば残りません。担保物件の売却代金で返済したあとに債務が残っても、相続人が残った債務を返済する必要はないとされています。リコース型の場合は、相続人が残った債務の返済責任を負います。
リースバックとどちらがいいですか
所有権を残したいか、使い道の自由と金額を優先するかで分かれます。自宅を残す可能性を保ちたいならリバースモーゲージ、生活資金や事業資金など使い道を選ばずまとまった額が必要ならリースバックが候補になります。
何歳から使えますか
【リ・バース60】は満60歳以上が基本で、満50歳以上満60歳未満も利用できます。ただし満60歳未満の場合、融資限度額は担保評価額の30%にとどまります。
どこで申し込めますか
住宅金融支援機構と提携している金融機関が提供する住宅ローンなので、申込先は各金融機関です。機構のサイトに取扱金融機関の一覧が掲載されています。金利や細かい条件は金融機関ごとに異なります。
この記事で参照した公的資料
- 住宅金融支援機構「【リ・バース60】」 https://www.jhf.go.jp/kojin/yushihoken_revmo/index.html
- 住宅金融支援機構「【リ・バース60】取扱金融機関」 https://www.jhf.go.jp/loan/yushi/info/yushihoken_revmo/kinyukikan.html