家賃負担

リースバック全般

自宅で資金を作る方法は4つ|リースバックだけが所有権を手放す。リ・バース60は利息のみで担保評価額の50%〜60%

2026年10月29日に住宅金融支援機構の公表条件とe-Gov法令検索の条文で確認。自宅を使って資金を作る方法は、リースバック・不動産担保ローン・【リ・バース60】・不動産担保型生活資金の4つに分かれる。所有権が動くのはリースバックだけで、売買契約で買主へ移り、そのあと賃貸借契約で住み続ける。残り3つは抵当権による借入れで、民法第369条第1項が「占有を移転しないで」と定めているため所有権は動かない。【リ・バース60】は借入申込日現在で満60歳以上が対象(満50歳以上満60歳未満も利用可、融資限度額が異なる)、融資限度額は担保評価額の50%または60%(長期優良住宅は55%または65%)で1億2,000万円以下かつ所要資金以内、毎月の支払は利息のみ、元金は死亡時に相続人が一括返済するか担保物件の売却で返す。ノンリコース型なら相続人に残債の返済義務がなく、リコース型なら返済義務がある。資金使途は住宅関連に限られ、生活費は挙がっていない。
リースバック全般

リースバックが向いているのは誰か|残債・家賃・契約の型の3つで決まる。国民生活センターは契約当事者の約7割が70歳以上と公表

リースバックが向いているかどうかは、住宅ローンの残債が売却価格を下回るか、売却代金に頼らず家賃を払い続けられるか、賃貸借が普通借家か定期借家かの3点で判定できます。国民生活センターは2025年5月21日の注意喚起で、契約当事者の約7割が70歳以上で相談件数が増えていること、「売却後もそのまま住み続けられる」と説明されたのに家賃が値上げされて支払えなくなった事例があること、自宅を不動産業者に売却した場合はクーリング・オフができないことを公表しています。定期借家で賃料改定の特約を置くと、借地借家法38条9項により同法32条の増減額請求が適用されません。

不動産リースバック基礎知識

代位弁済後にリースバックはできる?抵当権を外せるかが分かれ目。競売になったときに残る6か月

代位弁済の通知が届いたあとにリースバックが成立するかどうかは、登記に付いた抵当権を抹消できるかで決まります。保証会社は民法499条で債権者に代位し、501条1項で抵当権も行使できます。抵当権が残ったままでは賃借権は競売の売却で効力を失い(民事執行法59条2項)、残るのは民法395条1項の6か月の引渡し猶予だけです。条文の順に整理しました。

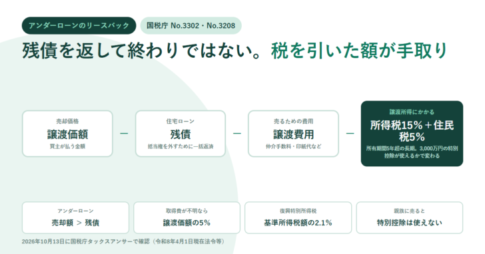
アンダーローンのリースバックで手元に残る額の計算を示すアイキャッチ。譲渡価額から残債、譲渡費用を引き、譲渡所得に所得税15%と住民税5%がかかるという並びと、アンダーローンは売却額が残債を上回ること、取得費が不明なら譲渡価額の5%、復興特別所得税は基準所得税額の2.1%、親族に売ると特別控除は使えないという項目を並べている不動産リースバック基礎知識

アンダーローンのリースバックで手元に残る額|残債のあとに引く譲渡所得税15%と、親族に売ると使えない3,000万円控除

アンダーローンは売却価格が住宅ローン残債を上回っている状態で、売却代金で一括返済して抵当権を外せます。ただし手元に残るのは残債を返した残りそのものではありません。2026年10月13日に国税庁のタックスアンサーで確認したところ、譲渡した年の1月1日現在の所有期間が5年を超える長期なら、課税長期譲渡所得金額×15%(住民税5%)で、平成25年から令和29年までの各年分は復興特別所得税を併せて申告・納付します(No.3208)。課税長期譲渡所得金額は譲渡価額から取得費と譲渡費用を引き、特別控除額を差し引いて求めます。取得費が分からないときは譲渡価額の5%を概算取得費にできます。マイホームなら最高3,000万円の特別控除がありますが(No.3302)、親子や夫婦など「特別の関係がある人」に売った場合は使えず、この「特別の関係がある人」には家屋を売った後その売った家屋で同居する親族も含まれます。第三者の事業者に売る通常のリースバックと、親族間のリースバックで税額が大きく変わります。