リースバックを断られたときの解決策と再挑戦のポイント
リースバックが断られる主な理由 1. 物件価値の低さや老朽化 リースバックを行う企業は、物件の市場価値が十分にあるかどうかを厳しく評価します。物件の老朽化が進んでいたり、立地条件が不利で市場価値が低い場合、リースバックの...
 不動産リースバックの流れ
リースバックが断られる主な理由 1. 物件価値の低さや老朽化 リースバックを行う企業は、物件の市場価値が十分にあるかどうかを厳しく評価します。物件の老朽化が進んでいたり、立地条件が不利で市場価値が低い場合、リースバックの...
 不動産リースバック基礎知識
リースバックを断られたとき、理由は物件・権利の側と、人・保証の側に分かれます。物件側は会社を変えても同じ結論になり、人側は会社を変えると結果が変わることがあります。残債が査定額を上回る場合は差額を現金で用意すれば取り扱うと公表している会社があり、借地は地主の承諾(民法612条1項)と裁判所の許可(借地借家法19条1項)、共有は全員の同意(民法251条1項)が前提です。市街化調整区域の扱いや対応エリアは各社の公表条件で確かめられます。
 不動産リースバック基礎知識
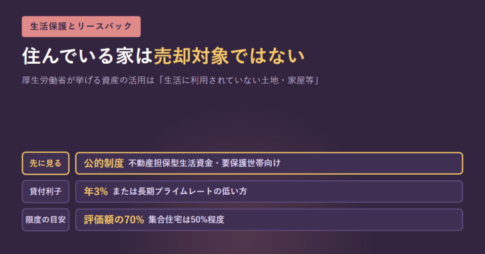
厚生労働省が資産の活用として挙げているのは「預貯金、生活に利用されていない土地・家屋等」で、現に住んでいる家をただちに売却対象とする記載はありません。自宅を持つ高齢者世帯には、生活福祉資金貸付制度の「不動産担保型生活資金」(土地の評価額の70%程度・月30万円以内・保証人が要)と「要保護世帯向け不動産担保型生活資金」(土地及び建物の評価額の70%程度、集合住宅は50%・生活扶助額の1.5倍以内・保証人不要)があります。どちらも貸付利子は年3%または長期プライムレートの低いほう。リースバックとの違いと、確認する順番を公表内容で整理しました。
経営者「Leo(れお)」

【仕事】IT系企業2社の経営者
【事業歴】法人経営:4年
【年商】3億
【趣味】海外ドラマ鑑賞