親子間・親族間売買とリースバックの違い|みなし贈与と3,000万円控除で分かれる
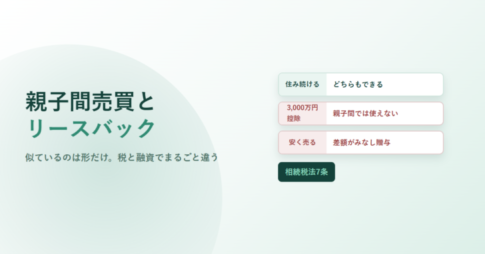
自宅を子に売って住み続ける形は、リースバックと結果は同じでも税と融資の扱いが違います。相続税法7条は著しく低い価額で譲り受けた場合に時価との差額を贈与とみなし、国税庁は判定に一律の割合を示していません。マイホームを売ったときの3,000万円特別控除は、親子や夫婦など特別の関係がある人への譲渡では使えません。買主が住宅ローンを使いにくい理由、抵当権を外す順番、相続との関係まで整理しました。
経営者「Leo(れお)」

【仕事】IT系企業2社の経営者
【事業歴】法人経営:4年
【年商】3億
【趣味】海外ドラマ鑑賞