
リースバックで自宅を売ると、その年の所得に譲渡所得が乗ります。所得が増えれば、翌年度の医療費の上限も変わります。高額療養費の自己負担限度額は所得区分で決まっていて、70歳以上では課税所得145万円が3割負担と2割・1割負担の分かれ目です。
しかもこの表は2026年8月(令和8年8月)に見直されたばかりで、月単位の上限額が上がり、新たに年単位の上限額が入りました。2026年11月14日に厚生労働省が公表している現行の表を読み、どの数字がどこで変わるのかを確かめました。
令和8年8月に表が入れ替わった
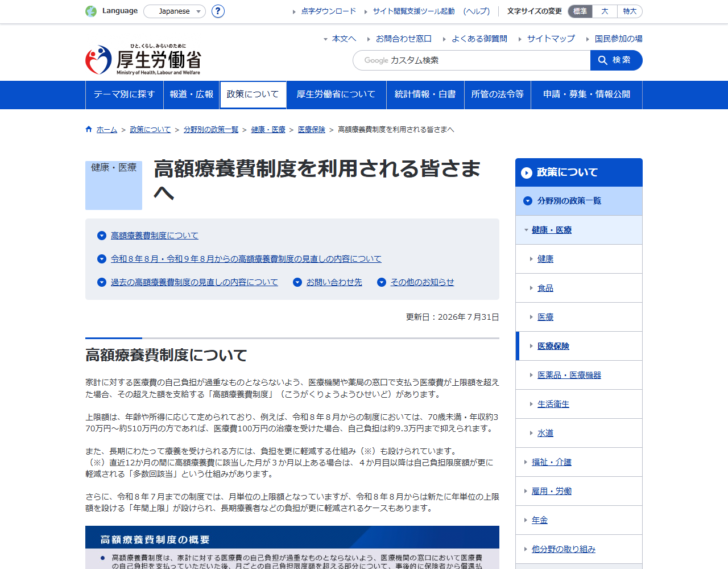
厚生労働省は高額療養費制度のページを2026年7月31日に更新し、「令和8年7月までの制度では、月単位の上限額となっていますが、令和8年8月からは新たに年単位の上限額を設ける『年間上限』が設けられ、長期療養者などの負担が更に軽減されるケースもあります」と案内しています。
見直しは2段階です。令和8年8月から月額の上限が見直され、令和9年8月から所得区分がさらに細分化されます。いま適用されているのは令和8年8月〜令和9年7月の表です。古い記事に載っている「80,100円+(医療費−267,000円)×1%」は、現在の数字ではありません。
70歳以上の現行の限度額
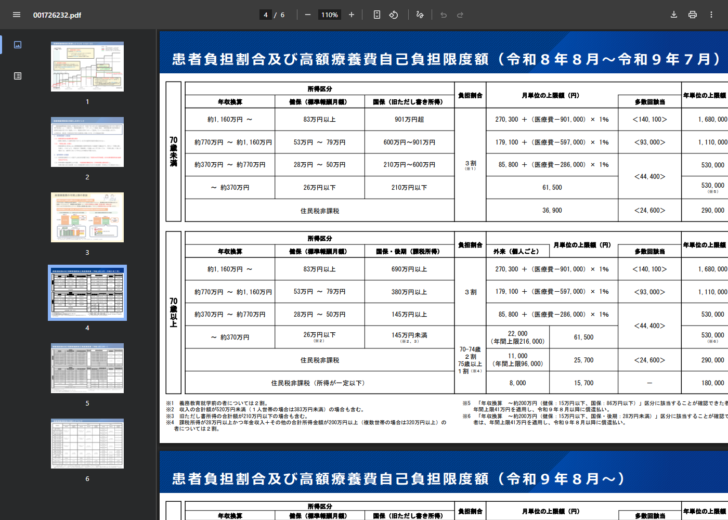
| 国保・後期の課税所得 | 負担割合 | 外来(個人ごと) | 月単位の上限(世帯) | 多数回該当 | 年単位の上限 |
|---|---|---|---|---|---|
| 690万円以上 | 3割 | 270,300円+(医療費−901,000円)×1% | 140,100円 | 1,680,000円 | |
| 380万円以上 | 3割 | 179,100円+(医療費−597,000円)×1% | 93,000円 | 1,110,000円 | |
| 145万円以上 | 3割 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 530,000円 | |
| 145万円未満 | 70〜74歳2割/75歳以上1割 | 22,000円(年間上限216,000円) | 61,500円 | 44,400円 | 530,000円 |
| 住民税非課税 | 70〜74歳2割/75歳以上1割 | 11,000円(年間上限96,000円) | 25,700円 | 24,600円 | 290,000円 |
| 住民税非課税(所得が一定以下) | 70〜74歳2割/75歳以上1割 | 8,000円 | 15,700円 | — | 180,000円 |
多数回該当は、直近12か月に高額療養費に該当した月が3か月以上あるとき、4か月目以降に適用される軽減後の額です。年単位の上限は8月から翌年7月までを1年として数えます。
145万円の線をまたぐと何が変わるか
課税所得145万円の前後で変わる3つのこと
窓口
負担割合が2割・1割から3割へ
課税所得145万円未満は70〜74歳が2割、75歳以上が1割です。145万円以上になると3割になります。毎回の窓口負担が増えます。
外来
外来特例の22,000円が消える
145万円未満には外来(個人ごと)22,000円・年間上限216,000円という枠があります。145万円以上の区分にこの外来欄はありません。
上限
月の上限が61,500円から計算式へ
145万円未満は月61,500円の定額です。145万円以上は85,800円+(医療費−286,000円)×1%となり、医療費が大きいほど上限も上がります。
リースバックで譲渡所得が出た年は、翌年度の課税所得がその分だけ跳ね上がります。ふだん課税所得145万円未満で1割負担だった人が、売却の翌年度だけ3割負担・上限85,800円+1%の区分に移る、という動き方をします。
医療費がかさんでいる時期にリースバックを使うなら、売却を同じ年に重ねるかどうかで翌年度の医療費負担が変わります。窓口負担割合そのものの判定はリースバックと医療費の窓口負担割合で扱いました。
「収入」で2割に戻せる場合がある
現行表の注記2は「収入の合計額が520万円未満(1人世帯の場合は383万円未満)の場合も含む」としています。課税所得が145万円以上でも、収入の合計額がこの基準より下であれば145万円未満の区分として扱われるという定めです。
注記3は「旧ただし書所得の合計額が210万円以下の場合も含む」としています。課税所得だけで自動的に決まるわけではなく、収入や旧ただし書所得による救済の道が用意されています。ただし、リースバックの売却代金がこの「収入の合計額」にどう算入されるかは、今回確認した資料には書かれていませんでした。
年間上限という新しい枠
令和8年8月から入った年単位の上限は、月ごとの自己負担が積み上がっても、年間の上限額に達した後はそれ以上の支払いが不要になる仕組みです。厚生労働省は「年間とは、8月から翌年7月までを指します」と説明しています。
| 区分 | 年単位の上限 | 月あたりに直すと |
|---|---|---|
| 課税所得690万円以上 | 1,680,000円 | 140,000円 |
| 課税所得380万円以上 | 1,110,000円 | 92,500円 |
| 課税所得145万円以上/145万円未満 | 530,000円 | 約44,200円 |
| 住民税非課税 | 290,000円 | 約24,200円 |
| 住民税非課税(所得が一定以下) | 180,000円 | 15,000円 |
右端は年単位の上限を12で割った当サイトの計算です。厚生労働省の資料にも「年間上限の月額平均」として140,000円、92,500円、約44,200円、約34,200円、約24,200円、15,000円という数字が示されています。
年間上限は多数回該当を下回る水準に設定されており、厚生労働省は「多数回該当を下回る水準に設定」と注記しています。長く治療を続ける人ほど効いてくる仕組みです。
窓口で上限までにとどめる手続き
高額療養費は本来、窓口でいったん支払ってから後で払い戻しを受ける償還払いの制度です。ただし入院は現物給付化されており、外来も平成24年4月から、同一医療機関で自己負担限度額を超える場合に現物給付化が導入されています。
厚生労働省は、この取扱いを受けるには「マイナ保険証をご利用いただくか、事前に『限度額適用認定証(認定証)』を入手していただく必要があります」と案内しています。交付の手続きは、加入している健康保険組合、協会けんぽ、または市町村(国民健康保険・後期高齢者医療制度)に問い合わせる形です。
リースバックで所得区分が変わった年度は、手元の認定証に書かれた区分が古いままになっていることがあります。窓口で適用される上限は認定証の区分で決まるため、区分が上がったのに古い認定証を出すと、後から差額を精算することになります。マイナ保険証を使う場合は保険者側のデータで判定されます。
多数回該当は据え置かれた
今回の見直しでは、月単位の上限額が引き上げられた一方で、多数回該当の金額は据え置かれました。厚生労働省は「長期に継続して治療を受けられている方の経済的負担を増加させないために、『多数回該当』の金額を据え置くこととしています」と説明しています。
70歳以上・課税所得145万円以上なら、4か月目以降は44,400円です。月単位の上限が85,800円+1%であることと比べると、3か月を超えて治療が続く場合の負担は半分以下に落ちます。売却の翌年度に区分が上がっても、治療が長引く人ほど差は小さくなります。
売却の翌年度だけ変わる
リースバックの売却が所得に乗るまでの順番
- 売却した年の譲渡所得として、所得税・住民税の計算に入る。
- 翌年の住民税額が決まり、課税所得が確定する。
- その課税所得をもとに、負担割合と高額療養費の所得区分が決まる。
- 区分が上がるのは原則としてその年度だけで、翌々年度には元の区分に戻る。
- 同じ課税所得は、介護保険料の段階や後期高齢者医療の保険料にも使われる。
同じ所得の増加は、医療費の上限だけでなく保険料にも効きます。介護保険料の段階がどう動くかはリースバックと介護保険料の段階、後期高齢者医療の保険料はリースバックと後期高齢者医療保険料にまとめています。
70歳未満の表も変わっている
| 国保(旧ただし書き所得) | 月単位の上限 | 多数回該当 | 年単位の上限 |
|---|---|---|---|
| 901万円超 | 270,300円+(医療費−901,000円)×1% | 140,100円 | 1,680,000円 |
| 600万円〜901万円 | 179,100円+(医療費−597,000円)×1% | 93,000円 | 1,110,000円 |
| 210万円〜600万円 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 530,000円 |
| 210万円以下 | 61,500円 | 44,400円 | 530,000円 |
| 住民税非課税 | 36,900円 | 24,600円 | 290,000円 |
70歳未満でも、旧ただし書き所得が210万円を超えると定額61,500円から計算式に変わります。リースバックは高齢者向けの印象がありますが、70歳未満の利用者にも同じ構造の段差があります。
令和9年8月からはさらに細かくなる
厚生労働省は令和9年8月からの表も公表しています。70歳未満は現在の5区分から11区分に細分化され、年収約200万円未満の多数回該当が34,500円に引き下げられます。年収約260万円〜約370万円は69,600円、約200万円〜約260万円は65,400円といった中間の区分が加わります。
所得区分が細かくなると、譲渡所得による区分の移動も段階的になります。いま適用されている表と、来年8月からの表は別物です。売却の時期を検討する際は、どちらの表が当たる年度かを確かめる必要があります。
この記事で確認できなかったこと
- リースバックの売却代金が、注記2の「収入の合計額」にどう算入されるか。今回確認した厚生労働省の資料には記載がない
- 居住用財産の3,000万円特別控除を使った場合に、高額療養費の所得区分の判定で控除後の金額が使われるかどうか
- 年間上限に達した場合の還付の手続き
- 国民健康保険と後期高齢者医療で、課税所得の算定に差があるかどうか
- 令和9年8月からの70歳以上の表の詳細。今回は70歳未満の細分化までを確認した
よくある質問
リースバックで売ると医療費の上限は上がりますか。
譲渡所得が出れば翌年度の課税所得が増え、所得区分が上がることがあります。70歳以上では課税所得145万円が、2割・1割負担と3割負担の分かれ目です。
いくらが上限になりますか。
令和8年8月〜令和9年7月の表では、70歳以上・課税所得145万円未満が月61,500円(外来は個人ごと22,000円)、145万円以上が85,800円+(医療費−286,000円)×1%です。
上がるのは何年間ですか。
所得区分はその年度の課税所得で決まるため、原則として売却の翌年度だけです。ただし分割で受け取る契約などでは所得の出方が変わります。
年間上限とは何ですか。
令和8年8月から導入された年単位の上限です。8月から翌年7月までの自己負担が上限に達すると、それ以降の支払いが不要になります。70歳以上・課税所得145万円未満なら530,000円です。
課税所得が145万円を超えても2割のままにできますか。
現行表の注記には「収入の合計額が520万円未満(1人世帯の場合は383万円未満)の場合も含む」「旧ただし書所得の合計額が210万円以下の場合も含む」とあります。該当するかは加入している保険者に確認してください。
古い記事の「80,100円+1%」は使えますか。
令和8年7月までの数字です。令和8年8月からは85,800円+(医療費−286,000円)×1%に変わっています。
出典
- 厚生労働省「高額療養費制度を利用される皆さまへ」(更新日2026年7月31日)(2026年11月14日確認)
- 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」(2026年11月14日確認)