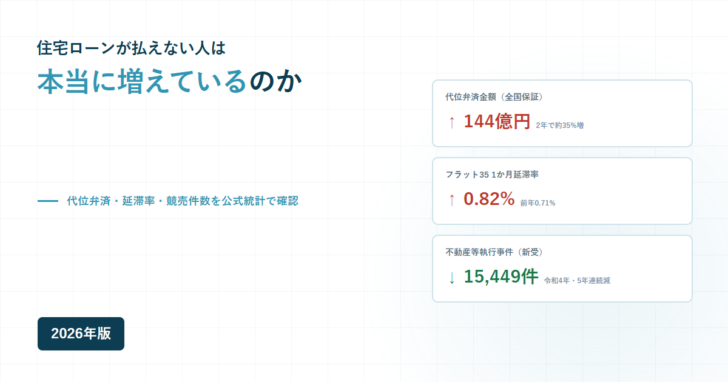
「住宅ローン払えない人急増」という言葉を検索でよく見かけます。本当に増えているのか、公表されている統計で確かめました。結論から言うと、指標によって答えが割れます。住宅ローンの保証会社最大手が代位弁済した金額は2年続けて増え、住宅金融支援機構(フラット35)の延滞率もわずかに上がっています。一方、裁判所の司法統計で確認できる不動産競売の件数は、確認できた最新の数字(令和4年)まではむしろ減少が続いていました。「急増」と断定する前に、何のデータを見ているかを区別する必要があります。
先に結論
- 全国保証(住宅ローン保証の最大手)の代位弁済金額は、2023年3月期107億円→2024年3月期122億円→2025年3月期144億円と2年続けて増加。2026年3月期は170億円を計画しています。
- ただし代位弁済率(保証債務残高に対する比率)は0.07%→0.08%→0.09%と、水準自体は小さいまま小幅に上昇しています。
- 住宅金融支援機構のフラット35(買取型)では、1か月延滞率が0.71%→0.82%、4か月以上延滞率が0.32%→0.38%に上昇(2023年度末→2024年度末)。
- 裁判所の司法統計で確認できた不動産等執行事件の新受件数は、平成30年21,595件→令和4年15,449件と一貫して減少していました。令和5年以降の確定数値は今回確認できていません。
- 全国保証は代位弁済の増加要因を「自営業者等の経営環境悪化」とし、「良好な雇用環境が継続していることから、代位弁済と相関関係にある失業率の上昇は見られず」とも説明しています。
代位弁済額は2年続けて増えている
住宅ローンを借りるとき、多くの人は銀行指定の保証会社と保証委託契約を結びます。返済が滞ると、保証会社が銀行へ残債を立て替えて支払い(代位弁済)、その後は保証会社が債務者に請求する側(求償権者)に替わります。住宅ローン保証の最大手である全国保証株式会社の決算説明資料には、この代位弁済金額の推移が公表されています。
| 決算期 | 代位弁済金額 | 代位弁済率 | 保証債務残高 |
|---|---|---|---|
| 2021年3月期 | 104億円 | 0.08% | 146,501億円 |
| 2022年3月期 | 93億円 | 0.07% | 153,941億円 |
| 2023年3月期 | 107億円 | 0.07% | 161,560億円 |
| 2024年3月期 | 122億円 | 0.08% | 176,888億円 |
| 2025年3月期 | 144億円 | 0.09% | 194,591億円 |
| 2026年3月期(計画) | 170億円 | 0.09% | — |
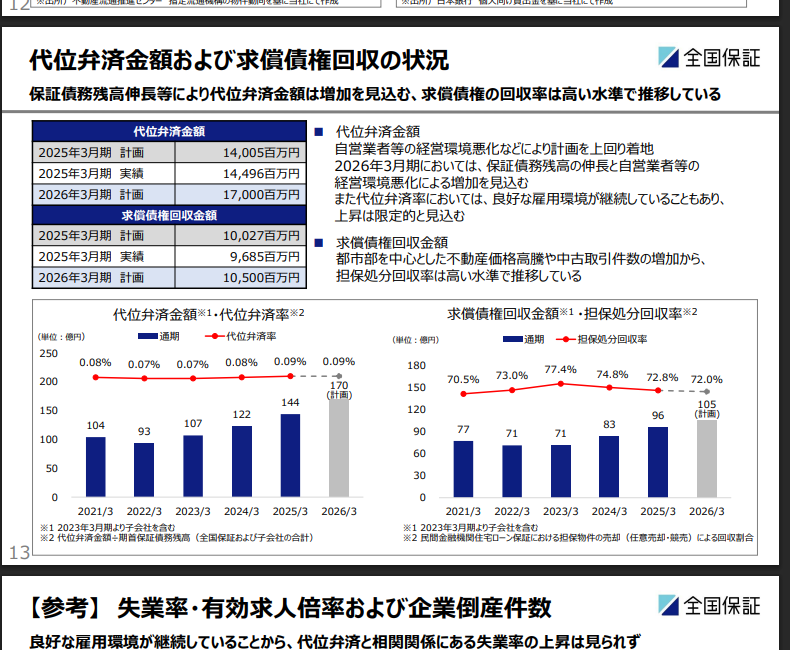
金額は2023年3月期から2025年3月期までの2年間で約35%増えました。ただし代位弁済率(期首の保証債務残高に対する代位弁済金額の比率)で見ると0.07%から0.09%への上昇にとどまります。保証する住宅ローンの残高そのものが増え続けている(146,501億円→194,591億円)ため、金額が増えるのは残高増加分も含んでいることに注意してください。
全国保証は増加の理由を「自営業者等の経営環境悪化などにより計画を上回り着地」「保証債務残高の伸長と自営業者等の経営環境悪化による増加を見込む」と説明しています。同じ資料では、企業倒産件数が「物価高および人件費上昇等によるコストアップで、倒産は増加傾向にある」ともしています。一方で失業率・有効求人倍率には悪化の兆候が見られず、「代位弁済と相関関係にある失業率の上昇は見られず」と明記されています。給与所得者の失業ではなく、自営業者の資金繰り悪化が主な要因として説明されている点は見落とされがちです。
フラット35の延滞率もわずかに上昇
住宅金融支援機構が証券の発行者情報として公表している資料には、フラット35(買取型等)の延滞率の推移が載っています。
| 項目 | 2023年度末(2024年3月) | 2024年度末(2025年3月) |
|---|---|---|
| 1か月延滞率 | 0.71% | 0.82% |
| 2か月延滞率 | 0.26% | 0.28% |
| 3か月延滞率 | 0.17% | 0.18% |
| 4か月以上延滞率 | 0.32% | 0.38% |
| 繰上償還請求率 | 0.27% | 0.34% |
| 繰上返済率 | 2.70% | 2.66% |
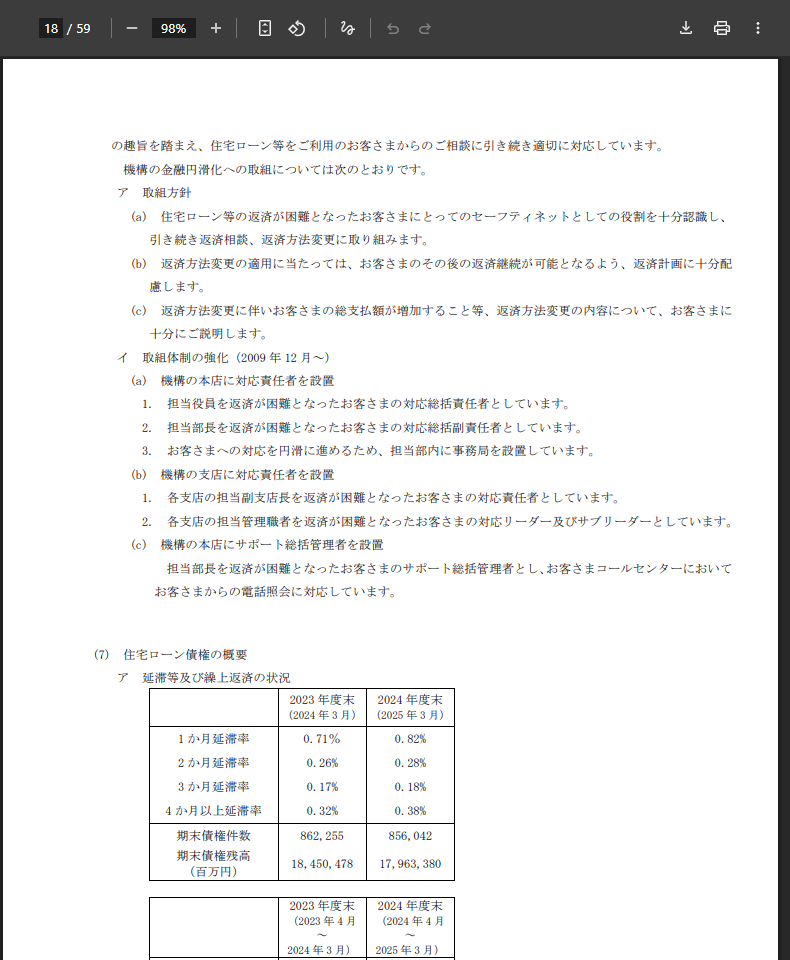
延滞率はどの区分でも前年度より上がっていますが、絶対水準としては1%未満にとどまります。「繰上償還請求率」は、機構が債務者に残債務全額の一括返済を求める手続きの発生率で、0.27%から0.34%に上がりました。これは返済方法の変更などでも立て直せず、機構側が強い対応に踏み切るケースが増えたことを示す数字です。
裁判所の統計では不動産競売は減少基調だった
最高裁判所事務総局が公表する司法統計年報には、不動産等執行事件(担保不動産競売を含む)の新受件数が載っています。確認できた直近の確定データは次のとおりです。
| 年 | 新受件数 | 前年比 |
|---|---|---|
| 平成30年 | 21,595件 | — |
| 令和元年 | 21,272件 | — |
| 令和2年 | 17,705件 | — |
| 令和3年 | 16,700件 | — |
| 令和4年 | 15,449件 | 前年比▲7.5% |
令和5年以降の確定件数は、今回の調査では確認できませんでした。最高裁判所が公表する司法統計年報の該当年版は見つけましたが、該当する統計表(不動産等執行事件の新受件数)の掲載ページを特定できず、裏付けのある数字として本文に書くことを見送りました。不動産業者等のブログには「令和6年に増加へ転換した」とする記述もありますが、出典や件数の定義(担保権実行による競売か、強制競売を含むか)が記事ごとに食い違っており、根拠として採用していません。最新の件数は、最高裁判所の司法統計のポータルで直接確認することをおすすめします。
令和4年までの確定データでは、不動産等執行事件はむしろ一貫して減少していました。この減少には、低金利が長く続いたこと、住宅ローンの返済方法変更や任意売却・リースバックといった競売に至る前の選択肢が利用されていることなど、複数の要因が考えられますが、どの要因がどれだけ効いているかを示す公表資料は今回見つけられませんでした。
3つの数字が食い違って見える理由
同じ「払えない」でも、どの段階の数字かが違う
延滞・代位弁済(表1・表2)
返済が滞り始めた、あるいは保証会社が立て替えた段階の数字。直近で増加が確認できる。
不動産競売(表3)
任意売却・リースバックなどで解決できず、裁判所の手続きまで進んだ段階の数字。確認できた最新の令和4年までは減少。
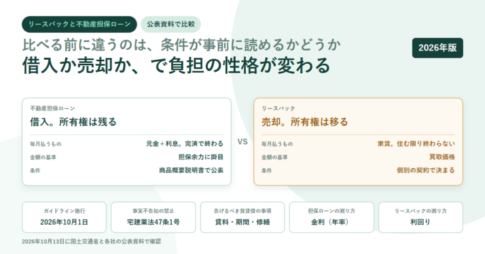
延滞や代位弁済が増えていても、それがそのまま競売の増加につながるとは限りません。返済方法の変更、任意売却、リースバックなど、競売に至る前に解決される件数が増えていれば、延滞は増えても競売は増えないという状況が起こり得ます。ただし、これはあくまで考えられる説明の1つであり、延滞の増加と競売の減少を直接結びつけて証明した公表資料は確認できていません。「払えない人が急増している」と一言でまとめず、延滞・代位弁済・競売のどの段階の話をしているかを区別することが大切です。
代位弁済が実行された段階でも、まだ打てる手はあります。代位弁済のあとは保証会社が求償権者になりますが、抵当権を抹消できる見込みがあれば、その時点からでも任意売却やリースバックを検討できる場合があります。競売開始決定が出たあとは動ける期限が限られるため、延滞が続いている、あるいは代位弁済の通知が届いた段階で選択肢を確認しておくほうが、選べる方法の幅は広く残ります。
よくある質問
- 住宅ローンが払えない人は本当に急増していますか。
- 指標によります。全国保証の代位弁済金額は2年続けて増加し、フラット35の延滞率もわずかに上昇しています。一方、裁判所の統計で確認できた不動産競売の新受件数は、確認できた最新の令和4年までは減少していました。「急増」と一括りにできる状況ではありません。
- 代位弁済とは何ですか。
- 住宅ローンの返済が滞ったとき、保証会社が金融機関へ残債を立て替えて支払う仕組みです。代位弁済のあとは、保証会社が債務者に対して立て替えた分の返済を求める求償権者になります。
- 代位弁済が増えている理由は何ですか。
- 全国保証は「自営業者等の経営環境悪化」を理由に挙げています。同時に「良好な雇用環境が継続していることから、代位弁済と相関関係にある失業率の上昇は見られず」とも説明しており、会社員の失業増加が主因という説明ではありません。
- 延滞や代位弁済が増えているのに、なぜ競売は減っているのですか。
- 断定はできません。考えられる説明として、返済方法の変更・任意売却・リースバックなど競売前の解決手段が利用されている可能性がありますが、これを直接裏付ける公表資料は確認できていません。
- フラット35の「繰上償還請求率」とは何ですか。
- 住宅金融支援機構が債務者に対して、残っている債務の全額を一括で返すよう求める手続きの発生率です。返済方法の変更などでも立て直せなかった場合に行われます。2023年度末0.27%から2024年度末0.34%に上昇しました。
- 自分の住宅ローンの返済が苦しくなったら、まず何をすればいいですか。
- この記事は全体の統計を整理したもので、個別の相談先ではありません。住宅金融支援機構は返済方法の変更メニューを用意しており、申請は返済中の金融機関へ連絡するよう案内しています。滞納が進んで競売が迫っている場合は、任意売却やリースバックも選択肢になりますが、どの方法が合うかは残債務と売却見込み額の関係によって変わるため、早い段階で金融機関や専門家に相談することが勧められています。
この記事の調査方法
全国保証の代位弁済金額・代位弁済率・保証債務残高は、同社が公表する「2025年3月期 決算説明資料」(2026年11月18日に原本PDFを取得)の記載数値をそのまま引用しました。フラット35の延滞率・繰上償還請求率は、住宅金融支援機構「住宅金融支援機構債券2024年度 商品内容説明書」(2026年11月18日に原本PDFを取得)の記載数値です。不動産等執行事件の新受件数は、最高裁判所事務総局「令和4年司法統計年報概要版」(2026年11月18日に原本PDFを取得)に記載された平成30年〜令和4年の確定数値のみを使用し、それ以降の年については確認できた資料が無かったため記載していません。統計の性質上、延滞・代位弁済・競売の件数を直接比較することはできず、因果関係を示す資料でもありません。
この記事が参照した一次情報
- 全国保証株式会社「2025年3月期 決算説明資料」(2026年11月18日確認)
https://daiwair.webcdn.stream.ne.jp/www11/daiwair/qlviewer/pdf/2505097164fNbljhhfj.pdf - 住宅金融支援機構「住宅金融支援機構債券2024年度 商品内容説明書(発行者情報)」(2026年11月18日確認)
https://www.jhf.go.jp/files/topics/5004_ext_99_0.pdf - 最高裁判所事務総局「令和4年司法統計年報概要版 1 民事・行政編」(2026年11月18日確認)
https://www.courts.go.jp/saikosai/vc-files/saikosai/toukei/toukei-pdf-12669.pdf
掲載した数値は各資料の公表時点のものです。最新の統計は発行元のサイトで確認してください。この記事は特定の金融機関・サービスを推奨するものではなく、統計間の因果関係を証明するものでもありません。