リースバックで自宅を売ると、その年の所得に譲渡所得が乗ります。75歳以上の方なら、翌年度の後期高齢者医療保険料がどうなるかが気になるはずです。結論から書くと、効き方は2段に分かれます。所得割の計算では3,000万円の特別控除を引いたあとの金額が使われますが、均等割の軽減を判定するときは特別控除を引きません。つまり譲渡所得が控除で0になっても、均等割の軽減だけが外れることがあります。2026年11月3日に東京都と大阪府の後期高齢者医療広域連合の公表内容で確認しました。
2026年11月3日に広域連合の公表内容で確認できたこと
- 保険料は「医療分」と「子ども・子育て支援金分」の合計で、それぞれ均等割額と所得割額からなる。子ども分は令和8年度から始まった
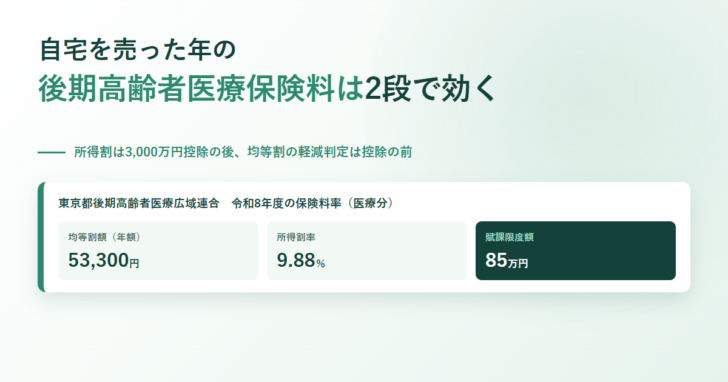
- 東京都の令和8年度は、医療分の均等割額が53,300円、所得割率が9.88%、最高限度額が85万円。子ども分は均等割1,300円・所得割0.26%・限度額2万1千円
- 所得割の計算に使う「保険料計算のもととなる所得金額」は、長期(短期)譲渡所得金額等を含む合計から基礎控除43万円を引いた額(合計所得金額2,400万円以下の場合)
- 均等割の軽減判定に使う「総所得金額等を合計した額」では、譲渡所得の特別控除を控除しないと東京都の広域連合が明記している
- 料率は広域連合ごとに違う。大阪府の令和8年度は医療分の均等割額が64,931円、子ども分が1,373円で、東京都より高い
保険料の組み立ては「均等割+所得割」が2本
後期高齢者医療の保険料は、被保険者一人ひとりにかかります。令和8年度からは、従来の医療分に加えて子ども・子育て支援金分(子ども分)が算定されるようになりました。どちらも、全員が等しく負担する均等割額と、前年の所得に応じて負担する所得割額の合計です。東京都の広域連合は、年間保険料額を「医療分」と「子ども分」で計算し、それぞれで100円未満を切り捨てた後の合計額としています。
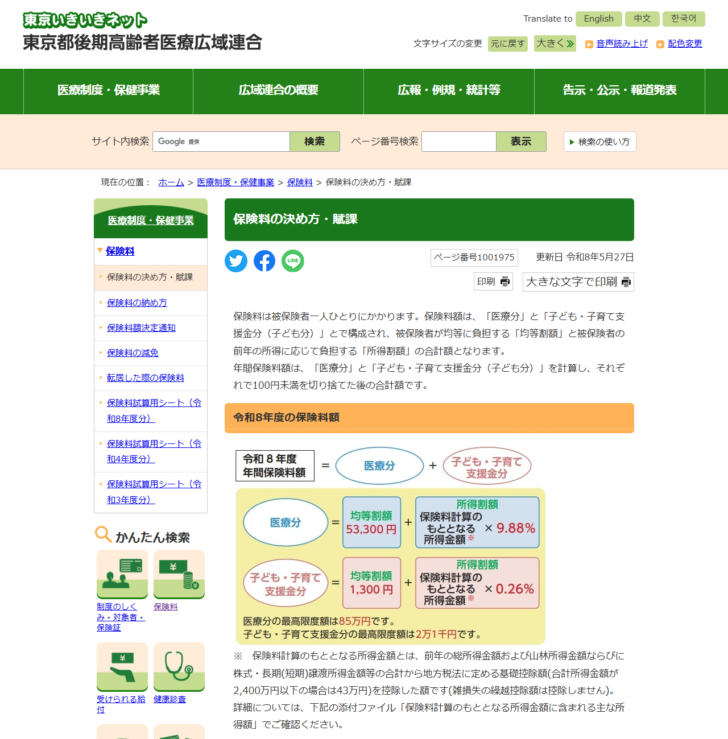
| 区分 | 均等割額(年額) | 所得割率 | 最高限度額 |
|---|---|---|---|
| 医療分 | 53,300円 | 9.88% | 85万円 |
| 子ども・子育て支援金分 | 1,300円 | 0.26% | 2万1千円 |
同じ広域連合は、前回との比較も載せています。医療分の均等割額は令和6・7年度の47,300円から6,000円上がって53,300円、所得割率は9.67%から0.21ポイント上がって9.88%、最高限度額は80万円から5万円上がって85万円です。料率は2年ごとに見直され、令和8・9年度分は令和8年1月29日の広域連合議会で決まり、都内で均一とされています。
所得割は3,000万円控除の「あと」の金額で計算される
所得割の計算に使う金額の定義は、東京都の広域連合のページに注として書かれています。「保険料計算のもととなる所得金額とは、前年の総所得金額および山林所得金額ならびに株式・長期(短期)譲渡所得金額等の合計から地方税法に定める基礎控除額(合計所得金額が2,400万円以下の場合は43万円)を控除した額です」とされ、雑損失の繰越控除額は控除しないと続きます。
ここで言う長期譲渡所得金額は、居住用財産を譲渡した場合の3,000万円特別控除を適用したあとの金額です。したがって、売却益が3,000万円の範囲に収まれば、所得割は増えません。
| 保険料計算のもととなる所得金額 | 軽減割合 |
|---|---|
| 15万円以下 | 50% |
| 20万円以下 | 25% |
譲渡所得が特別控除で消えれば、この所得割の軽減も従来どおり効きます。ここまでは「売っても変わらない」と言えます。
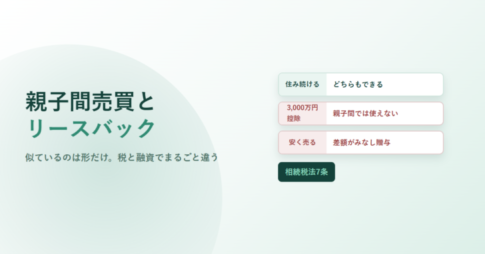
均等割の軽減判定では、特別控除を引かない
問題はもう一方です。均等割額の軽減は、同じ世帯の被保険者全員と世帯主の「総所得金額等を合計した額」で判定されます。東京都の広域連合は、この総所得金額等の説明にこう書いています。
「前年の総所得金額および山林所得金額並びに株式・長期(短期)譲渡所得金額等の合計であり、退職所得は除きます。また、事業専従者控除、譲渡所得の特別控除がある場合は、均等割額の軽減判定額の算出の際に必要経費として算入または控除を行いません。」
つまり、3,000万円の特別控除で所得税も住民税も課税されない売却でも、均等割の軽減判定では控除前の譲渡所得が丸ごと入ります。年金収入だけで7割軽減を受けていた世帯が、売却の翌年度に軽減なしへ飛ぶことが起こります。
| 世帯の総所得金額等の合計 | 軽減割合 |
|---|---|
| 43万円+(公的年金または給与所得者の合計数−1)×10万円 以下 | 7割(令和8・9年度は医療分に限り7.2割) |
| 上記+31万円×(被保険者の数) 以下 | 5割 |
| 上記+57万円×(被保険者の数) 以下 | 2割 |
同じ「譲渡所得」でも、見る場所で金額が変わる
所得割の計算
3,000万円特別控除を適用したあとの譲渡所得が入る。控除で0になれば、所得割は増えない。基礎控除43万円も引かれる。
均等割の軽減判定
譲渡所得の特別控除を控除しない。控除前の金額がそのまま世帯の総所得金額等に乗るため、軽減の区分から外れる。
東京都の医療分で計算すると、7.2割軽減が外れた場合の均等割額は53,300円×(1−0.72)=14,924円から53,300円へ変わります。差は38,376円です。子ども分の均等割額1,300円にも同じ判定が効きます(令和8・9年度に7.2割となるのは医療分に限られ、子ども分は7割です)。
広域連合が違えば金額が変わる。大阪府との比較
料率は全国一律ではありません。広域連合ごとに条例で定められ、同じ広域連合の区域内では均一です。大阪府後期高齢者医療広域連合が公表している令和8年度の算定事例を読むと、医療分の均等割額は64,931円、子ども分は1,373円でした。
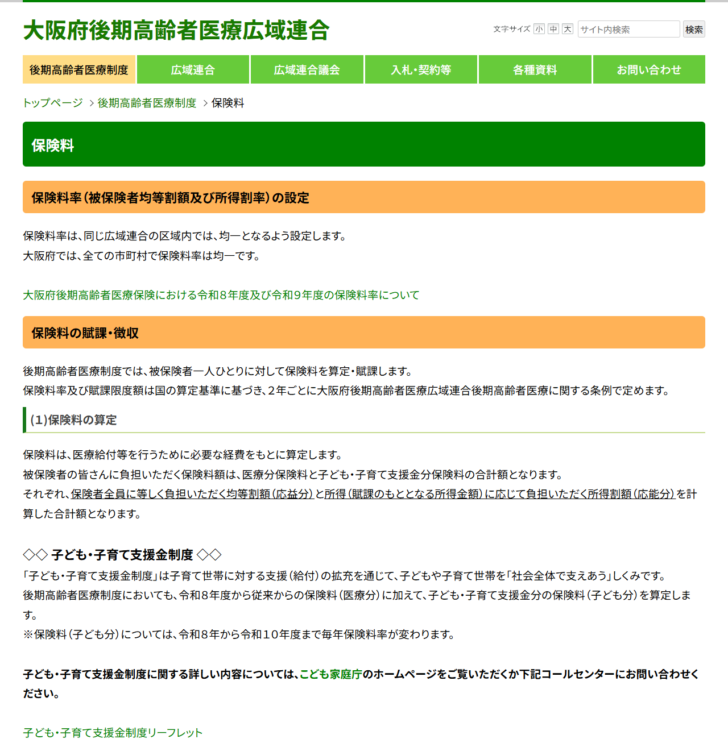
| 年金収入額 | 賦課のもととなる所得金額 | 均等割額の軽減割合 | 保険料総額 |
|---|---|---|---|
| 153万円 | 0円 | 7割軽減(7.2割軽減) | 18,591円 |
| 168万円 | 15万円 | 7割軽減(7.2割軽減) | 36,216円 |
| 199万円 | 46万円 | 5割軽減 | 87,201円 |
| 225万円 | 72万円 | 2割軽減 | 137,642円 |
| 300万円 | 147万円 | 軽減なし | 239,029円 |
年金収入153万円の人と300万円の人で、年間の保険料総額は18,591円と239,029円。12.8倍の差があります。リースバックの売却益が軽減判定に乗ると、この表の下の行へ一気に移ることになります。東京都の医療分(均等割53,300円・所得割9.88%)と大阪府(均等割64,931円)を比べれば、住んでいる地域で負担額そのものが変わることも分かります。
売る前に確かめる4点
リースバックの前に押さえる順番
特別控除後の譲渡所得を出す
所得割に効くのはこの金額。3,000万円の範囲に収まるなら所得割は動かない。
特別控除前の譲渡所得も出す
均等割の軽減判定はこちらを使う。所得割が0でも軽減が外れるかどうかはここで決まる。
世帯の合計で見る
軽減判定は同じ世帯の被保険者全員と世帯主の合計。世帯主が被保険者でない場合も、その所得は判定の対象になる。
自分の広域連合の料率を引く
均等割額も所得割率も広域連合ごとに違う。東京都と大阪府で均等割額は1万円以上離れている。
この構造は、ほかの公的負担にも似た形で現れます。国民健康保険料についてはリースバックで売ると翌年度の国民健康保険料が上がる、介護保険料の段階判定については介護保険料の段階判定では3,000万円控除が引かれるにまとめています。扶養控除の判定は子の扶養控除が外れることがあるで扱っています。
よくある質問
Q. 3,000万円特別控除を使えば保険料は変わりませんか。
A. 所得割は変わりません。ただし東京都の広域連合は、均等割額の軽減判定の算出では譲渡所得の特別控除を控除しないと明記しています。軽減が外れる可能性があります。
Q. 軽減が外れるといくら増えますか。
A. 東京都の医療分なら、7.2割軽減が外れた場合の均等割額は14,924円から53,300円になります。差は38,376円です。子ども分の均等割額1,300円にも軽減の判定が効きます。
Q. 保険料に上限はありますか。
A. 東京都の令和8年度は、医療分の最高限度額が85万円、子ども・子育て支援金分の最高限度額が2万1千円です。売却益が大きい場合は、この限度額まで届くことがあります。
Q. 料率は全国で同じですか。
A. 違います。保険料率と賦課限度額は国の算定基準に基づき、2年ごとに各広域連合の条例で定められます。同じ広域連合の区域内では均一です。
Q. 影響はいつの保険料に出ますか。
A. 保険料は前年の所得をもとに計算されます。売却した年の翌年度の保険料に反映されます。