このページには以前、出どころを示さない利用者の体験談を1件だけ載せ、そこから「おおむね好評」と結んでいました。誰がいつ話したのかを確かめられない話を根拠にしていたため、公表されている記録に差し替えています。
使うのは、独立行政法人国民生活センターが2026年8月4日に公表した「自宅の『リースバック』トラブルにご注意!」です。全国の消費生活センターに実際に寄せられた相談が、受付時期と相談者の年代つきで3件掲載されています。
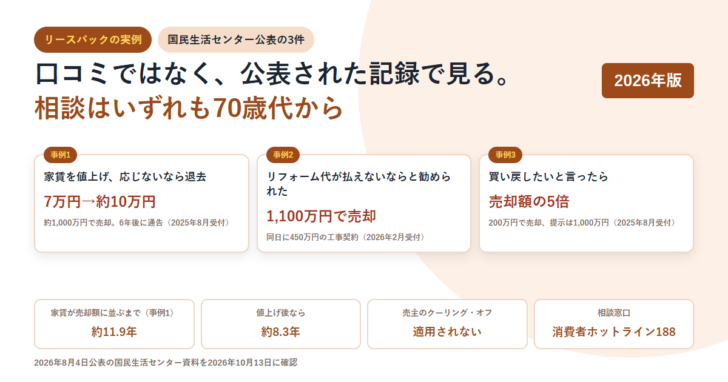
公表されている3件はいずれも70歳代からの相談です。内容は家賃の値上げと退去要求、リフォーム契約との抱き合わせ、買戻し額の提示です。
1件目は、約1,000万円で売却して家賃7万円だった人が、6年後に約10万円への値上げを通告され、応じないなら退去するよう繰り返し求められた事例です。
3件目は、自宅マンションを200万円で売却し、買い戻したいと申し出たところ1,000万円を提示された事例です。売却額の5倍にあたります。
センターは「住む期間が長くなると、家賃の支払い総額が家の売却金額を上回ってしまう場合があります」と注意しています。公表された金額で計算すると、1件目は約11.9年、3件目は約8.3年で追い越します。
そして、自宅を不動産業者に売る側にクーリング・オフはありません。センターは、宅地建物取引業法に定めるクーリング・オフが適用されないと明記しています。
以前このページに載せていた「実例」について
旧版では、失業で返済が苦しくなった人が4,000万円の査定を経て3,000万円で売却し、2,000万円を保証金として預けることで家賃を月8万5,000円に抑えた、という話を載せていました。固定資産税15万円が不要になり、敷金・礼金・共益費も更新料もかからない、という記述が続いていました。
この話には出典がありません。誰がいつどの業者と契約したのかを確かめる手段がなく、「リース料は買い取り代金の10%」といった条件も、どの業者のどの商品の話なのかが示されていませんでした。1件の出どころ不明な話から「おおむね好評」と結論づけることはできません。
リースバックの「実例」は、出どころのある記録で見てください。業者の掲載事例も利用者の体験談も、条件や物件が違えば金額はまったく変わります。
公的な記録であれば、いつ受け付けた相談か、相談者が何歳代か、金額はいくらかが明示されています。比べるときの土台になるのはそちらです。
国民生活センターが公表した3件
2026年8月4日の公表資料に載っている相談事例です。金額と受付時期は資料に記載されたものをそのまま引いています。
| 内容 | 売却額 | 家賃 | 受付時期・相談者 |
|---|---|---|---|
| 家賃を値上げする、応じないなら退去するようにと言われた | 約1,000万円 | 7万円→約10万円の通告 | 2025年8月受付・70歳代女性 |
| リフォーム工事の代金が払えないならリースバックを利用すればよいと勧められ契約した | 1,100万円 | 記載なし | 2026年2月受付・70歳代女性 |
| 自宅を買い戻したいと言ったら売却額の5倍を提示された | 200万円 | 2万円 | 2025年8月受付・70歳代男性 |
事例1|6年後に家賃7万円から約10万円へ
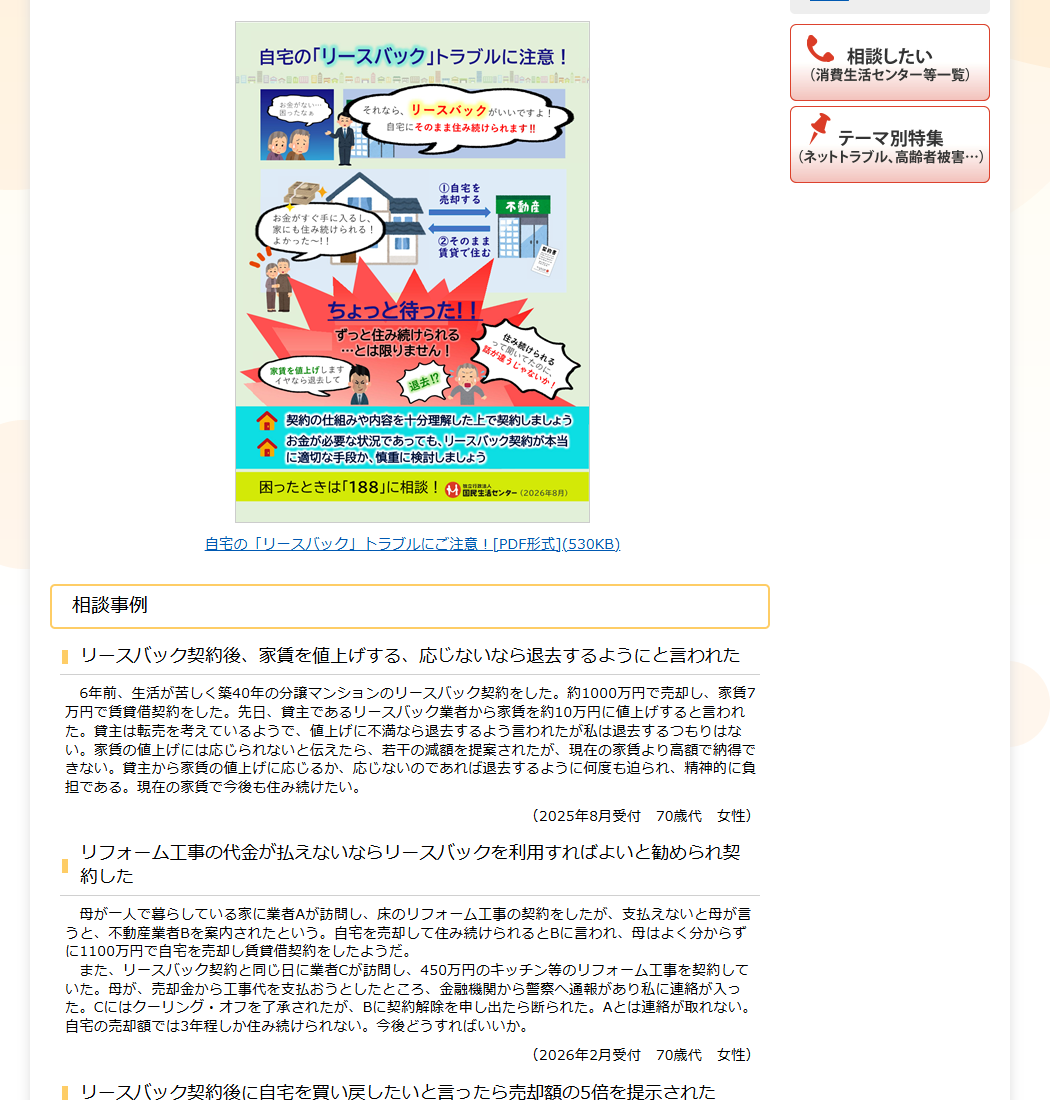
公表されている内容はこうです。6年前、生活が苦しく築40年の分譲マンションのリースバック契約をした。約1,000万円で売却し、家賃7万円で賃貸借契約をした。先日、貸主であるリースバック業者から家賃を約10万円に値上げすると言われた。貸主は転売を考えているようで、値上げに不満なら退去するよう言われたが退去するつもりはない。値上げに応じられないと伝えたら若干の減額を提案されたが、現在の家賃より高額で納得できない。値上げに応じるか、応じないのであれば退去するように何度も迫られ、精神的に負担である。
読み取れるのは、売ったあとの立場が所有者から借主に変わるということです。貸主が転売を考えれば、その事情は賃料の交渉に影響します。当サイトでは家賃の増減について借地借家法32条の増減請求と、定期借家で特約が優先する38条9項で条文を整理しています。
家賃の総額が売却額を追い越す年数
センターは「住む期間が長くなると、家賃の支払い総額が家の売却金額を上回ってしまう場合があります」と書いています。公表された金額だけで、何年で追い越すかを割り算してみます。
| 事例 | 売却額 | 月額家賃 | 年額 | 並ぶまで |
|---|---|---|---|---|
| 事例1(値上げ前) | 1,000万円 | 7万円 | 84万円 | 約11.9年 |
| 事例1(値上げ後) | 1,000万円 | 約10万円 | 120万円 | 約8.3年 |
| 事例3 | 200万円 | 2万円 | 24万円 | 約8.3年 |
この計算は、公表された売却額を月額家賃の12か月分で割っただけのものです。さらに値上げがあれば年数は短くなります。更新や再契約にかかる費用、引っ越し費用、売却時の諸費用は含めていません。センターが示した数値ではなく、公表値からの単純計算である点にご留意ください。
事例1では6年が経過した時点で値上げの通告を受けています。値上げ前の条件でも、あと6年住めば支払った家賃の累計が売却で受け取った額に並ぶ計算になります。
事例2|リフォーム契約と同じ日に売らされる
2026年2月受付の事例は、流れが込み入っています。母が一人で暮らしている家に業者Aが訪問し、床のリフォーム工事の契約をした。支払えないと母が言うと、不動産業者Bを案内された。自宅を売却して住み続けられるとBに言われ、母はよく分からずに1,100万円で自宅を売却し賃貸借契約をした。リースバック契約と同じ日に業者Cが訪問し、450万円のキッチン等のリフォーム工事を契約していた。母が売却金から工事代を支払おうとしたところ、金融機関から警察へ通報があり家族に連絡が入った。Cにはクーリング・オフを了承されたが、Bに契約解除を申し出たら断られた。Aとは連絡が取れない。自宅の売却額では3年程しか住み続けられない。
センターはこの型について、はっきりと書いています。リフォームによって売却価格が上がるわけではなく、他人の所有物になる住宅のリフォーム代金を払わされている形となり、リースバック契約の利用目的として不適切と考えられる、というものです。
訪問販売なのでクーリング・オフができる。事例でも業者Cは了承している。
消費者が不動産業者に売る側なので、宅建業法のクーリング・オフは適用されない。事例でも業者Bは解除を断っている。
事例3|200万円で売って、買戻しは1,000万円
1年前に自宅マンションを200万円で売却し2年間の定期借家契約を結び、家賃2万円を払って住み続けている。賃貸借契約終了後に退去しなければならない可能性があるので買い戻したいと不動産業者に申し出たところ、購入額として1,000万円を提示され困っている、という相談です。
売却額の5倍です。買戻しの価格があらかじめ決まっていなければ、申し出た時点で提示される額に従うことになります。当サイトではリースバックの「買戻し」はどこまで確実かで、民法の買戻し特約と再売買の予約の違いを整理しています。買戻しの価格と期限を契約書のどこに、どう書いてあるかが分かれ目になります。
定期借家契約である点も関係します。2年間の期間が満了すれば、再契約に応じてもらえない限り退去することになります。
自宅を売る側にクーリング・オフはない
センターは、消費者が不動産業者に自宅を売却する場合には宅地建物取引業法に定めるクーリング・オフが適用されないため、売買契約が成立してしまうと無条件で契約を解除することはできない、と説明しています。
解除する場合は、手付金の倍額を買主に支払ういわゆる「手付倍返し」になり、手付解除が可能な期間を過ぎるとほとんどの場合は契約条項に基づく違約金が必要になる、とも書かれています。不動産取引は高額なことが多く、違約金の額も高くなる場合があるとして、安易に契約しないよう促しています。
国民生活センターが挙げた注意点
- 住む期間が長くなると、家賃の支払い総額が家の売却金額を上回ってしまう場合がある
- 売却価格が相場に比べて安い場合や、家賃が相場に比べて高額に設定される場合がある
- 賃貸借契約の再契約や更新を拒絶される場合がある
- 借金返済や生活費を工面するための契約は、その後家賃を払い続けられなくなるおそれがある
- 高額なリフォーム工事を契約させ、支払えないならリースバックで、と勧める業者がある
不安や不明な点があれば消費生活センター等に相談するよう案内されています。消費者ホットラインは3桁の188番です。
事例から読み取れる、契約前に確かめること
- 家賃がいくらで、増額の条件が契約書にどう書いてあるか
- 何年住むつもりか。家賃の年額×年数が売却額を超えないか
- 定期借家なら期間満了後に再契約できる保証があるか
- 買戻しの価格と期限が、契約書に数字で書いてあるか
- リフォーム工事の勧誘と同時に持ちかけられていないか
評判そのものの調べ方はリースバックの評判は口コミでは確かめられないで、業者の免許や行政処分歴は免許と行政処分歴を国のサイトで確かめる方法でそれぞれ整理しています。
リースバックの実例についてよくある質問
実際の利用者の事例はどこで見られますか
国民生活センターが公表している相談事例が、受付時期と相談者の年代つきで確認できます。2026年8月4日公表の「自宅の『リースバック』トラブルにご注意!」には3件が掲載されています。
家賃はあとから値上げされますか
公表事例には、約1,000万円で売却し家賃7万円だった人が6年後に約10万円への値上げを通告され、応じないなら退去するよう繰り返し求められた件があります。増額請求の根拠と、定期借家で特約が優先する仕組みは条文で確認できます。
家賃の総額が売却額を超えることはありますか
センターは、住む期間が長くなると家賃の支払い総額が売却金額を上回る場合があると注意しています。公表された金額で単純計算すると、売却1,000万円・家賃7万円なら約11.9年、売却200万円・家賃2万円なら約8.3年で並びます。
契約したあとにやめられますか
自宅を不動産業者に売る側には、宅地建物取引業法のクーリング・オフが適用されません。解除する場合は手付倍返しになり、手付解除が可能な期間を過ぎると契約条項に基づく違約金が必要になる場合があります。
買い戻しはいくらになりますか
あらかじめ決めていなければ、申し出た時点で提示される額になります。公表事例には、200万円で売却した自宅について1,000万円を提示された件があります。
リフォームを勧められてからリースバックを提案されました
センターは、リフォームによって売却価格が上がるわけではなく、他人の所有物になる住宅のリフォーム代金を払わされている形になるため、リースバック契約の利用目的として不適切と考えられるとしています。
この記事で確認した一次情報
国民生活センター「自宅の『リースバック』トラブルにご注意!」(2026年8月4日公表):kokusen.go.jp
国民生活センター「強引に勧められる住宅のリースバック契約にご注意!」(2025年5月21日公表):kokusen.go.jp