
【リ・バース60】は、自宅を売らずに住み続けたまま資金を借りる仕組みです。リースバックと並べて語られますが、所有権が動かないこと、そして資金の使いみちが住まいに関するものへ限られることが決定的に違います。住宅金融支援機構が公表している商品条件と、2026年4月〜6月の利用実績で、誰がどう使っているのかまで具体的に確かめます。
先に要点
- 提供するのは機構ではなく、機構と提携している民間金融機関。60歳以上の方向けの住宅ローンと位置づけられている。
- 融資限度額は担保評価額の50%または60%。1億2,000万円以下かつ所要資金以内という上限が付く。
- 毎月の支払は利息のみ。元金は契約者が亡くなったときに、相続人の一括返済か担保物件の売却で返す。
- ノンリコース型なら相続人は残った債務を返済する必要がない。リコース型は返済する必要がある。
- 2026年4月〜6月の申請分では、利用タイプはノンリコース型が100.0%だった。
- 同じ期間の申込者の平均は年齢70.6歳・年収359万円、融資額の平均は1,415万円、毎月支払額の平均は4.3万円。
借りる先は機構ではなく、提携した民間金融機関
最初に押さえるのは取引相手です。機構のページは【リ・バース60】を「住宅金融支援機構と提携している金融機関が提供する60歳以上の方向けの住宅ローン」と説明しています。機構が直接貸すのではなく、民間金融機関の住宅ローンに機構の住宅融資保険が付く形です。
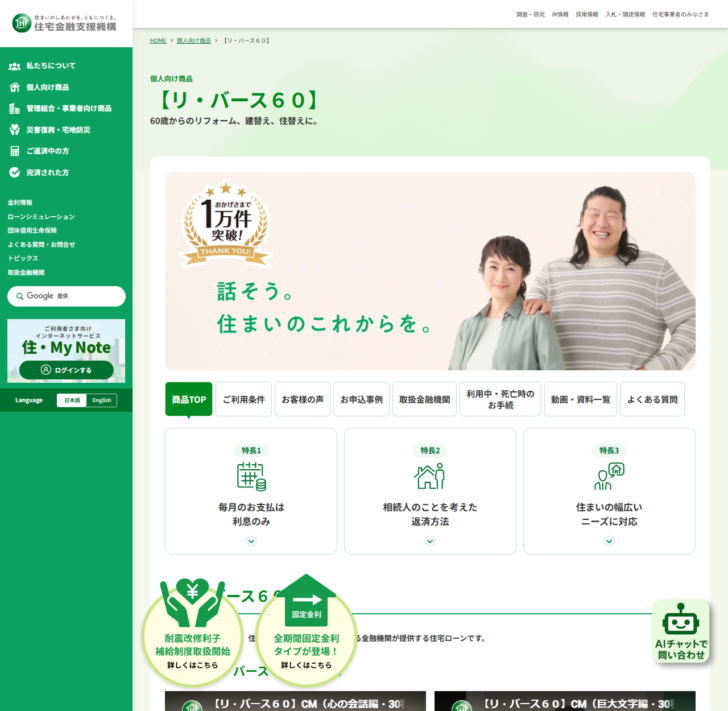
ページの見出しは「60歳からのリフォーム、建替え、住替えに。」です。この一文が資金使途の性格をそのまま表しています。老後の生活費を借りる商品ではなく、住まいに関する資金を借りる住宅ローンだという整理です。
毎月は利息だけ。元金は亡くなったときに返す
返し方がこの商品の中心です。機構は「毎月のお支払は利息のみで、元金は、ご契約者さまが亡くなられたときに、相続人の方から一括してご返済いただくか、担保物件(住宅および土地)の売却によりご返済いただく」と説明し、一般的な住宅ローンよりも毎月の支払負担が少ないことを特徴として挙げています。
元金を返す方法が2つあるため、相続人の選択が残ります。手元に資金があれば一括で返して自宅を残す、資金がなければ売って返す、という分かれ道です。どちらを選ぶかで家が残るかどうかが変わるので、契約の時点で家族に共有しておく必要があります。
| 提供主体 | 機構と提携している民間金融機関 |
|---|---|
| 対象 | 60歳以上の方向けの住宅ローン |
| 融資限度額 | 担保評価額(住宅および土地)の50%または60%。1億2,000万円以下かつ所要資金以内 |
| 毎月の支払 | 利息のみ |
| 元金の返済 | 契約者が亡くなったときに、相続人の一括返済または担保物件の売却 |
| ノンリコース型 | 相続人は残った債務を返済する必要がない |
| リコース型 | 相続人は残った債務を返済する必要がある |
担保評価額の50%か60%であって、売れる値段の満額ではない。
融資限度額は担保評価額に割合を掛けた額です。さらに1億2,000万円以下かつ所要資金以内という枠が重なります。自宅の価値がそのまま手元に入るわけではない点は、売却を伴うリースバックとの大きな違いです。
実際の利用者は平均70.6歳・融資額1,415万円
条件だけでは実像が見えないので、機構が四半期ごとに公表している利用実績を見ます。2026年8月28日公表の資料は、2026年4月から6月に申請のあった案件の平均値と割合を示しています。
| 項目 | 平均値または割合 |
|---|---|
| 申込者の年齢・年収 | 平均70.6歳、年収359万円 |
| 申込者の属性 | 年金受給者60.9%、会社員16.4%、個人経営8.2%、パート・アルバイト6.3%、会社役員2.7%ほか |
| 資金使途 | 注文住宅30.9%、戸建リフォーム27.7%、借換16.0%、新築マンション11.7%、中古マンション5.1%ほか |
| 資金計画 | 所要額2,879万円、融資額1,415万円、毎月支払額4.3万円 |
| 利用地域 | 神奈川県9.8%、東京都8.6%、兵庫県7.8%、千葉県5.9%、大阪府5.9%、埼玉県5.5%ほか |
| 利用タイプ | ノンリコース型100.0% |
読み取れることが3つあります。1つ目は、利用者の6割が年金受給者で、平均年収は359万円だということ。毎月の支払が利息のみという設計が、年金収入で返せる水準に収まるように働いています。平均の毎月支払額4.3万円は、この年収なら払える範囲です。
2つ目は資金使途です。注文住宅30.9%と戸建リフォーム27.7%で合わせて約6割を占め、借換が16.0%続きます。生活費のために借りる商品ではないことが、実績の側からも裏づけられています。
3つ目はノンリコース型100.0%という数字です。相続人に債務を残さない型が、申請分のすべてを占めています。リコース型という選択肢は制度上あるものの、実際にはほぼ使われていません。
利用は前年より減っている
件数の推移も公表されています。2026年4月から6月の全体の実績は、申請戸数256戸、実績戸数222戸、実績金額32.3億円でした。前年同期(2025年4月から6月)はそれぞれ327戸、289戸、50.7億円です。
| 項目 | 2026年4月〜6月 | 2025年4月〜6月 | 対前年同期比 |
|---|---|---|---|
| 申請戸数 | 256戸 | 327戸 | 78.3% |
| 実績戸数 | 222戸 | 289戸 | 76.8% |
| 実績金額 | 32.3億円 | 50.7億円 | 63.7% |
一方で、2025年1月6日から導入された全期間固定金利タイプは伸びています。同じ期間で申請戸数47戸(前年26戸、180.8%)、実績戸数25戸(前年9戸、277.8%)、実績金額3.7億円(前年0.9億円、389.2%)です。全体が縮むなかで、金利を固定する型だけが増えているという動きになっています。機構は速報値であるため過去の値を修正することがあると注記しています。
リースバックとどこで分かれるか
同じ「自宅を使って資金を作る」でも、仕組みが違えば向き不向きも変わります。
| 見るところ | 【リ・バース60】 | リースバック |
|---|---|---|
| 所有権 | 動かない。自宅のまま借りる | 買主へ移る |
| 取引の性質 | 融資(住宅ローン) | 売買と賃貸借の組み合わせ |
| 資金使途 | 住宅の建設・購入、リフォーム、借換えなど住まいに関するもの | 制限は契約によるが、売却代金の使いみちは広い |
| 毎月出ていくお金 | 利息 | 家賃 |
| 年齢の条件 | 60歳以上の方向け | 商品ごとに異なる |
| 手元に入る額の目安 | 担保評価額の50%または60% | 買取価格(家賃とのトレードオフで決まる) |
資金使途の行が、実務では最初の分かれ目になります。生活費や医療費、事業資金に充てたいなら【リ・バース60】は選べません。逆に、住み慣れた家を手放さずにリフォームしたい、住み替えたいという目的なら、所有権を失わない分だけ有利に働きます。両者の位置づけはリースバックとリバースモーゲージの違いでも整理しています。
検討するときの順番
資金の使いみちを決める。住まいに関するものでなければ【リ・バース60】の対象外になる。
自宅の担保評価額を確かめる。借りられるのはその50%または60%で、売却額の満額ではない。
ノンリコース型かリコース型かを確認する。相続人に債務が残るかどうかが変わる。
毎月の利息を払い続けられるかを見る。2026年4月〜6月の申請分の平均は月4.3万円だった。
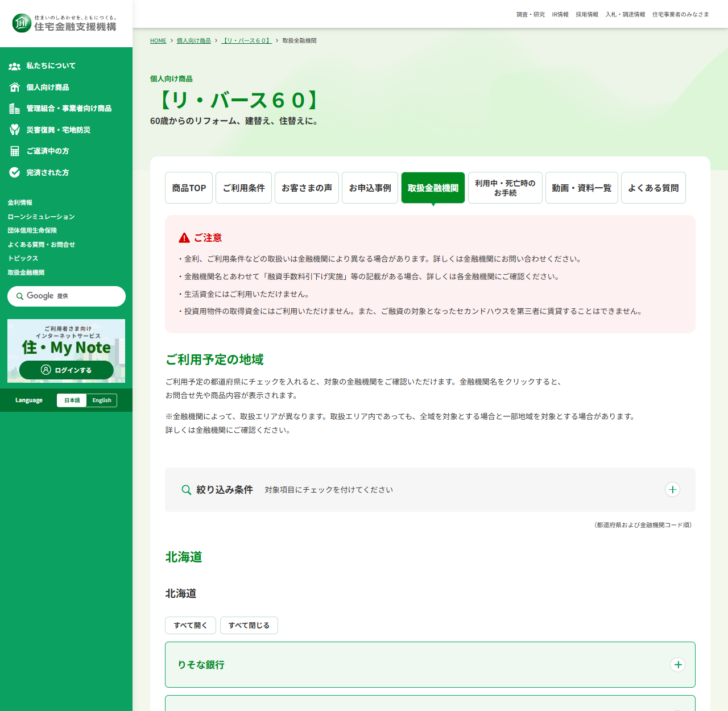
取扱金融機関を機構のページで確認する。提供するのは機構ではなく提携先の金融機関である。
この記事で確認できなかったこと
金利は取扱金融機関ごとに異なり、機構の商品ページでは一律の数字が示されていません。適用金利、事務手数料、保証料の有無は、申し込む金融機関の商品説明書で確認してください。また、担保評価額をどう算定するか、50%と60%のどちらが適用されるかの基準も、今回参照したページからは読み取れませんでした。
利用実績の数値は2026年4月から6月に申請のあった案件の平均値・割合であり、機構は速報値のため過去の値を修正することがあると注記しています。将来の条件や金利の動きを示すものではありません。
よくある質問
【リ・バース60】は生活費に使えますか
機構は60歳からのリフォーム、建替え、住替えに使う商品として案内しており、資金使途は住まいに関するものに限られます。生活費のために借りる商品ではありません。
いくらまで借りられますか
担保評価額(住宅および土地)の50%または60%で、1億2,000万円以下かつ所要資金以内です。
相続人に借金が残りますか
ノンリコース型であれば、相続人は残った債務を返済する必要がありません。リコース型は返済する必要があります。2026年4月〜6月の申請分では、利用タイプはノンリコース型が100.0%でした。
毎月いくら払うことになりますか
毎月の支払は利息のみです。2026年4月〜6月に申請のあった案件の平均は、毎月支払額4.3万円、融資額1,415万円でした。金額は借入額と金利で変わります。
どこに申し込めばよいですか
機構と提携している民間金融機関です。取扱金融機関は機構のホームページで公開されています。
出典
- 住宅金融支援機構「【リ・バース60】」 — 提携金融機関が提供する60歳以上の方向けの住宅ローンであること、融資限度額が担保評価額の50%または60%で1億2,000万円以下かつ所要資金以内であること、毎月の支払が利息のみで元金は契約者の死亡時に相続人の一括返済または担保物件の売却によること、ノンリコース型とリコース型の違い
- 住宅金融支援機構「【リ・バース60】の利用実績等について(2026年4月〜6月分)」(令和8年8月28日) — 全体および金利タイプ別の申請戸数・実績戸数・実績金額と対前年同期比、申込者の平均年齢70.6歳・年収359万円、属性と資金使途の割合、所要額2,879万円・融資額1,415万円・毎月支払額4.3万円、利用地域の割合、ノンリコース型100.0%
- 住宅金融支援機構「【リ・バース60】取扱金融機関」 — 申し込み先となる取扱金融機関の一覧