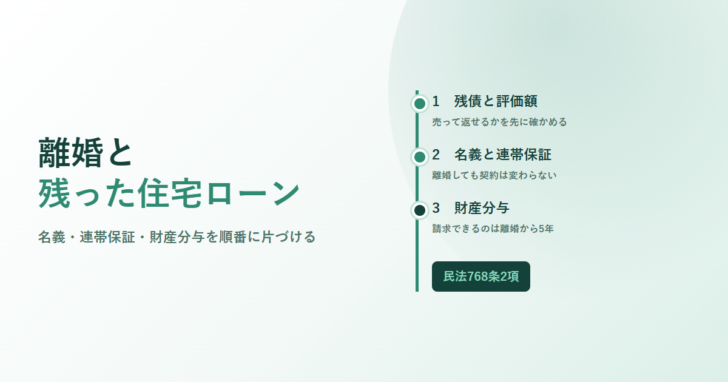
離婚が決まったとき、いちばん厄介なのが住宅ローンの残った家です。名義はどちらか一方、連帯保証にはもう一方が入っている。売っても残債が消えない。そのうえ、住み続けたい事情もある。この状況で先に手を付けるべきものと、あとでよい手続きの順番がずれると、離婚後まで負担が尾を引きます。民法の条文と公的機関の資料をたどりながら、判断の順番を組み立てます。
先に押さえること
- 離婚しても、金融機関との契約は自動的には変わりません。名義人も連帯保証人も、そのまま残ります。
- 財産分与は、協議上の離婚をした者の一方が相手方に請求できます(民法768条1項)。協議が調わないときは家庭裁判所へ請求できますが、離婚の時から5年を経過するとできなくなります(同条2項ただし書)。
- この5年は、2026年4月1日施行の改正で2年から延びたものです。法務省は令和8年3月31日以前に離婚した場合は2年と案内しています。
- 家庭裁判所は、寄与の程度が異なることが明らかでないときは相等しいものとすると定められています(768条3項後段)。
- 売っても残債が消えないときは、任意売却やリースバックが選択肢に入ります。どちらも債権者の同意が前提です。
離婚と住宅ローンは別の手続き
最初に切り分けておきたいのが、離婚の手続きと住宅ローンの契約は別だという点です。戸籍の上で婚姻が解消されても、金融機関との金銭消費貸借契約は影響を受けません。
ローンの名義人は、離婚後も返済義務を負い続けます。協議書に「相手が払う」と書いても、金融機関に対しては主張できません。
連帯保証人は、主たる債務者が履行しないときに履行の責任を負います(民法446条1項)。離婚は解除の事由になりません。
担保が付いた不動産の名義を変えるには、債権者の承諾が前提になります。勝手に移すと期限の利益を失う条項に触れます。
一方の単独名義に切り替えるには、その人の収入で借り換える必要があります。審査に通らなければ実行できません。
離婚協議書で取り決めたことは、当事者の間では効きますが、金融機関を拘束しません。相手が払わなくなったとき、請求は契約上の債務者と連帯保証人へ行きます。ここを分けて考えないと、あとで取り返しがつきません。
財産分与の期間が5年に延びた
家をどう分けるかは財産分与の問題です。民法768条1項は、協議上の離婚をした者の一方は相手方に対して財産の分与を請求できるとしています。協議が調わないときは家庭裁判所に請求できますが、期限があります。
民法 第768条2項(財産分与)
前項の規定による財産の分与について、当事者間に協議が調わないとき、又は協議をすることができないときは、当事者は、家庭裁判所に対して協議に代わる処分を請求することができる。ただし、離婚の時から五年を経過したときは、この限りでない。
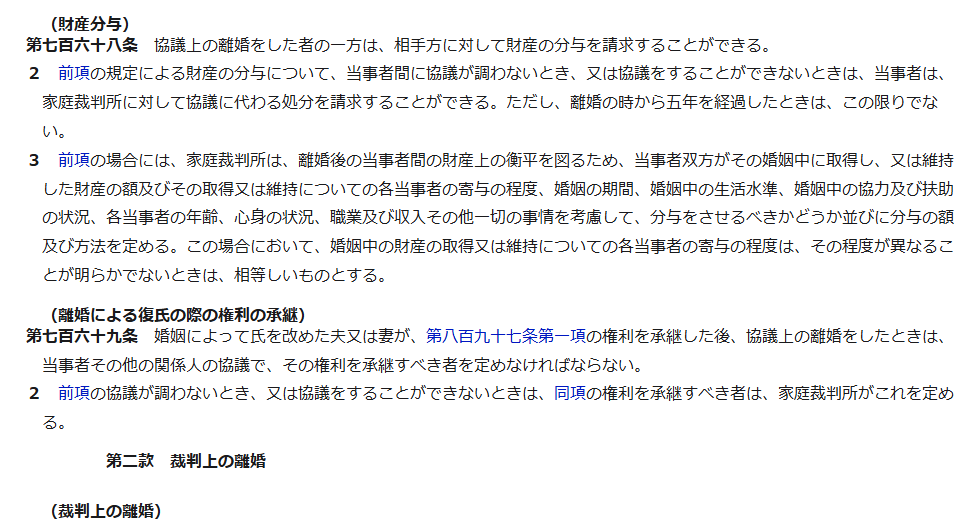
この5年は、民法等の一部を改正する法律(令和6年法律第33号)によるものです。法務省は、令和8年4月1日施行であること、令和8年3月31日以前に離婚した場合は2年であることを案内しています。離婚した時期によって使える期間が違うため、過去の離婚について検討する場合は日付から確認してください。
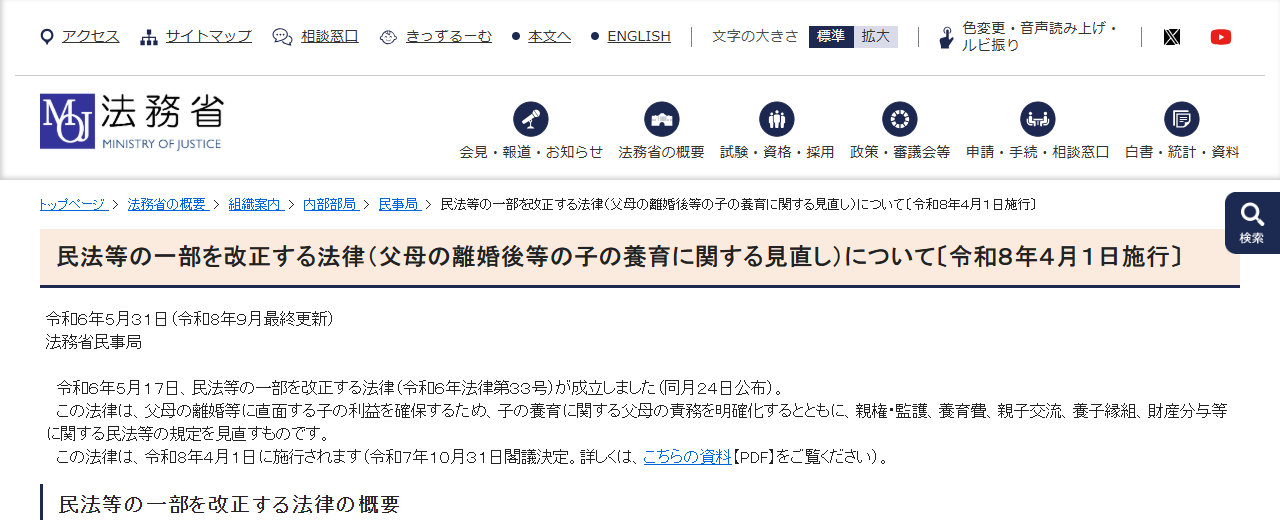
分与の判断基準も条文にあります。家庭裁判所は、当事者双方が婚姻中に取得または維持した財産の額、その取得または維持についての各当事者の寄与の程度、婚姻の期間、婚姻中の生活水準、協力および扶助の状況、年齢、心身の状況、職業および収入その他一切の事情を考慮して定めます。そして寄与の程度が異なることが明らかでないときは相等しいものとするとされています(768条3項)。
まず残債と評価額を突き合わせる
方針を決める前に、数字を出します。家をどうするかは、売却で残債を返せるかどうかで分かれるからです。
| 状態 | 売却したときの手取り | 取れる選択肢 | 注意点 |
|---|---|---|---|
| アンダーローン | 残債を上回る | 通常の売却、単独名義への借り換え、リースバック | 差額が財産分与の対象になる |
| ほぼ同額 | 残債とほぼ同じ | 通常の売却。諸費用の負担者を決める | 諸費用で不足が出ることがある |
| オーバーローン | 残債を下回る | 差額を自己資金で補う、任意売却、返済を続ける | 債権者の同意なしには売れない |
オーバーローンかどうかの見極めは、リースバックと抵当権のページでも扱っています。残債が上回る状態では、売買代金だけで抵当権を抹消できないため、手順そのものが変わります。
住み続けたいときの選択肢
子どもの学校や職場の都合で、離婚後も同じ家に住み続けたいことがあります。そのときに検討されるのが、名義を一方に寄せる方法と、売却して賃借人として住み続ける方法です。
| 方法 | 所有権 | ローン | 成立の条件 | 住み続けられるか |
|---|---|---|---|---|
| 単独名義に借り換え | 住む側に移る | 住む側が新規に組む | 住む側の収入で審査に通ること | 住める |
| 名義はそのままで住む | 出ていく側のまま | 出ていく側が払い続ける | 当事者の合意。金融機関の承諾が要る場合がある | 払われる限り住める |
| リースバック | 事業者に移る | 売却代金で完済 | 売却代金で残債を返せること | 賃貸借契約の期間による |
| 任意売却 | 買主に移る | 残債が残ることがある | 債権者の同意 | 原則として退去 |
名義をそのままにして出ていく側が払い続ける形は、当事者の間ではいちばん簡単に見えます。ただし支払いが止まったとき、住んでいる側には止める手段がありません。競売の申立てを受けて初めて知る、という事態も起こります。この形を選ぶなら、返済状況を確認できる取り決めを併せて作ってください。
リースバックを使う場合、住み続けられる年数は賃貸借契約の種類で決まります。定期借家なら期間満了で終わるため、定期借家契約とはを読んだうえで、何年住めるのかを契約書で確かめてください。
連帯保証を外せるか
相談のなかでもっとも多いのが、連帯保証を外したいという希望です。結論から言うと、金融機関が応じるかどうかがすべてです。
同等以上の資力を持つ人を立てられれば、交渉の余地があります。実際には親族に限られることが多くなります。
住む側の単独名義で新たに借り、既存のローンを完済する形。審査に通れば連帯保証も消えます。
債務そのものがなくなれば、保証も終わります。もっとも確実な方法です。
保証契約は書面でしなければ効力を生じないと定められており(民法446条2項)、解消も債権者との関係で処理する必要があります。
ペアローンや連帯債務の形になっている場合は、さらに複雑になります。どちらも債務者であるため、一方が抜けるには借り換えか完済しか道がありません。
進める順番
最後に、判断の順番をまとめます。感情の整理と手続きは切り離して、数字の確認から入るのが結果的に早く済みます。
返済が既に苦しい状態であれば、離婚の話より先に返済方法の変更を検討する余地があります。順番の考え方は住宅ローンが払えないときの選択肢に整理しました。競売に進む前の段階で動けるかどうかが分かれ目になります。
よくある質問
離婚協議書に「相手が払う」と書けば、私は返さなくてよいですか。
金融機関に対しては主張できません。協議書は当事者の間の取り決めで、契約上の債務者と連帯保証人の地位は変わらないためです。実際に支払いが滞れば、請求は契約に従って来ます。
財産分与はいつまでに請求すればよいですか。
協議が調わないときに家庭裁判所へ請求できるのは、離婚の時から5年です(民法768条2項ただし書)。法務省は、令和8年3月31日以前に離婚した場合は2年と案内しています。
オーバーローンの家は財産分与の対象になりますか。
売却しても残債が上回る状態では、分けられる価値がありません。ただし、ほかの財産と合わせて全体で調整することはあります。家だけを切り離して考えないほうが実態に合います。
住宅ローンを払っている側が家を出る場合、住んでいる側に権利はありますか。
使用について当事者で取り決めることはできますが、所有者が変わったり競売になったりした場合の保護は別の問題になります。長く住む前提なら、名義とローンの整理を先に済ませるのが安全です。
リースバックなら離婚後も住めますか。
売却代金で残債を返せることが前提です。そのうえで、住み続けられる年数は結ぶ賃貸借契約の種類と期間によります。定期借家であれば期間満了で終了します。
任意売却は誰が決めますか。
債権者の同意が必要です。抵当権が付いたままでは買主が引き受けないため、抹消に応じてもらう交渉が前提になります。仕組みは任意売却を扱ったページで確認してください。
参照した一次情報
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第446条・第762条・第768条・第771条
- 法務省「民法等の一部を改正する法律(父母の離婚後等の子の養育に関する見直し)について〔令和8年4月1日施行〕」