リースバックで自宅を売ると、所有権が買主へ移ります。その登記にかかるのが登録免許税です。売買の登記費用は買主が負担する取り決めが一般的ですが、売主側にも抵当権の抹消という登記が残ります。ここで知っておきたいのは、マイホームを個人に売るときに使える建物の軽減税率が、リースバックでは使えないことです。この記事では、国税庁の税額表と登録免許税法の条文で、税率と課税標準、負担する人を確認します。税率と課税標準は、2026年9月29日に国税庁の税額表とe-Gov法令検索の登録免許税法で表示されていた内容です。
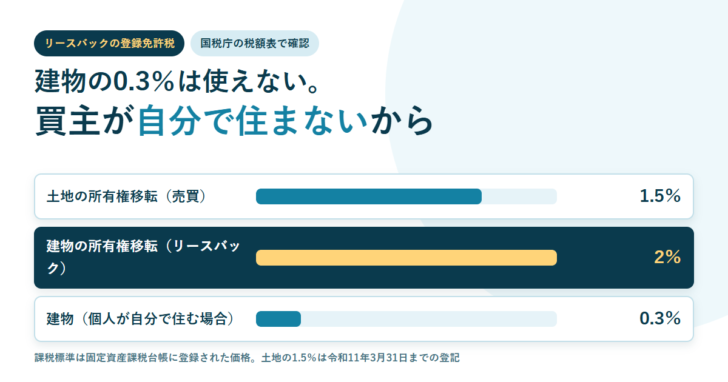
売買による所有権の移転登記の税率は、土地が1,000分の20(措法72の軽減で令和11年3月31日までの登記は1,000分の15)、建物が1,000分の20です。
建物を1,000分の3に下げる軽減(措法73)は、個人が住宅用家屋を取得し、自己の居住の用に供した場合の移転登記が対象です。リースバックの買主は自分で住まないため、この軽減は使えません。
課税標準は売買代金ではありません。国税庁は「固定資産課税台帳に登録された価格がある場合は、原則その価格」と説明しています。
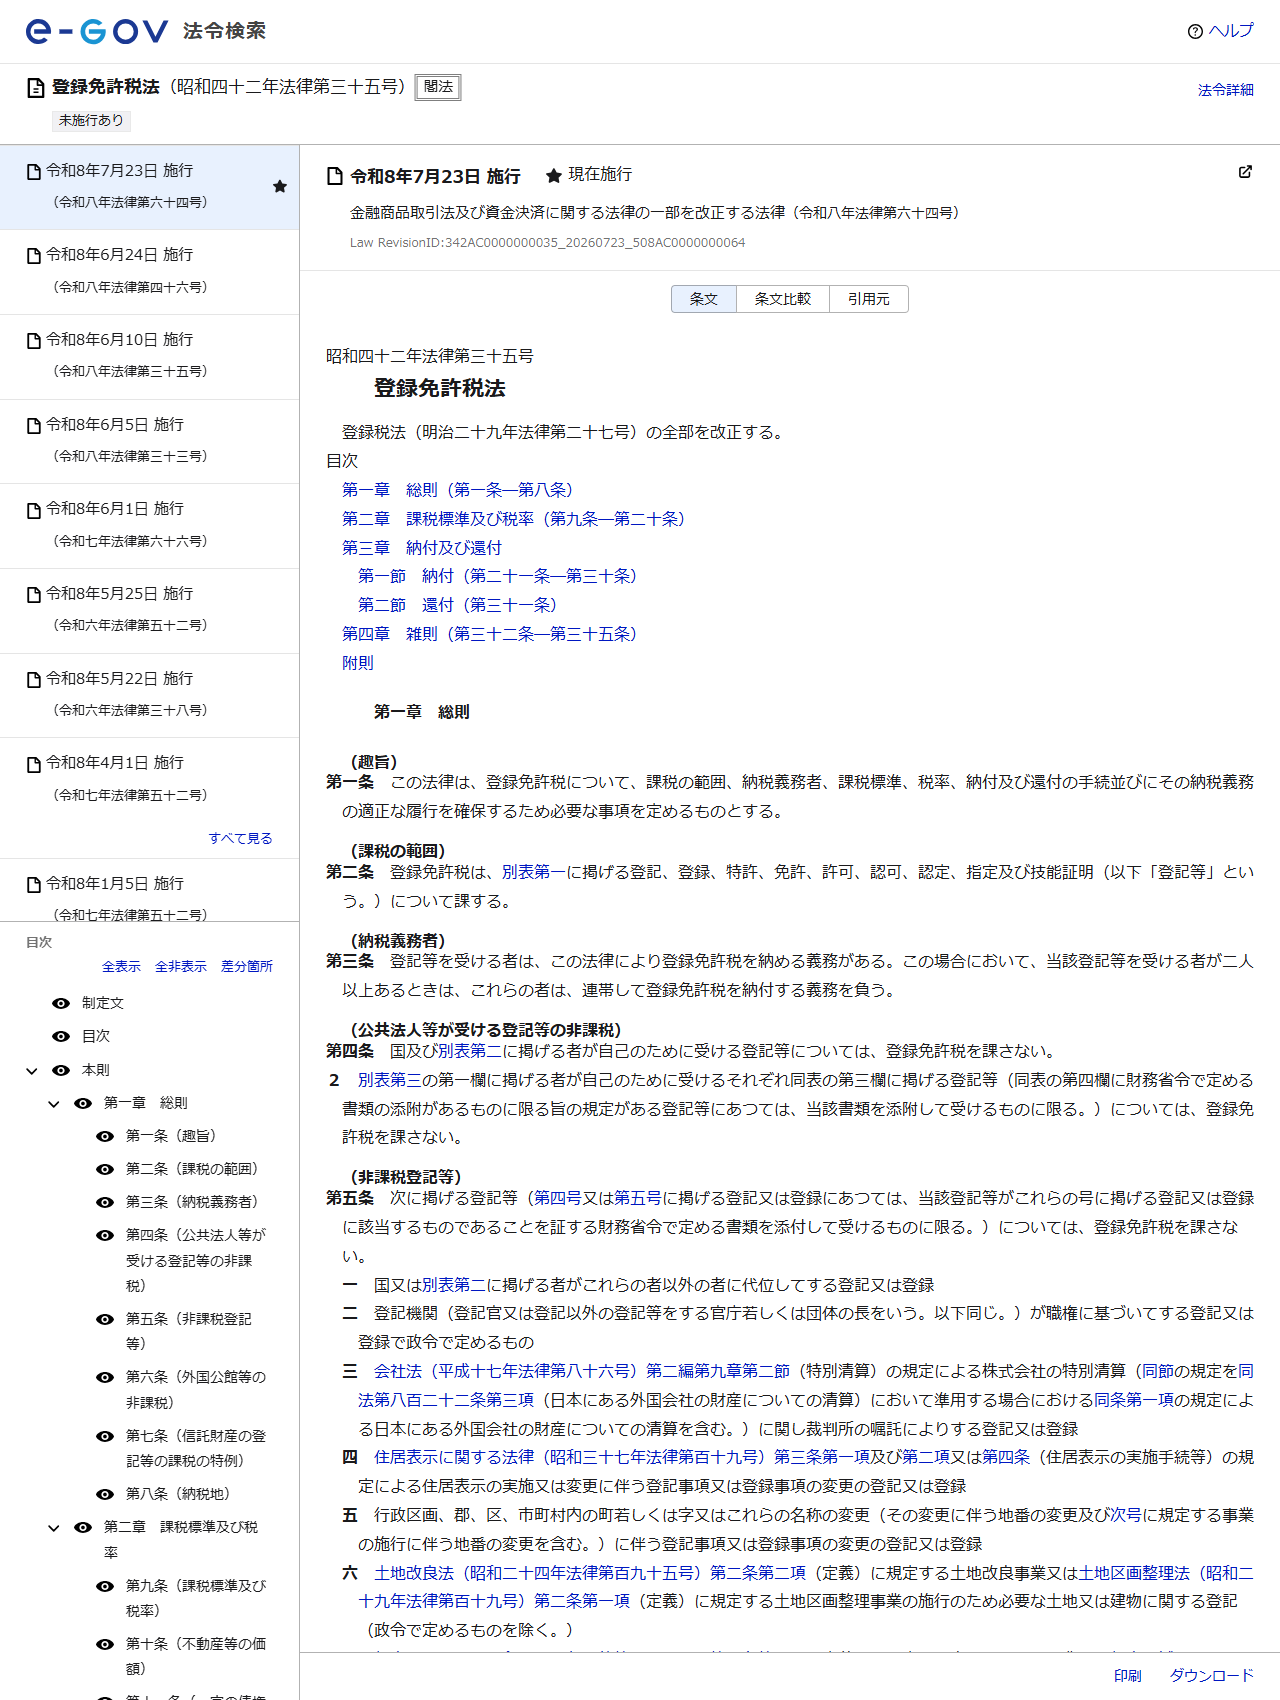
売主側に残るのが抵当権の抹消登記です。登録免許税法の別表第一は不動産1個につき千円(同一の申請書により20個を超える不動産の抹消を受ける場合は申請件数1件につき2万円)と定めています。
売買の移転登記は土地1.5%・建物2%
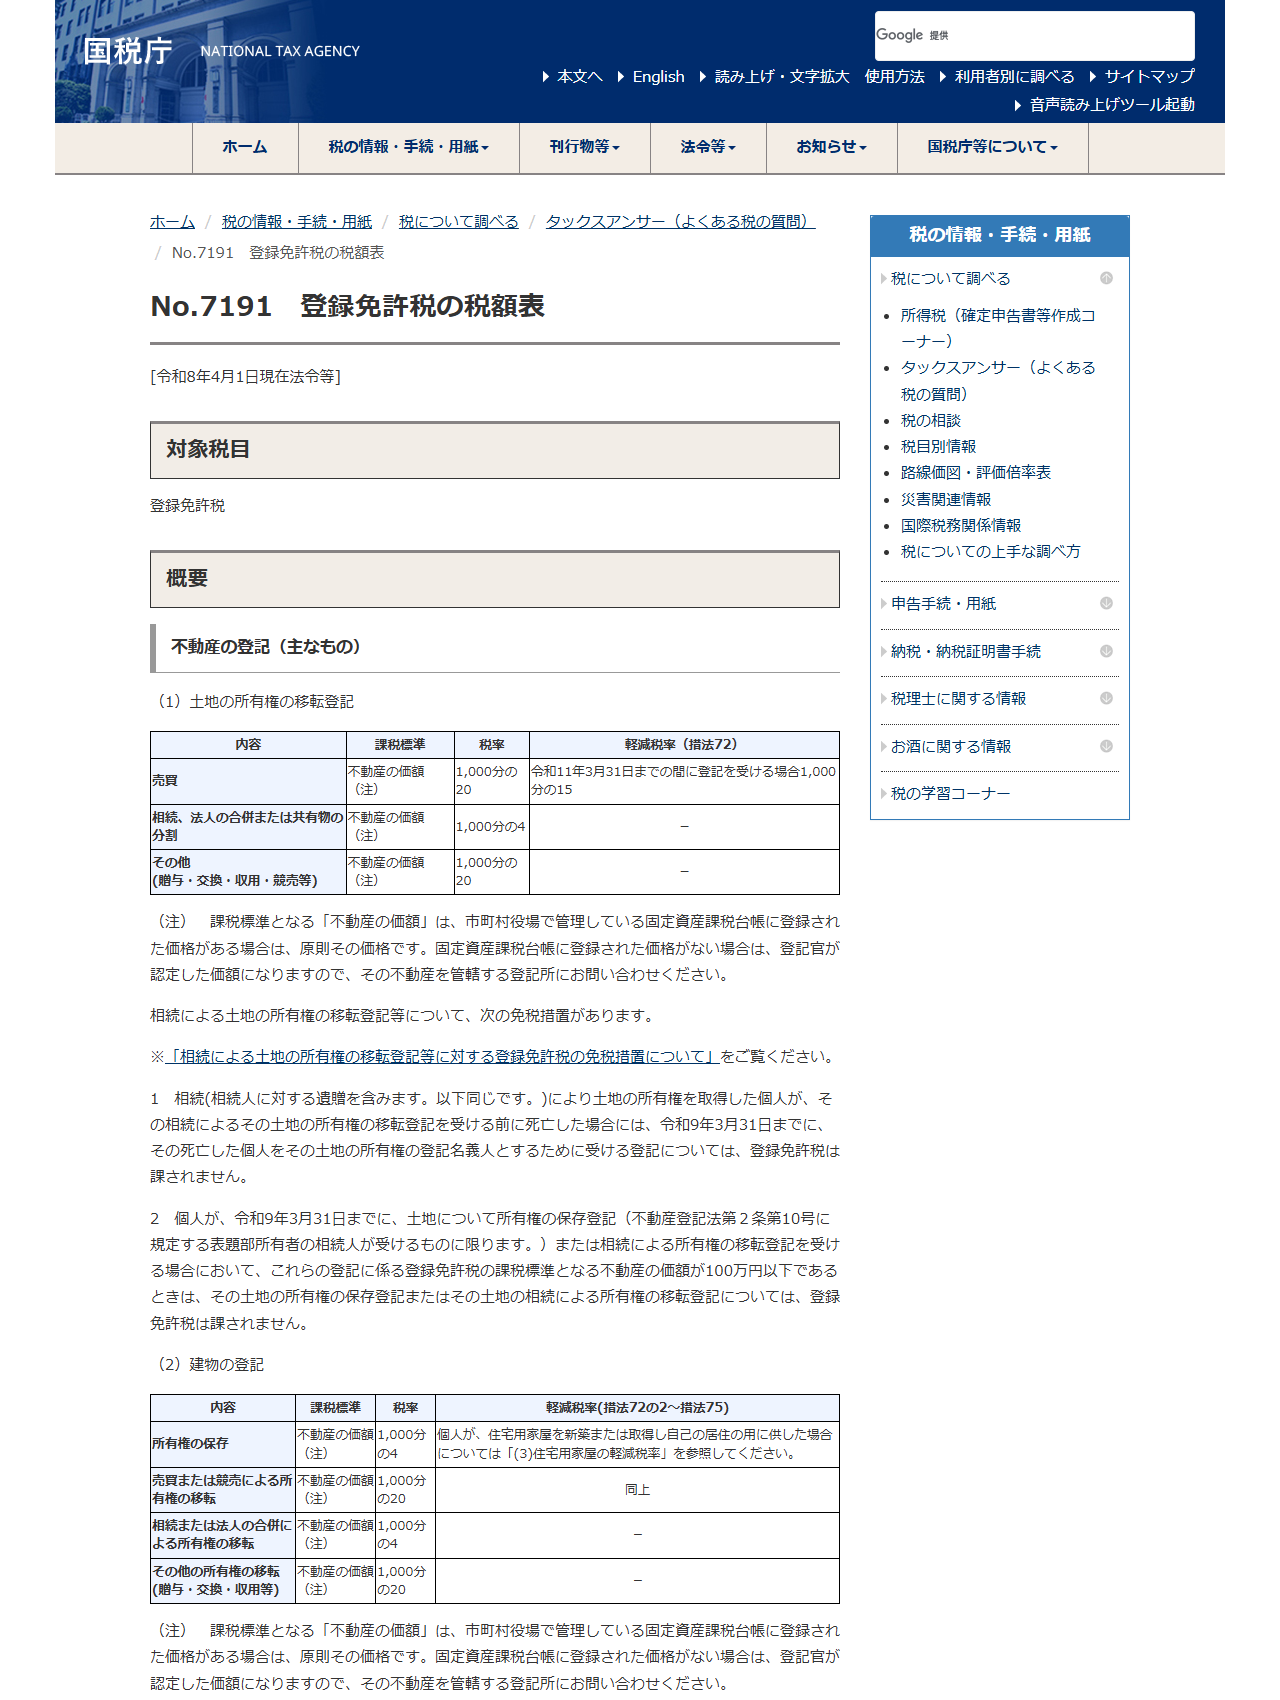
登録免許税の税率は、登記の種類ごとに決まっています。国税庁のタックスアンサーNo.7191がそのまま答えになります。
| 登記の内容 | 課税標準 | 本則の税率 | 軽減税率 |
|---|---|---|---|
| 土地の所有権の移転(売買) | 不動産の価額 | 1,000分の20 | 令和11年3月31日までの登記は1,000分の15(措法72) |
| 建物の所有権の移転(売買または競売) | 不動産の価額 | 1,000分の20 | 個人が住宅用家屋を取得し自己の居住の用に供した場合は1,000分の3(措法73) |
| 建物の所有権の保存 | 不動産の価額 | 1,000分の4 | 個人が新築等して自己の居住の用に供した場合は1,000分の1.5(措法72の2) |
| 登記の抹消(抵当権の抹消など) | 不動産の個数 | 1個につき千円 | 同一の申請書により20個を超える不動産の抹消は、申請件数1件につき2万円 |
課税標準の「不動産の価額」について、国税庁は注記でこう書いています。「課税標準となる『不動産の価額』は、市町村役場で管理している固定資産課税台帳に登録された価格がある場合は、原則その価格です。固定資産課税台帳に登録された価格がない場合は、登記官が認定した価額になりますので、その不動産を管轄する登記所にお問い合わせください」。
つまり、売却代金がいくらであっても、登録免許税の計算に使うのは固定資産課税台帳の価格です。手元に届いている固定資産税の課税明細書を見れば、おおよその金額を自分で計算できます。
建物の0.3%が使えないのはなぜか
マイホームを買うときによく出てくる「登録免許税の軽減」は、措置法73条による建物の1,000分の3です。国税庁の表では、適用の条件がこう書かれています。「個人が、令和9年3月31日までの間に住宅用家屋の取得(売買および競落に限ります。)をし、自己の居住の用に供した場合の移転登記」。
軽減が使える買主・使えない買主
使える
個人が中古住宅を買って、自分がそこに住む場合。登記申請にあたって、その家屋の所在する市町村等の証明書を添付します。
証明書の期限に注意
国税庁は「登記した後で証明書を提出しても軽減税率の適用を受けられません」と明記しています。あとから出し直すことはできません。
使えない(リースバック)
買主は事業者で、自分では住みません。「自己の居住の用に供した場合」に当たらないため、建物も1,000分の20のままです。
この差は小さくありません。固定資産課税台帳の価格が土地1,000万円・建物500万円のケースで比べると、次のようになります。
| 買主 | 土地の移転登記 | 建物の移転登記 | 合計 |
|---|---|---|---|
| リースバックの事業者(自分で住まない) | 15万円(1,000分の15) | 10万円(1,000分の20) | 25万円 |
| 個人が買って自分で住む場合 | 15万円(1,000分の15) | 1万5,000円(1,000分の3) | 16万5,000円 |
| 差 | — | 8万5,000円 | 8万5,000円 |
この金額は当サイトが国税庁の税率を当てはめて計算したものです。実際の登記では、課税標準の金額に千円未満の端数があるときの扱いなど、条文上の端数処理が入ります。登録免許税法15条は、課税標準の金額を計算する場合にその全額が千円に満たないときは千円とすると定めています。
誰が負担するのか
登録免許税を納める義務があるのは、登記を受ける者です。売買による所有権の移転登記は売主と買主が共同で申請するため、法律上はどちらも納税義務者になります。そのうえで、実務では売買契約の中で負担を決めます。
リースバックで登記費用がどう分かれるか
- 1. 所有権の移転登記
買主である事業者が負担する取り決めが一般的です。ただし法律で決まっているわけではないので、契約書の記載を確認してください。 - 2. 抵当権の抹消登記
住宅ローンが残っている自宅を売る場合、売却代金でローンを完済し、抵当権を抹消します。この登記は売主側の事情によるもので、売主が負担する取り決めが一般的です。 - 3. 司法書士の報酬
登録免許税とは別に、登記を代理する司法書士への報酬がかかります。こちらは税ではないため、国税庁の税額表には出てきません。
法務局は、抵当権の登記の抹消に必要な書類を金融機関等から受け取った際には、紛失・汚損等しないようにして、できるだけ速やかに登記申請することをすすめています。リースバックでは決済と同時に抹消するのが通常ですが、過去に完済した別の抵当権が残っていると、そこで止まります。
条文での位置づけ
税率と課税標準は登録免許税法の別表第一に定められています。抹消登記の欄には「一個につき千円」と書かれ、続けて「(同一の申請書により二十個を超える不動産について登記の抹消を受ける場合には、申請件数一件につき二万円)」という括弧書きが置かれています。
土地の1,000分の15は本則ではなく、租税特別措置法72条による軽減です。国税庁の表には「令和11年3月31日までの間に登記を受ける場合」と期限が明記されています。期限の延長は法改正で決まるため、契約の時期によって税率が変わりうる項目です。
登録免許税以外にかかるもの
売買のときに出ていくお金は、登録免許税だけではありません。当サイトでは費目ごとに分けて整理しています。契約書に貼る収入印紙はリースバックの印紙はどちらの契約書に貼る?、売却益にかかる税はリースバックで3,000万円の特別控除は使える?、消費税の扱いはリースバックに消費税はかかる?で条文から確認しています。
売った年の固定資産税をどう分けるかは、リースバックの固定資産税精算にまとめました。登録免許税の課税標準と同じ「固定資産課税台帳の価格」が出てくるので、あわせて確認しておくと理解が早くなります。
よくある質問
- 登録免許税は売却代金にかかるのですか。
- かかりません。国税庁は、課税標準となる不動産の価額は、固定資産課税台帳に登録された価格がある場合は原則その価格だと説明しています。台帳に価格がない場合は登記官が認定した価額になります。
- 土地の1.5%はいつまでですか。
- 国税庁の税額表では、売買による土地の所有権の移転登記について「令和11年3月31日までの間に登記を受ける場合1,000分の15」とされています。これは租税特別措置法72条による軽減です。
- リースバックでも建物の軽減は受けられませんか。
- 措置法73条の1,000分の3は「個人が……住宅用家屋の取得をし、自己の居住の用に供した場合の移転登記」が対象です。リースバックの買主は自分でその家に住まないため、条件に当てはまりません。
- 抵当権を抹消する登記にもお金がかかりますか。
- かかります。登録免許税法の別表第一は、登記の抹消について不動産1個につき千円、同一の申請書により20個を超える不動産について抹消を受ける場合は申請件数1件につき2万円と定めています。土地1筆と建物1棟なら2個で2,000円です。
- 登記費用は買主が全部払うのですか。
- 法律でそう決まっているわけではありません。所有権の移転登記は買主負担、抵当権の抹消は売主負担という取り決めが一般的ですが、最終的には売買契約書の記載によります。
- 自分で登記できますか。
- 抵当権の抹消については、法務局が自分で手続きする場合の案内を公開しています。ただしリースバックの決済は売買・抹消・移転が同じ日に連続するため、司法書士が代理するのが通常です。
- 買い戻すときにも登録免許税はかかりますか。
- かかります。買い戻しも所有権の移転登記を伴うため、そのときの税率と課税標準で計算されます。買い戻す側が個人で自分が住むのであれば、条件を満たせば建物の軽減の対象になり得ます。
出典
- 国税庁 タックスアンサー No.7191「登録免許税の税額表」https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm(令和8年4月1日現在法令等。土地の売買による所有権移転は1,000分の20、措法72で令和11年3月31日までの登記は1,000分の15、建物の売買・競売による所有権移転は1,000分の20、建物の所有権保存は1,000分の4、住宅用家屋の移転登記の軽減(措法73)は個人が令和9年3月31日までに取得し自己の居住の用に供した場合で1,000分の3、市町村等の証明書の添付が必要で登記後の提出では適用を受けられない、課税標準は固定資産課税台帳に登録された価格)
- e-Gov法令検索「登録免許税法」(昭和四十二年法律第三十五号)https://laws.e-gov.go.jp/law/342AC0000000035(15条の課税標準の金額の端数計算、別表第一の登記の抹消は一個につき千円・同一の申請書により二十個を超える不動産について登記の抹消を受ける場合は申請件数一件につき二万円)
- 法務局「住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)」https://houmukyoku.moj.go.jp/homu/static/info-net_00001.html(自分で抹消手続をする場合の案内、必要書類を受け取ったら速やかに登記申請することを推奨)
掲載内容は2026年9月29日に国税庁・e-Gov法令検索・法務局の各ページで表示されていたものです。試算は国税庁の税率を当てはめた当サイトの計算で、実際の税額は登記所が認定する課税標準と端数処理によって変わります。税率と適用期限は法改正で変わります。個別の判断は、司法書士または税理士にご確認ください。この記事は情報提供であり、税務または法律上の助言ではありません。