65歳以上の人が自宅を売ると、翌年度の介護保険料の段階が上がるのではないか。この心配には条文の答えがあります。介護保険法施行令は、段階判定に使う合計所得金額から譲渡所得の特別控除額を差し引くと定めています。3,000万円の特別控除を使えた売却なら、その分は保険料の判定にも反映されません。2026年10月29日に、介護保険法施行令の第22条の2と第38条をe-Gov法令検索で照合しました。
この記事の要点
- 65歳以上(第1号被保険者)の介護保険料は、市町村が決める基準額に標準割合を掛けて決まります(介護保険法施行令第38条第1項)。
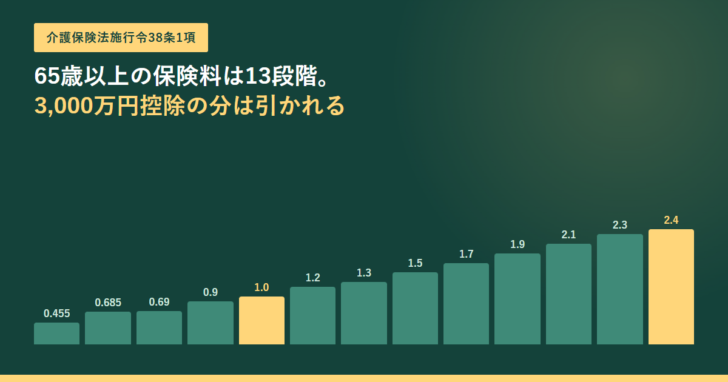
- 標準割合は13段階で、いちばん低い第1号が0.455、基準額そのものにあたる第5号が1.0、いちばん高い第13号が2.4です。
- 第6号以上の段階は、前年の合計所得金額が基準所得金額未満かどうかで分かれます。
- 同項第6号イの括弧書きは、租税特別措置法による特別控除の適用がある場合には、合計所得金額から特別控除額を控除して得た額とすると定めています。
- その特別控除額の中身は第22条の2第2項にあり、措置法第35条第1項(居住用財産を譲渡した場合の3,000万円の特別控除)を含みます。
- つまり、3,000万円の特別控除で譲渡所得がゼロになる売却なら、介護保険料の段階判定でも加算されません。
- ただし同じ所得は、介護サービスの利用者負担割合の判定にも使われます。第22条の2第3項の政令で定める額は160万円です。
- 第1号から第5号までの段階は市町村民税が課されているかどうかで分かれるため、住民税側の判定が別に効きます。
65歳以上の保険料は「基準額×標準割合」で決まる
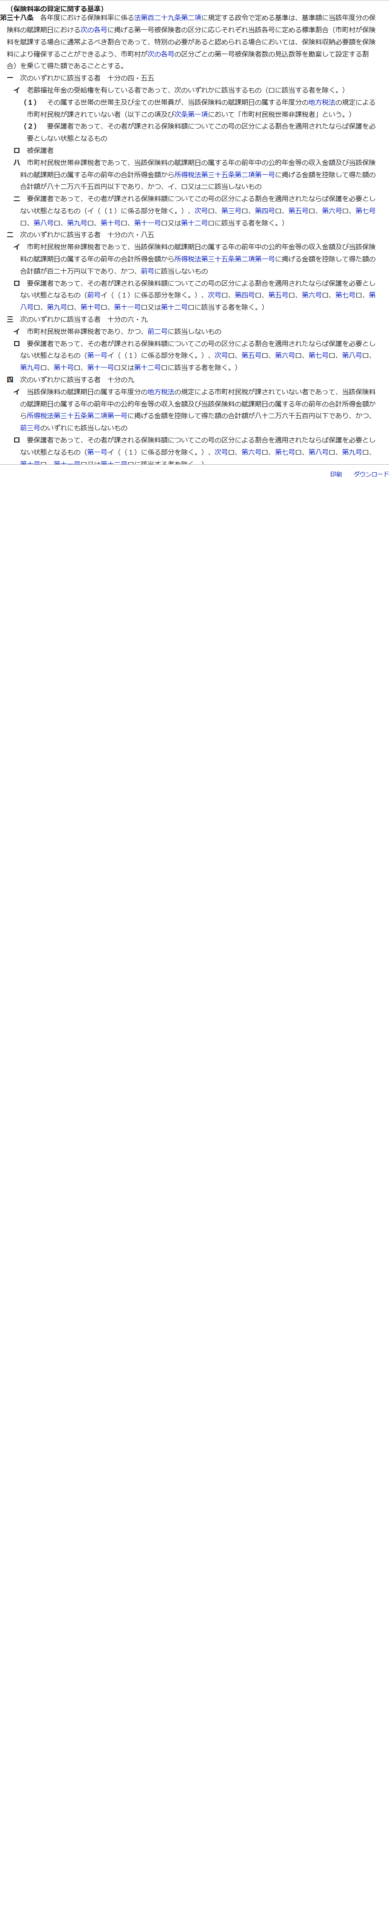
介護保険法施行令第38条第1項は、保険料率の基準を「基準額に、賦課期日における第1号被保険者の区分に応じた標準割合を乗じて得た額」と定めています。基準額は市町村ごとに計画期間ごとに決まり、標準割合は政令が13段階を示しています。
| 号 | 標準割合 | 判定の軸 |
|---|---|---|
| 第1号 | 0.455 | 老齢福祉年金の受給権者で市町村民税世帯非課税者、被保護者ほか |
| 第2号 | 0.685 | 市町村民税世帯非課税者で、公的年金等収入金額と合計所得金額の合計が120万円以下 |
| 第3号 | 0.69 | 市町村民税世帯非課税者で、第1号・第2号に当たらない |
| 第4号 | 0.9 | 市町村民税が課されていない者で、合計額が82万6,500円以下 |
| 第5号 | 1.0 | 市町村民税が課されていない者で、第1号から第4号に当たらない(基準額) |
| 第6号 | 1.2 | 合計所得金額が基準所得金額未満(ここから所得で分かれる) |
| 第7号 | 1.3 | 同上 |
| 第8号 | 1.5 | 同上 |
| 第9号 | 1.7 | 同上 |
| 第10号 | 1.9 | 同上 |
| 第11号 | 2.1 | 同上 |
| 第12号 | 2.3 | 同上 |
| 第13号 | 2.4 | 前各号のいずれにも該当しない者 |
第1号から第5号までは市町村民税が課されているかどうかが軸で、第6号から上は前年の合計所得金額が軸になります。自宅を売ったときに効くのは、この第6号から上の線引きです。
基準額そのものは市町村の収支から逆算される
標準割合を掛ける相手の「基準額」は、全国一律の金額ではありません。第38条第2項は、計画期間ごとに保険料収納必要額を予定保険料収納率で除して得た額を、補正第一号被保険者数で除して得た額を基準として算定すると定めています。
保険料収納必要額の中身は同条第3項にあります。介護給付及び予防給付に要する費用、市町村特別給付に要する費用、地域支援事業に要する費用、保健福祉事業に要する費用、財政安定化基金拠出金の納付に要する費用などの合算額から、国や都道府県の負担金・調整交付金・交付金・補助金などの合算額を差し引いた額です。
つまり、同じ所得でも住んでいる市町村が違えば保険料の金額は変わります。段階の数と割合は政令が示していますが、掛け算の相手は地域の介護給付費と被保険者数で決まる構造になっています。自宅を売ったあとに転居を考えている場合、この点も金額に効きます。
特別控除を引くと条文に書いてある
第38条第1項第6号イは、合計所得金額の意味を括弧書きで定義しています。そこに次の一文が入っています。
租税特別措置法による特別控除の適用がある場合には、当該合計所得金額から第二十二条の二第二項に規定する特別控除額を控除して得た額とし、当該合計所得金額が零を下回る場合には、零とする。
参照先の第22条の2第2項が、その特別控除額の中身です。長期譲渡所得の金額から控除すべき金額と、短期譲渡所得の金額から控除すべき金額の合計額と定め、根拠条文として措置法第33条の4第1項・第2項、第34条第1項、第34条の2第1項、第34条の3第1項、第35条第1項、第35条の2第1項、第35条の3第1項、第36条を挙げています。
このうち第35条第1項が、居住用財産を譲渡した場合の3,000万円の特別控除です。リースバックで自宅を売り、この控除を使えた場合、控除された分は介護保険料の段階判定の合計所得金額からも外れます。
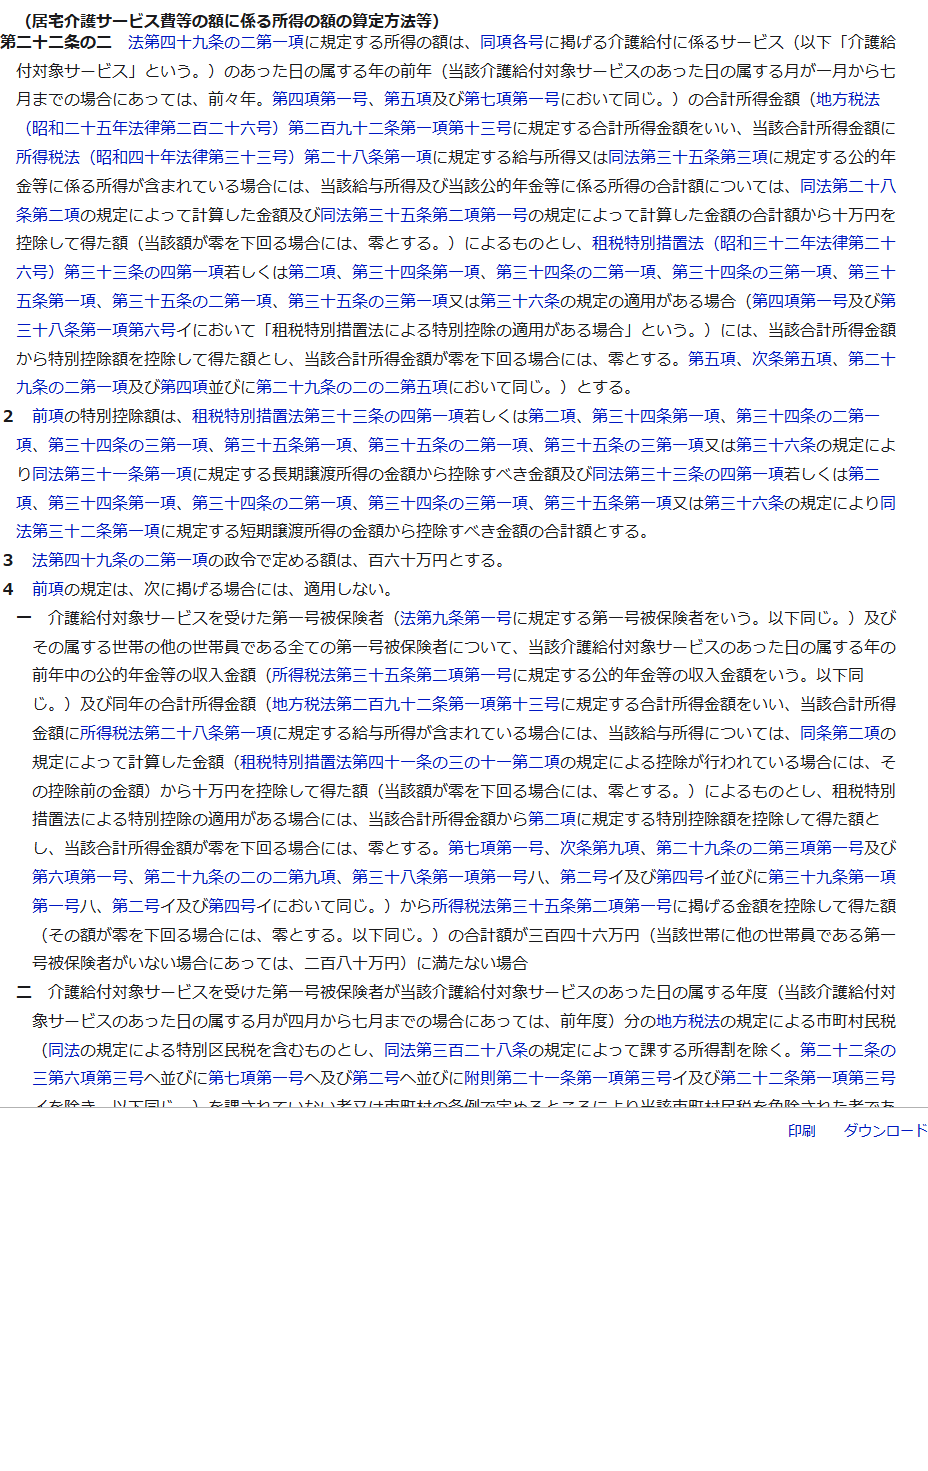
「特別控除が使えたかどうか」で結論が変わります。措置法第35条第1項は、売った後その家屋に居住する親族などへ売った場合には使えません。
リースバックで買主が第三者の事業者であれば控除の対象になりますが、要件を満たさなければ控除額が0になり、譲渡所得がそのまま合計所得金額に乗ります。どの段階に上がるかは、控除が通るかどうかで決まります。
同じ所得が、利用者負担の判定にも使われる
第22条の2は、もともと保険料の条文ではありません。見出しは「居宅介護サービス費等の額に係る所得の額の算定方法等」で、介護サービスを使ったときの自己負担割合を決めるための条文です。
第3項は、介護保険法第49条の2第1項の政令で定める額を160万円としています。この額を超えるかどうかが、給付率の線になります。第38条第1項第6号イは、保険料の判定にこの第22条の2第2項の特別控除額の定義を借りてきている形です。
自宅を売った翌年度に見る順番
特別控除が使えたかを確かめる
確定申告で措置法第35条第1項の3,000万円控除を適用できたか。適用額は申告書に記載される。
控除後の合計所得金額を出す
第38条第1項第6号イの括弧書きにより、特別控除額を引いた額で段階を判定する。零を下回る場合は零。
市町村の基準額と段階表を見る
標準割合は政令が示すが、実際の割合と基準額は市町村が設定する。保険料額は市町村の段階表で確認する。
利用者負担の判定もあわせて見る
第22条の2第3項の160万円の線。サービスを使っている人は、保険料だけでなく負担割合も動く可能性がある。
他の公的負担との関係
売却の翌年度に動きうるもの
介護保険料(65歳以上)
第38条第1項の13段階。第6号以上は合計所得金額で分かれ、特別控除額は差し引かれる。
介護サービスの利用者負担
第22条の2第3項の160万円が政令で定める額。同じ控除後の所得で判定される。
国民健康保険料
譲渡所得が算定に入る。別記事で広島市の料率を使って試算している。
住民税の課税・非課税
第1号から第5号までの段階は市町村民税が課されているかで分かれるため、住民税側の判定も効く。
国民健康保険料についてはリースバックで売ると翌年度の国民健康保険料が上がるで試算しています。3,000万円の特別控除そのものの要件はリースバックで3,000万円の特別控除は使える?にまとめました。売却益にかかる税そのものはリースバックの税金と確定申告で扱っています。
よくある質問
自宅を売ったら必ず介護保険料が上がりますか
必ずではありません。第38条第1項第6号イの括弧書きにより、租税特別措置法による特別控除の適用がある場合は、合計所得金額から特別控除額を控除した額で判定されます。
3,000万円を超える譲渡所得が出たらどうなりますか
控除しきれなかった部分は合計所得金額に残ります。どの段階に上がるかは、市町村が設定する基準所得金額との比較で決まります。
標準割合は全国共通ですか
第38条第1項は標準割合を「市町村が保険料を賦課する場合に通常よるべき割合」とし、特別の必要があると認められる場合には市町村が別の割合を設定できると定めています。基準額も市町村ごとに決まります。
基準所得金額はいくらですか
第38条第6項・第7項は、基準所得金額を厚生労働大臣が定める額としています。具体的な金額はこの記事では確認していません。
保険料はいつから変わりますか
第38条第1項は「当該年度分の保険料の賦課期日における」区分で判定すると定めています。前年の所得で判定されるため、売却した年の翌年度に反映されます。
サービスの自己負担割合も上がりますか
第22条の2第3項の160万円という線は、同条第1項の所得の額で判定されます。その所得も特別控除後の金額です。実際の負担割合は市町村が発行する負担割合証で確認してください。