
自宅を親族や知人に買ってもらい、そのまま賃料を払って住み続ける。事業者を介さないこの形は、確かに手数料がかかりません。ただし、事業者を介さないということは、宅地建物取引業法の枠組みも、国が定めた説明のルールも働かないということでもあります。そのうえ、身内どうしの取引だからこそ税務で引っかかる論点が三つ増えます。何が有利で、どこが危ないのかを条文で分けます。
身内との取引で先に知っておくこと
マイホームを売ったときの3,000万円の特別控除が使えません。国税庁タックスアンサーNo.3302の要件(5)は、親子や夫婦など特別の関係がある人へ売ったものでないことを求めています。
相場より安く売ると、差額が贈与とみなされます(相続税法7条)。買う側に贈与税がかかります。
賃料を取らない、または相場から著しく離れた賃料にすると、賃貸借ではなく使用貸借になりえます。使用貸借は借主の死亡によって終了します(民法597条3項)。借地借家法の保護も働きません。
宅地建物取引業者が関与しない売買には宅地建物取引業法が適用されません。国土交通省が2026年10月1日から施行する解釈・運用の考え方も、宅地建物取引業者の取引を対象にしたものです。
個人間のリースバックは、二つの契約を自分たちで作ることになる
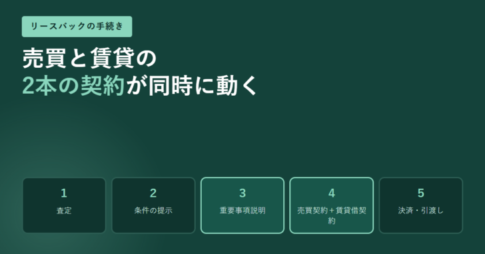
リースバックは、売買契約と賃貸借契約を同時に動かす取引です。事業者が行う場合は、両方の契約書がセットで用意されています。個人間ではそれがありません。売買契約書と賃貸借契約書を別々に作り、条件を自分たちで書き切る必要があります。
自由度が高いというのは、裏を返せば、決めなかったことが後で問題になるということです。とくに、期間が終わったあとにどうするのか、賃料をどう見直すのか、買い戻せるのかの三点は、書いていなければ何も決まっていないのと同じです。
| 比べる点 | 事業者とのリースバック | 個人間のリースバック |
|---|---|---|
| 仲介手数料 | 直接買取なら発生しない。仲介が入れば宅地建物取引業法46条の上限の範囲で発生する | 当事者だけで進めれば発生しない |
| 契約書 | 会社が用意した様式がある | 自分たちで作る。書かなかった条件は決まっていない扱いになる |
| 宅地建物取引業法 | 宅地建物取引業者が売買の当事者や媒介者になる場合に適用される | 業者が関与しなければ適用されない |
| 国土交通省の解釈・運用の考え方 | 2026年10月1日施行。宅地建物取引業者が対象 | 対象外。説明を求めたい事項は自分で確認する |
| 3,000万円の特別控除 | 第三者への売却なら要件を満たしうる | 特別の関係がある人への売却は対象外(No.3302の要件5) |
| 価格の決め方 | 会社の査定 | 時価から離れると贈与とみなされる(相続税法7条) |
| 賃料の決め方 | 会社の査定 | 低すぎると使用貸借と評価されうる。無償なら賃貸借にならない(民法593条・601条) |
税務の論点一:3,000万円の特別控除が使えない
国税庁タックスアンサーNo.3302は、マイホームを売ったときに譲渡所得から最高3,000万円まで控除できる特例を説明しています。その要件(5)は「親子や夫婦など『特別の関係がある人』に対して売ったものでないこと」です。そして「特別の関係がある人」の範囲には、生計を一にする親族のほか、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人が含まれると明記されています。
個人間のリースバックは、まさに「売った後もその家屋に住み続ける」形です。買主が別居の親族であっても、売却後に同居することになれば、この範囲に入ります。譲渡益が出る物件では、控除が使えるかどうかで手取りが大きく変わります。売る前に確認してください。
税務の論点二:安く売ると差額が贈与になる
身内どうしなら安くしてあげたい、と考えるのが自然です。ここに相続税法7条が働きます。著しく低い価額の対価で財産の譲渡を受けた場合、対価と譲渡時の時価との差額に相当する金額を、譲渡した人から贈与により取得したものとみなす、という規定です。買った側に贈与税がかかります。
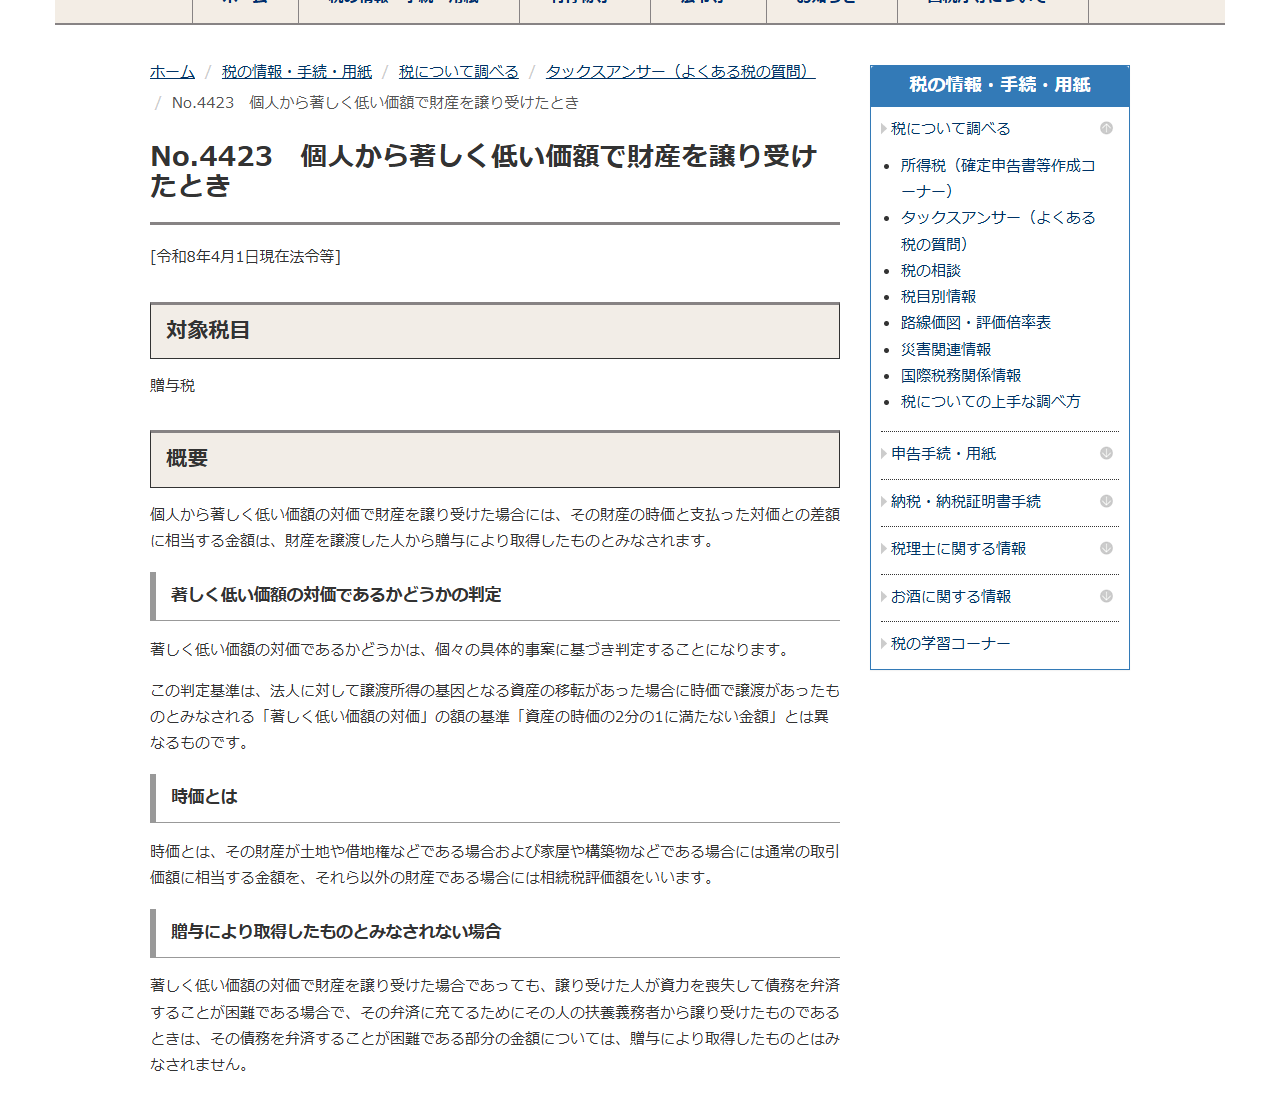
国税庁タックスアンサーNo.4423は、著しく低い価額の対価であるかどうかは個々の具体的事案に基づいて判定するとしています。そして、法人への譲渡で時価譲渡とみなされる「時価の2分の1に満たない金額」という基準とは別のものだ、とわざわざ注意を促しています。2分の1を超えていれば安全、という理解は誤りだということです。
ここでいう時価は、土地や借地権、家屋や構築物であれば「通常の取引価額に相当する金額」とされています。相続税評価額ではありません。身内に売るからこそ、第三者の査定を取って価格の根拠を残しておく必要があります。
例外はありますが、範囲は限られています。相続税法7条ただし書は、譲り受けた人が資力を喪失して債務を弁済することが困難である場合において、その弁済に充てるために扶養義務者から譲り受けたものであるときは、債務を弁済することが困難である部分の金額について、みなし贈与としないと定めています。適用できるかどうかは個別の判断になるため、税理士へ確認してください。
税務の論点三:賃料が低すぎると、そもそも賃貸借にならない
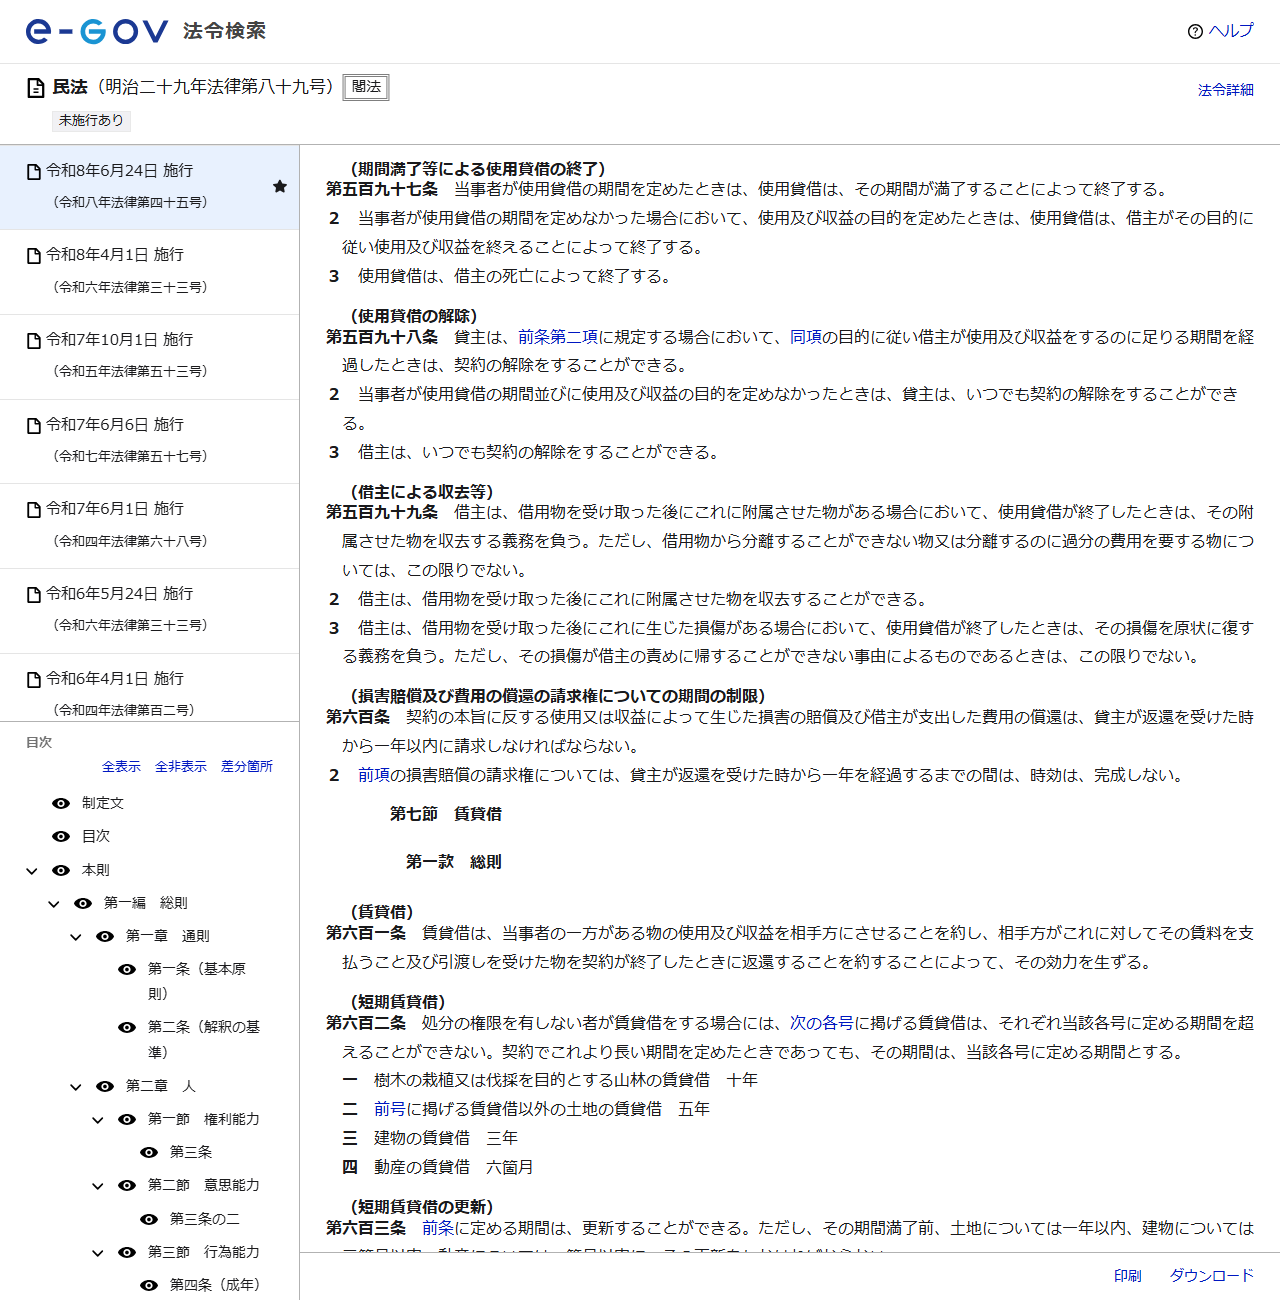
民法601条は、賃貸借を「使用及び収益をさせることを約し、相手方がこれに対してその賃料を支払うこと」で効力を生ずる契約と定めています。賃料の支払いが要素です。一方、民法593条の使用貸借は「無償で使用及び収益をして」返還する契約です。身内だから賃料は取らない、という形にすると、契約の性質が使用貸借になります。
賃貸借(民法601条)
- 借地借家法が適用される。建物の引渡しを受けていれば、所有者が替わっても賃借権を主張できる(同法31条)
- 期間の定め方と終わり方は借地借家法26条・28条・38条による
- 賃料が不相当になれば増減を請求できる(同法32条)
- 賃借人が亡くなっても契約は終わらず、相続の対象になる
使用貸借(民法593条)
- 借地借家法の建物賃貸借の規定は働かない
- 期間を定めればその満了で終了する(民法597条1項)
- 期間も目的も定めなかったときは、貸主はいつでも解除できる(同法598条2項)
- 借主の死亡によって終了する(同法597条3項)。同居の家族に引き継がれない
「親が住み続けられればいい」という趣旨で始めた取り決めが、その親が亡くなった時点で自動的に終わる。使用貸借にはこの効果があります。配偶者が残る可能性があるなら、賃料を定めた賃貸借として組むかどうかを先に決めてください。なお、相続税法9条は、対価を支払わないで、または著しく低い価額の対価で利益を受けた場合に、その利益の価額に相当する金額を贈与により取得したものとみなすと定めています。相場から大きく外れた賃料設定は、この規定の検討対象になります。
宅地建物取引業法と国のガイドラインは、個人間には働かない
宅地建物取引業者が売主になる場合や媒介する場合には、重要事項の説明をはじめとする義務が課されます。事業として行う者に向けた規制なので、当事者どうしが業者でない売買には適用されません。
2026年10月1日から施行される国土交通省の「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」も、宅地建物取引業法の解釈を示す文書です。個人間の取引に当然に及ぶものではありません。内容はリースバックに国のガイドラインができたにまとめました。ガイドラインが業者に告げるよう求めている事項は、個人間では自分で確認するしかない項目になります。
| 契約書に書く項目 | 書かなかったときに起きること |
|---|---|
| 売買価格とその根拠 | 時価から離れていると、差額が贈与とみなされる(相続税法7条) |
| 賃料の額 | 無償なら使用貸借になり、借地借家法の保護が働かない(民法593条) |
| 賃貸借の種類と期間 | 定期建物賃貸借にするには公正証書による等書面と事前の説明書面が要る(借地借家法38条1項・3項)。説明がなければ更新がない旨の定めは無効(同条5項) |
| 賃料改定の条項 | 定期建物賃貸借で改定の特約があると、借賃減額請求が適用されない(同条9項) |
| 買戻しの条件 | 買戻し特約なのか再売買の予約なのかで効力が変わる(民法579条) |
| 所有権移転登記の時期 | 登記をしなければ、買主は第三者に所有権を主張できない |
| 抵当権の扱い | 住宅ローンが残っていれば、抹消に債権者の同意が要る |
資金をどう用意するかという現実的な問題
買う側が現金で用意できない場合、住宅ローンを使うことになります。親族間の売買を対象にした商品を用意している金融機関もあります。たとえば伊藤忠ハウジングの住宅リースバックのページには、親族間リースバックの枠組みとして、新生インベストメント&ファイナンス株式会社の「資産承継ローン」を同社を窓口とした場合に利用できると書かれています。使える商品があるかどうかは、買う側の属性と物件の条件で変わります。
売る側の残債が残っている場合は、売却代金で完済して抵当権を抹消できることが前提になります。届かない場合は債権者の同意が要ります。順番はリースバックと抵当権にまとめました。共有名義の自宅であれば、売却には共有者全員の同意が要ります。詳しくは共有名義の家はリースバックできるかを参照してください。
事業者に任せる場合との比べ方
個人間で進めるか、事業者に任せるかは、手数料の有無だけでは決まりません。手数料を払わない代わりに、価格の根拠づくり、契約書の作成、税務の確認を自分たちで負うことになります。税理士と司法書士への依頼費用を含めて比べてください。
事業者の条件を同じ項目で並べた一覧はリースバック業者の比較に、同じ条件で見積もりを取る手順はリースバックの相見積もりにあります。制度そのものの前提はリースバックとはで扱いました。
よくある質問
親に家を買ってもらって住み続けることはできますか
契約としては可能です。ただし、売った後にその家屋で同居する親族への譲渡は、3,000万円の特別控除の対象から外れます(国税庁タックスアンサーNo.3302の要件5)。また、価格が時価から著しく離れると、差額が贈与とみなされます(相続税法7条)。
身内なので賃料は取らないつもりです。問題ありますか
無償であれば賃貸借ではなく使用貸借になります(民法593条)。使用貸借には借地借家法の建物賃貸借の規定が働かず、期間も目的も定めなかったときは貸主がいつでも解除できます(同法598条2項)。さらに、使用貸借は借主の死亡によって終了します(同法597条3項)。
時価の何割までなら安く売っても大丈夫ですか
国税庁タックスアンサーNo.4423は、著しく低い価額の対価かどうかは個々の具体的事案に基づき判定するとしており、法人への譲渡で用いる「時価の2分の1」という基準とは異なるものだと明記しています。割合で線を引く考え方は取られていません。第三者の査定を取り、価格の根拠を残してください。
仲介手数料がかからないのは本当ですか
宅地建物取引業者を介さなければ、仲介手数料は発生しません。ただし、売買契約書には印紙税がかかり、所有権移転登記には登録免許税と司法書士報酬がかかります。税理士に確認を依頼すればその費用も必要です。
国のガイドラインは個人間の取引にも適用されますか
国土交通省の文書は「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」で、宅地建物取引業法の解釈を示すものです。業者が関与しない個人間の売買には当然には及びません。
確認に使った一次情報(2026年9月17日確認)
- 民法593条(使用貸借)/e-Gov法令検索
- 民法597条(期間満了等による使用貸借の終了)/e-Gov法令検索
- 民法601条(賃貸借)/e-Gov法令検索
- 民法579条(買戻しの特約)/e-Gov法令検索
- 相続税法7条(贈与又は遺贈により取得したものとみなす場合)/e-Gov法令検索
- 相続税法9条(みなし贈与)/e-Gov法令検索
- 借地借家法38条(定期建物賃貸借)/e-Gov法令検索
- 宅地建物取引業法46条(報酬)/e-Gov法令検索
- 国税庁 タックスアンサーNo.3302 マイホームを売ったときの特例
- 国税庁 タックスアンサーNo.4423 個人から著しく低い価額で財産を譲り受けたとき
- 伊藤忠ハウジング 住宅リースバック(親族間リースバックの記載)
- 国土交通省 住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方