先に結論
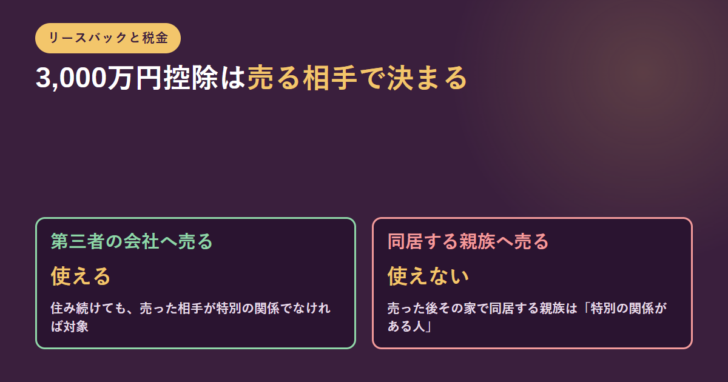
リースバックで自宅を売っても、3,000万円の特別控除は使えます。国税庁が挙げる対象は「現に自分が住んでいる家屋」で、売った後に住み続けるかどうかを要件にしていないためです。
ただし外れる相手がいます。親子や夫婦など「特別の関係がある人」に売った場合は適用されません。しかもその範囲には「家屋を売った後その売った家屋で同居する親族」が明示的に含まれます。子どもに売って一緒に住み続ける形は、まさにこれに当たります。
所有期間が売った年の1月1日で10年を超えていれば、軽減税率の特例も重ねて使えます。課税長期譲渡所得金額6,000万円以下の部分は10%です。
対象になるのは「現に自分が住んでいる家屋」
まず、控除そのものの設計を確認します。国税庁のタックスアンサーは次のように説明しています。
マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除ができる特例があります。
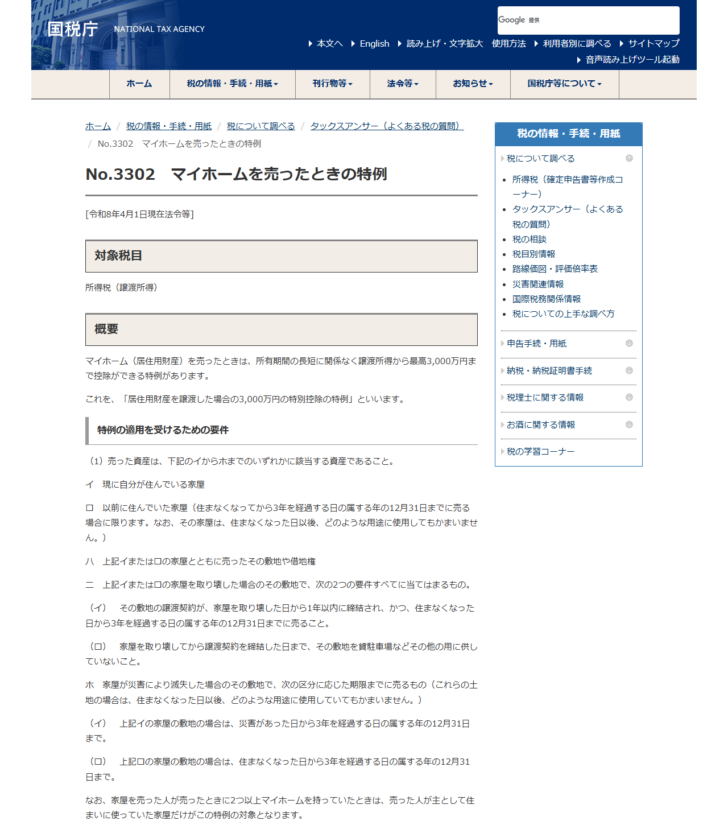
対象となる資産は5種類挙げられていて、その筆頭が「現に自分が住んでいる家屋」です。リースバックは自分が住んでいる家をそのまま売る取引なので、ここに当たります。所有期間の長短は問われません。買って数年の家でも対象です。
なお、売った人が売ったときに2つ以上マイホームを持っていた場合は、主として住まいに使っていた家屋だけが対象になります。別荘のように主として趣味・娯楽・保養のために所有する家屋は適用除外です。
外れるのは「特別の関係がある人」に売ったとき
リースバックでこの特例を考えるとき、最も重要なのがこの要件です。国税庁は範囲を具体的に列挙しています。
親子や夫婦など「特別の関係がある人」に対して売ったものでないこと。
「特別の関係がある人」には、このほか生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれます。
「家屋を売った後その売った家屋で同居する親族」という一文に注意してください。売る時点では別居していても、売った後にその家で同居するなら特別の関係に当たります。親族間でリースバックのような形を取るときは、この一文が直接効きます。
図:売る相手で結論が変わる
リースバック会社(第三者)
特別の関係に当たらないため、他の要件を満たせば控除の対象。住み続けること自体は問題になりません
子どもや親(同居する)
売った後その家で同居する親族として特別の関係に当たり、控除は使えません
自分が関係する法人
特殊な関係のある法人も列挙されています。資産管理会社へ売る形は要確認です
リースバックを扱う会社が第三者であれば、この点は問題になりません。ただし相手が誰なのかは契約書で確認してください。仲介なのか買取なのか、買主が誰なのかで結論が変わります。会社ごとの条件の見方は不動産リースバック業者の比較|契約の種類・期間・家賃・買戻しを同じ物差しで見る手順にまとめました。
直近3年の履歴も見られる
相手の条件を満たしても、過去に別の特例を使っていると外れます。国税庁は次の3つを挙げています。
| 確認する期間 | 使っていると適用されないもの |
|---|---|
| 売った年の前年・前々年 | この3,000万円の特別控除(被相続人の居住用財産に係る特別控除を除く)、またはマイホームの譲渡損失についての損益通算及び繰越控除の特例 |
| 売った年・前年・前々年 | マイホームの買換えやマイホームの交換の特例 |
| 売った家屋や敷地等 | 収用等の場合の特別控除など他の特例 |
住宅ローン控除との関係にも制限があります。入居した年、その前年または前々年にこの特例の適用を受けた場合、住宅借入金等特別控除は受けられません。逆に、入居した年の翌年から3年目までのいずれかの年に住宅ローン控除の対象資産以外を譲渡してこの特例を受ける場合も、住宅ローン控除は使えないとされています。
リースバックで自宅を売り、その資金で別の家を買って住宅ローンを組む、という組み立てを考えている場合は、この順序と年をまたぐ関係を先に確かめてください。片方を取るともう片方が使えない組み合わせがあります。
10年超なら軽減税率も重ねられる
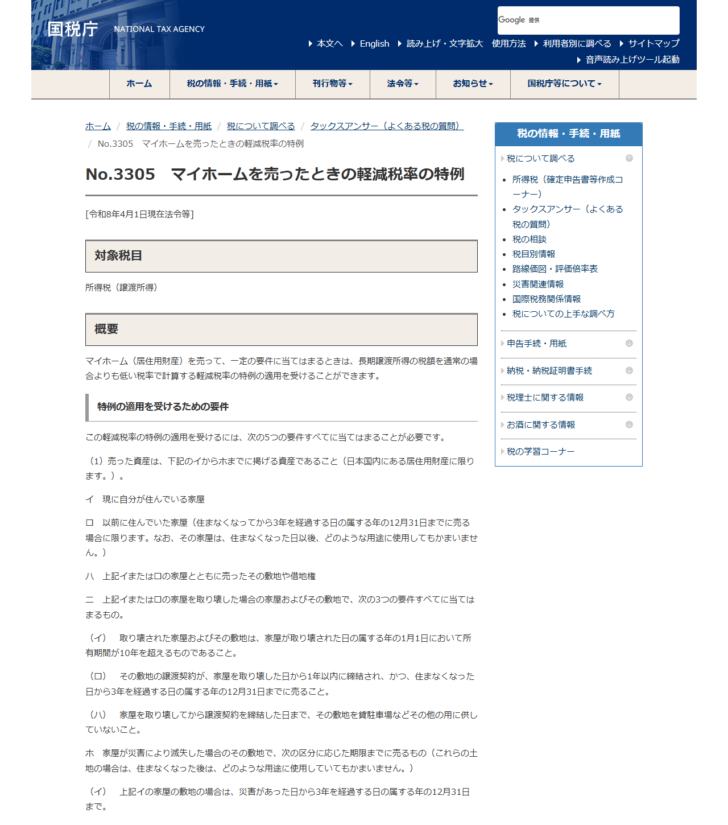
売った年の1月1日で家屋と敷地の所有期間がともに10年を超えていれば、長期譲渡所得の軽減税率の特例も使えます。国税庁は、3,000万円の特別控除と軽減税率の特例は重ねて受けられると明記しています。
| 課税長期譲渡所得金額(=A) | 税額 |
|---|---|
| 6,000万円以下 | A×10% |
| 6,000万円超 | (A-6,000万円)×15%+600万円 |
課税長期譲渡所得金額は、収入金額から取得費と譲渡費用を引き、さらに特別控除を引いた額です。3,000万円を引いた後の金額に10%が当たります。平成25年から令和29年までの各年分については、復興特別所得税を所得税と併せて申告・納付します。
軽減税率の側にも、同じ「特別の関係がある人」の要件があります。3,000万円控除で外れる相手は、軽減税率でも外れます。
順番に当てはめると迷わない
要件が多いので、確認する順番を決めておくと判断が早くなります。
売る相手を確認する
買主が第三者か、特別の関係がある人か。ここで外れると他の要件を見る意味がありません。
自分が住んでいる家かを確認する
現に住んでいる家屋なら対象です。すでに引っ越している場合は、住まなくなってから3年を経過する日の属する年の12月31日までに売る必要があります。
前年・前々年の履歴を確認する
同じ特例や買換え・交換の特例を使っていないか。使っていれば今回は適用されません。
所有期間を数える
売った年の1月1日で10年を超えていれば軽減税率も重ねられます。10年以下なら3,000万円控除だけです。
確定申告をする
この特例は申告しなければ適用されません。一定の書類を添えて確定申告をすることが必要だと国税庁が明記しています。
控除額が譲渡所得を上回って税額がゼロになる場合でも、申告は要ります。自動的に適用されるものではありません。
売却以外にかかる税もある
3,000万円控除は譲渡所得の話です。リースバックでは、売却のほかに家賃や買戻しという場面があり、それぞれ税の扱いが違います。場面ごとの整理はリースバックに消費税はかかる?売却・家賃・買戻しの3場面を消費税法の条文で分けるにまとめています。
自宅兼店舗のように事業に使っている部分がある場合は、居住用部分と事業用部分で扱いが分かれます。個人事業主の場合の考え方は個人事業主のリースバック|自宅か店舗併用住宅かで、特別控除・消費税・家賃の経費算入が変わるで扱っています。売却価格そのものの決まり方はリースバックの買取価格を参照してください。
よくある質問
リースバックでも3,000万円控除は使えますか
使えます。対象となる資産の筆頭が「現に自分が住んでいる家屋」で、売った後に住み続けることを排除する要件は置かれていません。所有期間の長短も問われません。ただし他の要件、特に売った相手の条件を満たす必要があります。
子どもに売って住み続ける場合はどうですか
使えません。国税庁は「特別の関係がある人」の範囲に「家屋を売った後その売った家屋で同居する親族」を明示的に含めています。親子間の売買はこの要件で外れます。
控除を使うと税金はゼロになりますか
譲渡所得が3,000万円以下なら、その範囲で控除されます。超える部分には税率が当たります。所有期間が売った年の1月1日で10年を超えていれば、控除後の金額のうち6,000万円以下の部分は10%の軽減税率で計算します。
申告は必要ですか
必要です。国税庁は、この特例の適用を受けるためには一定の書類を添えて確定申告をすることが必要だと記載しています。税額がゼロになる場合でも申告は省けません。
軽減税率と3,000万円控除は両方使えますか
使えます。国税庁は、居住用財産を譲渡した場合の3,000万円の特別控除の特例と軽減税率の特例は重ねて受けることができると明記しています。ただし軽減税率には所有期間10年超という別の要件があります。
この記事で確認した一次情報(いずれも2026年9月28日に表示を確認)
- 国税庁 タックスアンサー No.3302「マイホームを売ったときの特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm(対象となる資産、特別の関係がある人の範囲、前年・前々年の履歴要件、住宅ローン控除との関係、適用除外、申告の必要) - 国税庁 タックスアンサー No.3305「マイホームを売ったときの軽減税率の特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm(所有期間10年超の要件、3,000万円控除との重複適用、6,000万円以下10%・超15%の税率)