リースバックは自宅を売る取引なので、売った年に譲渡所得が立ちます。保険料が上がるかどうかは当サイトでも扱ってきましたが、もう1つ見落とされやすいのが病院の窓口で払う割合です。75歳以上の方は1割・2割・3割の3段階に分かれていて、その判定に使われるのが前年の所得だからです。2026年11月9日に、高齢者の医療の確保に関する法律と同法施行令の現行条文、および厚生労働省のページを読んで、リースバックの売却がどこに効くのかを確かめました。
2026年11月9日に条文と厚生労働省のページで確認した5点
- 窓口負担割合は法第67条1項で1割(100分の10)・2割(100分の20)・3割(100分の30)の3段階に分かれ、どの区分かは政令が定める所得の額で決まる。
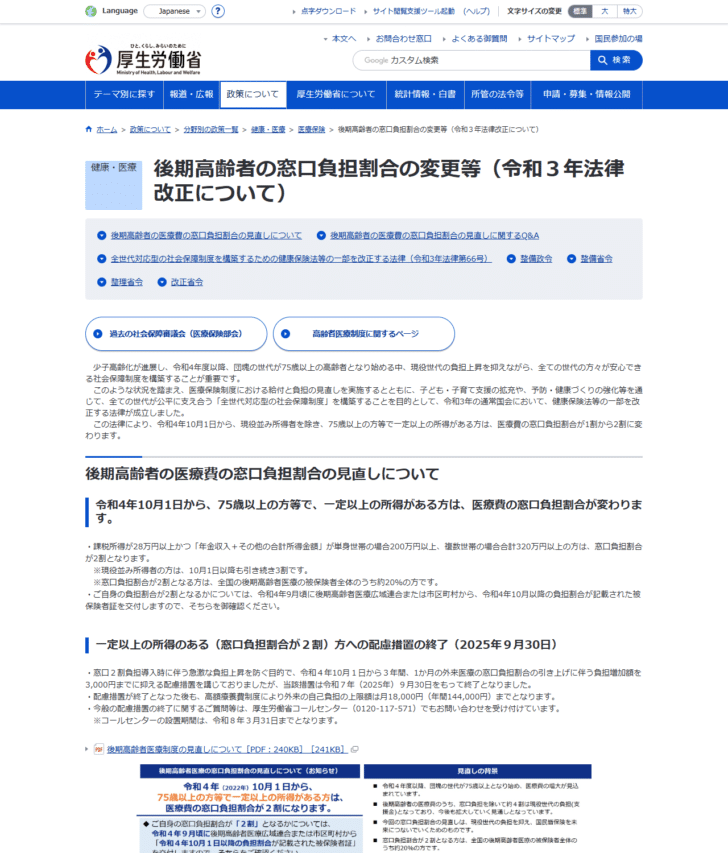
- 2割の線は施行令第7条2項の課税所得28万円。厚生労働省は、これに加えて「年金収入+その他の合計所得金額」が単身200万円以上・複数世帯320万円以上の場合に2割になると説明している。
- 3割(現役並み)の線は施行令第7条4項の課税所得145万円。ただし収入の額が520万円(単身は383万円)に満たない場合などは3割にならない。
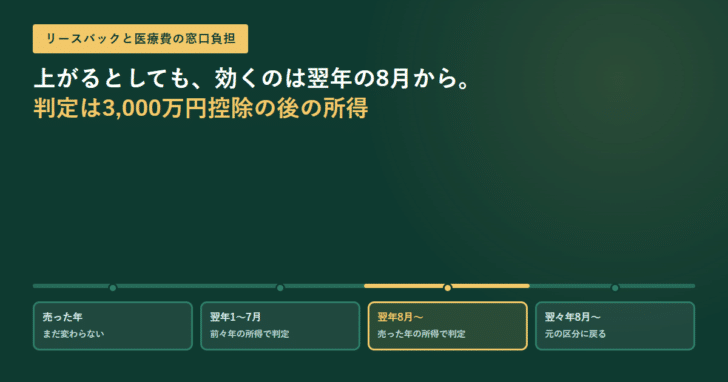
- 所得の算定には租税特別措置法第35条第1項(居住用財産の3,000万円特別控除)の適用がある場合、その控除後の金額を使うと条文に書かれている。
- 判定に使うのは療養を受ける日の属する年の前年(1月から7月までは前々年)の所得。売った年の所得が効くのは翌年の8月からになる。
結論:窓口負担割合は3段階。判定に使う所得は3,000万円控除の後
まず枠組みです。高齢者の医療の確保に関する法律第67条1項は、療養の給付を受けるときに支払う一部負担金の割合を3つに分けています。
法第67条1項が定める3つの割合(2026年11月9日にe-Gov法令検索の現行条文で確認)
1割
第1号。第2号・第3号に当たらない場合。条文では「百分の十」
2割
第2号。政令で定めるところにより算定した所得の額が政令で定める額以上の場合。条文では「百分の二十」
3割
第3号。第2号の額を超える政令で定める額以上の場合。条文では「百分の三十」
施行令第7条がその金額を定めています。2項が「法第六十七条第一項第二号に規定する政令で定める額は、二十八万円とする」、4項が「法第六十七条第一項第三号に規定する政令で定める額は、百四十五万円とする」です。この28万円と145万円が、2割と3割の入口になります。
| 割合 | 政令が定める所得の額 | 外れる条件(施行令第7条3項・5項) |
|---|---|---|
| 1割 | 下の2つに当たらない場合 | — |
| 2割 | 課税所得28万円以上 | 公的年金等の収入金額と合計所得金額の合計が320万円(単身は200万円)に満たない者、市町村民税世帯非課税者は適用しない |
| 3割 | 課税所得145万円以上 | 収入の額が520万円(単身は383万円)に満たない者、基礎控除後の総所得金額等の合算が210万円以下の者、市町村民税世帯非課税者などは適用しない |
厚生労働省は同じ内容を読み手向けに「課税所得が28万円以上かつ『年金収入+その他の合計所得金額』が単身世帯の場合200万円以上、複数世帯の場合合計320万円以上の方は、窓口負担割合が2割となります」と書いています。条文の3項1号が定めている「満たない者には適用しない」を裏返した表現です。
3,000万円特別控除は、条文のどこで効いているのか
リースバックで自宅を売ると譲渡所得が立ちますが、居住用財産なら租税特別措置法第35条1項の3,000万円特別控除が使えることがあります。この控除が窓口負担割合の判定にも効くかどうかは、施行令第7条の条文に書かれています。
1項1号は、算定の元になる金額として市町村民税の総所得金額等を挙げたうえで、長期譲渡所得の金額について「租税特別措置法…第三十五条第一項…の規定の適用がある場合には、これらの規定の適用により同法第三十一条第一項に規定する長期譲渡所得の金額から控除する金額を控除した金額」と書いています。短期譲渡所得についても同じ括弧書きが置かれています。つまり、課税所得の側は3,000万円を引いた後の金額で見るということです。
2割の判定で使う「合計所得金額」の側にも同じ扱いがあります。3項1号は合計所得金額について「租税特別措置法…第三十五条第一項…の規定の適用がある場合には、当該合計所得金額からこれらの規定の適用により…控除する金額…を控除した金額」とし、さらに「当該合計所得金額が零を下回る場合には、零とする」としています。
| 判定に使う数字 | 条文の位置 | 3,000万円控除 |
|---|---|---|
| 課税所得(28万円・145万円の線) | 施行令第7条1項1号 | 控除後の金額で算定すると明記 |
| 合計所得金額(200万円・320万円の線) | 施行令第7条3項1号 | 控除後の金額とすると明記 |
| 収入の額(383万円・520万円の線) | 施行令第7条5項1号 | 算定方法を厚生労働省令に委ねており、本記事では省令まで確認していない |
ここが保険料の記事と同じ分かれ目です。「所得」で見る基準には3,000万円控除が効き、「収入」で見る基準には条文上その記述がありません。施行令第7条5項1号は3割判定の除外要件を「厚生労働省令で定めるところにより算定した収入の額」としており、控除を引くという文言は政令側に置かれていません。売却代金そのものが収入として数えられるのかどうかは、省令を確認するまで断定できません。本記事では省令の規定までは確認していないので、ここは「未確認」として扱ってください。介護保険料の段階判定における同種の扱いはリースバックで自宅を売っても介護保険料の段階判定では3,000万円控除が引かれるで扱っています。
効き始めるのは売った年ではなく、翌年の8月から
判定に使う所得の年も条文が決めています。施行令第7条1項は「当該療養の給付を受ける日の属する年の前年(当該療養の給付を受ける日の属する月が一月から七月までの場合にあっては、前々年)の所得について行う」としています。1月から7月までは前々年、8月から12月までは前年です。
リースバックで売った年を起点にした時間の流れ
売った年
譲渡所得が立つ。窓口負担割合はまだ変わらない。判定に使われているのは前年・前々年の所得。
翌年の1月〜7月
前々年の所得で判定される期間なので、売却の影響はまだ出ない。確定申告と住民税の決定はこの間に進む。
翌年の8月〜
前年の所得=売った年の所得で判定される。区分が上がるとしたらここから。
翌々年の8月〜
売却のない年の所得に戻るため、ほかに所得の変動がなければ元の区分に戻る。
この時間差があるため、売った直後の医療費を見て「変わらなかった」と判断すると見誤ります。影響が出るのは翌年の夏以降で、しかも1年で元に戻るのが基本です。保険料の側も同じ構造で、後期高齢者医療保険料は翌年度に上がります。
負担増を抑えていた配慮措置は2025年9月30日で終わっている
2割負担が導入されたのは令和4年10月1日です。そのとき同時に、急激な負担上昇を防ぐ配慮措置が3年間だけ置かれました。1か月の外来医療で、負担割合の引き上げによる増加額を3,000円までに抑えるという仕組みです。
厚生労働省は「当該措置は令和7年(2025年)9月30日をもって終了となりました」と明記しています。終了後の歯止めについては「高額療養費制度により外来の自己負担の上限額は月18,000円(年間144,000円)までとなります」と案内しています。
| 時期 | 2割負担の人の外来の歯止め |
|---|---|
| 令和4年10月1日〜令和7年9月30日 | 1か月の外来医療の負担増加額を3,000円までに抑える配慮措置 |
| 令和7年10月1日〜 | 配慮措置は終了。高額療養費制度による外来の自己負担上限は月18,000円(年間144,000円) |
したがって、リースバックの売却で2割に上がった場合の負担増は、2025年9月までと10月以降で意味が違います。古い解説を読むときは、配慮措置が前提になっていないかを確かめてください。なお厚生労働省は、配慮措置の終了に関する問い合わせ先としてコールセンター(0120-117-571)を令和8年3月31日まで設置するとしています。
2割になる人は全体の約20%
規模感も公表されています。厚生労働省は「窓口負担割合が2割となる方は、全国の後期高齢者医療の被保険者全体のうち約20%の方です」としています。残りの大半が1割で、現役並み所得者は3割のままです。
リースバックの譲渡所得は一度きりなので、区分が上がるとしても1年です。ただしその1年に通院や入院が重なると、影響は小さくありません。売る年を選べるなら、医療費の見込みと合わせて考える余地があります。手取りと費用の全体像はリースバックの登録免許税はいくら?や国民健康保険料への影響と合わせて確認してください。
よくある質問
リースバックで売ると必ず窓口負担が上がりますか
必ずではありません。判定に使う課税所得と合計所得金額は、租税特別措置法第35条1項の適用がある場合に3,000万円を引いた後の金額で算定すると施行令第7条が定めています。控除後の金額が28万円の線を超えなければ、2割にはなりません。
3割になることはありますか
条文上はありえます。施行令第7条4項の145万円が3割の線です。ただし5項が除外要件を並べており、収入の額が520万円(単身は383万円)に満たない者や、基礎控除後の総所得金額等の合算が210万円以下の者には適用しないとしています。
いつから変わりますか
施行令第7条1項は、判定に使う所得を「療養の給付を受ける日の属する年の前年(1月から7月までの場合は前々年)」としています。売った年の所得が効くのは翌年の8月からです。
3,000円までに抑える措置はまだありますか
ありません。厚生労働省は、1か月の外来医療の負担増加額を3,000円までに抑える配慮措置が令和7年(2025年)9月30日で終了したと明記しています。
自分の負担割合はどこで分かりますか
厚生労働省は、負担割合が記載された被保険者証を後期高齢者医療広域連合または市区町村が交付すると案内しています。手元の被保険者証が最終的な確認先です。
参照した条文と公的資料
- e-Gov法令検索 高齢者の医療の確保に関する法律(第67条 一部負担金。百分の十・百分の二十・百分の三十の3区分)
- e-Gov法令検索 高齢者の医療の確保に関する法律施行令(第7条 一部負担金に係る所得の額の算定方法等。1項の算定の年と租税特別措置法第35条1項の控除、2項の28万円、3項の320万円・200万円、4項の145万円、5項の520万円・383万円・210万円)
- 厚生労働省 後期高齢者の窓口負担割合の変更等(令和3年法律改正について)(2割の判定基準、対象は約20%、配慮措置の終了日と終了後の高額療養費の上限)