自宅を手放さずにお金を用意する方法として、リースバックと並んで挙がるのがリバースモーゲージです。ただ「どの銀行で借りられるのか」を調べ始めると、商品名がばらばらで比べにくいことに気づきます。理由があります。国内で広く扱われているリバースモーゲージの多くは、住宅金融支援機構の住宅融資保険を使った【リ・バース60】という枠組みで、商品名は金融機関ごとに違うからです。2026年11月10日に同機構の公表資料を確認し、どこで扱っているのか、条件のどこが共通でどこが各行の裁量なのかを整理しました。
2026年11月10日に住宅金融支援機構の公表資料で確認した5点
- 【リ・バース60】は、住宅金融支援機構と提携している民間金融機関が提供する60歳以上の方向けの住宅ローンである。
- 取扱金融機関の一覧表は都道府県の版に分かれたPDFで公表されており、今回確認した北海道版には2026年10月1日現在と記載があった。
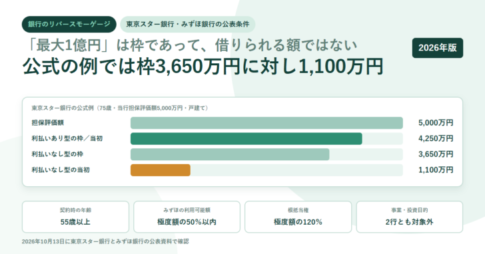
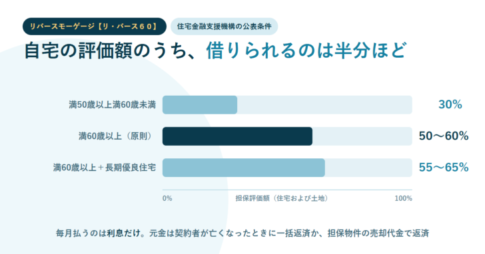
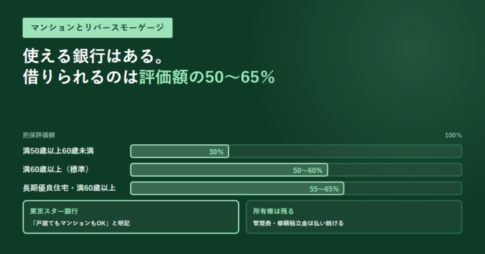
- 融資限度額は担保評価額(住宅および土地)の50%または60%で、1億2,000万円以下かつ所要資金以内。長期優良住宅で満60歳以上なら55%または65%、満50歳以上満60歳未満なら30%。
- 毎月の支払は利息のみ。元金は契約者が亡くなったときに相続人が一括返済するか、担保物件の売却で返済する。
- 売却後に債務が残ったときの扱いはノンリコース型とリコース型で分かれ、全期間固定金利タイプはノンリコース型のみの取扱いになる。
結論:取扱銀行は公式の一覧表で調べる
リバースモーゲージを扱う銀行を探すとき、各行のサイトを1つずつ見ていく必要はありません。住宅金融支援機構が取扱金融機関のページを用意しており、都道府県を選ぶと対象の金融機関が絞り込めます。
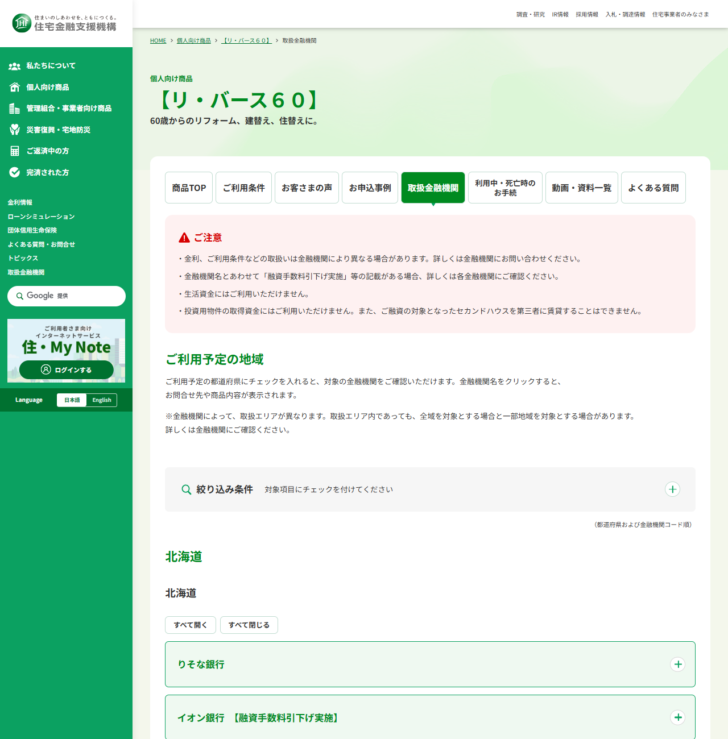
同じページには一覧表のPDFも置かれています。今回確認した北海道版の冒頭には次の記載がありました。商品名が各行で違うことが、表を見ると一目で分かります。
| 金融機関 | 商品名 | 対象年齢の欄 |
|---|---|---|
| りそな銀行 | リバースモーゲージローン「あんしん革命」不動産購入プラン | 50歳〜・60歳〜の両方に印 |
| イオン銀行 | イオン銀行リ・バース60(住宅融資保険付) | 50歳〜・60歳〜の両方に印 |
| 北海道銀行 | どうぎんリ・バース60 | 50歳〜・60歳〜の両方に印 |
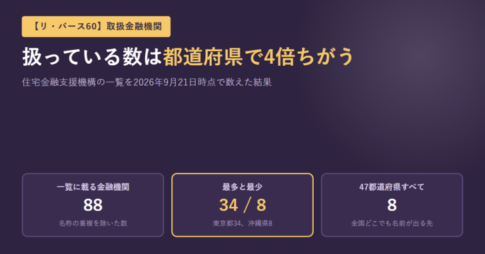
商品名に「リ・バース60」が入っている銀行もあれば、りそな銀行の「あんしん革命」のようにまったく違う名前のものもあります。名前で検索すると取りこぼすので、公式の一覧表から入るのが確実です。一覧表には金利タイプ・対象年齢・取扱エリア・問合せ先の欄があり、同じ県の中でも全域を対象とする行と一部地域だけの行が区別されています。
「全国で使える」とは限りません。公式の注記は「金融機関によって、取扱エリアが異なります。取扱エリア内であっても、全域を対象とする場合と一部地域を対象とする場合があります」です。自宅の所在地が対象かどうかは、最終的に各金融機関に確認することになります。
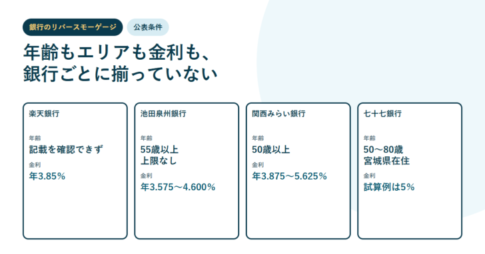
金利や細かい条件も各行で違います。機構は「金利、ご利用条件などの取扱いは金融機関により異なる場合があります」と明記しています。共通しているのは枠組みであって、条件そのものではありません。
共通している条件(機構が定める部分)
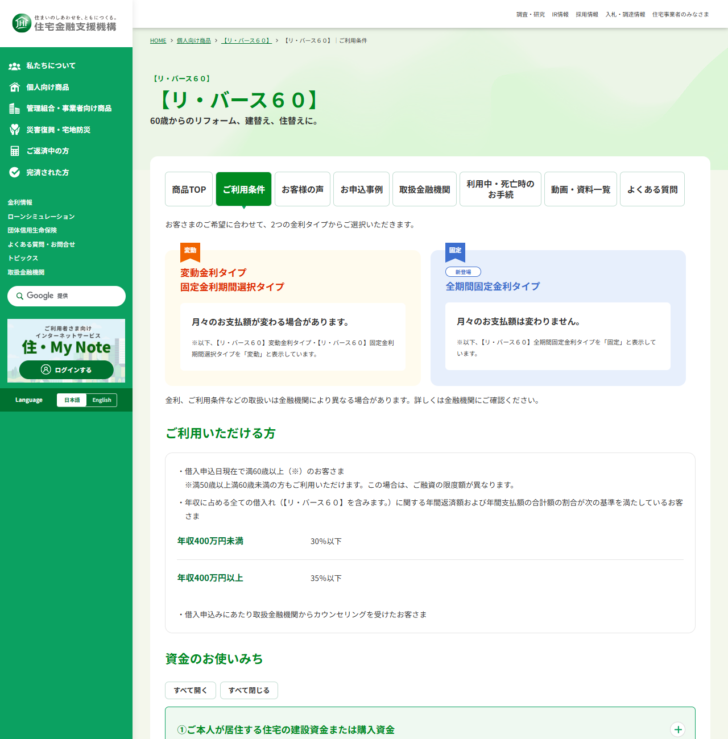
枠組みとして共通する条件は、機構の「ご利用条件」ページに書かれています。
機構が公表している主な数値
対象年齢
満60歳以上
50代も利用可
満50歳以上満60歳未満
融資限度額
担保評価額の50〜60%
上限
1億2,000万円以下
返済負担率(年収400万円未満)
30%以下
返済負担率(年収400万円以上)
35%以下
返済負担率は、【リ・バース60】だけでなく「全ての借入れに関する年間返済額および年間支払額の合計額」で見ます。ほかにローンが残っていれば、その分が枠を食います。もうひとつ、条件には「借入申込みにあたり取扱金融機関からカウンセリングを受けたお客さま」という項目が入っています。申し込む前に面談の工程が1つあるということです。
| 条件 | 担保評価額に対する割合 |
|---|---|
| 満60歳以上(原則) | 50%または60% |
| 満60歳以上・担保が長期優良住宅 | 55%または65% |
| 満50歳以上満60歳未満 | 30% |
| いずれの場合も上限 | 1億2,000万円以下かつ所要資金以内 |
担保評価額によっては自己資金が必要になる場合があると機構は注記しています。評価額の種類と出し方は住宅ローンが払えないときの選択肢でも触れています。
ノンリコース型とリコース型
リバースモーゲージで最も重要な分かれ目がここです。契約者が亡くなり担保物件を売っても債務が残った場合、誰が払うのかが型によって変わります。
売却後に債務が残ったときの扱い(住宅金融支援機構の説明)
ノンリコース型
相続人は残った債務を返済する必要はありません
全期間固定金利タイプの場合は、この型のみの取扱いになると機構が明記している。
リコース型
相続人は残った債務を返済する必要があります
自宅を売っても足りなかった分が相続人に残る。どちらの型かは契約前に必ず確認する。
毎月の支払は利息のみで、元金は契約者が亡くなったときに相続人が一括返済するか、担保物件の売却で返済します。元金が減らないため、同じ返済期間・同じ金利なら一般的な住宅ローン(元利均等返済)より総返済額が多くなると機構自身が注記しています。
2つの金利タイプ
「ご利用条件」のページは、金利タイプを2つに分けています。
| タイプ | 毎月の支払 | ノンリコース/リコース |
|---|---|---|
| 変動金利タイプ・固定金利期間選択タイプ | 月々のお支払額が変わる場合がある | ノンリコース型とリコース型がある |
| 全期間固定金利タイプ | 月々のお支払額は変わらない | ノンリコース型のみ |
公式ページでは全期間固定金利タイプに「新登場」の表示が付いていました。固定でノンリコースという組み合わせは、相続人に債務を残さない設計を選びたい場合に意味があります。ただし金利そのものは各金融機関が決めるため、同じ型でも行によって差が出ます。
リースバックとどこが違うのか
自宅に住み続けながら資金を得るという点では似ていますが、法律上の立場がまったく違います。
| 項目 | 【リ・バース60】 | リースバック |
|---|---|---|
| 取引の性質 | 借入れ(住宅ローン) | 売却+賃貸借 |
| 自宅の名義 | 自分のまま。抵当権が付く | 買主に移る |
| 毎月払うもの | 利息 | 家賃 |
| 資金の使いみち | 機構が用途を定めている(住宅の建設・購入、リフォーム等) | 契約によるが、一般に制限されない |
| 年齢の条件 | 原則として満60歳以上 | 年齢の要件は会社による |
| 終わり方 | 契約者の死亡時に一括返済または売却 | 賃貸借契約の満了・更新・買戻し |
資金の使いみちは大きな違いです。【リ・バース60】は住宅ローンなので、機構が用途を定めています。生活費や事業資金に充てる前提なら、この枠組みは使えません。リースバックの契約形態そのものはセゾンのリースバックは原則「普通賃貸借契約」に、リバースモーゲージの仕組みと実績はリバースモーゲージは「悲惨」なのかにまとめています。
この記事で確認できなかったこと
| 論点 | 状況 |
|---|---|
| 取扱金融機関の総数 | 一覧表は都道府県の版に分かれており、重複を除いた総数は今回数えていない |
| 各金融機関の金利 | 機構は「金融機関により異なる場合があります」としており、横断の一覧は確認できなかった |
| ノンリコース型を扱う金融機関の範囲 | 一覧表の金利タイプ欄からは型までは読み取れなかった |
| 【リ・バース60】以外のリバースモーゲージ | 銀行が独自に提供する商品は今回扱っていない |
| カウンセリングの内容と所要時間 | 公表資料に記載を見つけられなかった |
まとめ
リバースモーゲージの取扱銀行を探すなら、各行のサイトを回るより住宅金融支援機構の【リ・バース60】取扱金融機関のページから入るのが早道です。商品名は「どうぎんリ・バース60」のように枠組みの名前が入るものもあれば、りそな銀行の「あんしん革命」のように違う名前のものもあるからです。共通しているのは、満60歳以上という年齢、担保評価額の50%または60%という掛目、1億2,000万円以下という上限、毎月の支払が利息のみという設計です。金利と細かい条件、そして取扱エリアは金融機関ごとに違います。相続人に債務を残したくないならノンリコース型かどうかを契約前に確かめてください。全期間固定金利タイプはノンリコース型のみと機構が明記しています。
この記事で参照した一次情報
- 住宅金融支援機構 【リ・バース60】取扱金融機関
- 住宅金融支援機構 【リ・バース60】ご利用条件
- 住宅金融支援機構 【リ・バース60】取扱金融機関一覧表(北海道版・2026年10月1日現在・PDF)
- 住宅金融支援機構 【リ・バース60】商品トップ
- 住宅金融支援機構 【リ・バース60】動画・資料一覧