リースバックで自宅を売った年は、所得の中身がふだんと変わります。給与や年金に加えて譲渡所得が乗るため、翌年度の住民税が動き、連動してふるさと納税で実質2,000円の負担に収まる金額の目安も変わります。ただし変わるかどうかは、3,000万円の特別控除で課税される譲渡所得が残るかどうかで決まります。2026年11月13日に総務省のふるさと納税ポータルサイト、国税庁のタックスアンサー、地方税法の条文を読み、関係する部分を整理しました。
結論:課税される譲渡所得が残るかどうかで分かれる
先に、公表資料から読み取れる結論を並べます。計算式と上限は総務省と地方税法の文言のとおりです。
リースバックの売却とふるさと納税の関係について確認できた5点
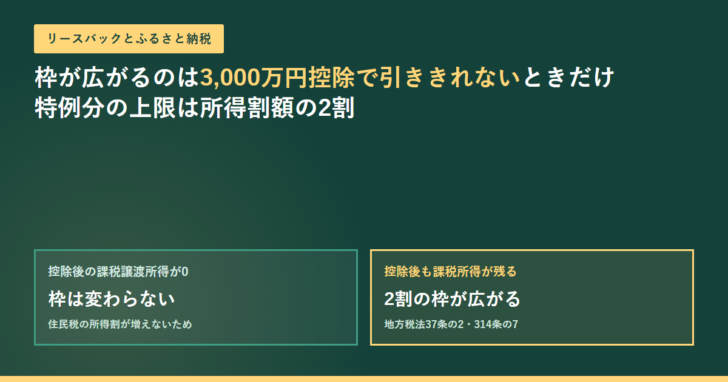
- ふるさと納税で実質2,000円に収まる枠を直接決めているのは、住民税からの控除の「特例分」で、その上限は住民税所得割額の2割である。
- 地方税法第37条の2は、特例控除額について「所得割の額の百分の二十に相当する金額を超えるときは、当該百分の二十に相当する金額とする」と定めている。
- 自宅の売却で課税される譲渡所得が残ると、その分の住民税も所得割として課されるため、2割の枠そのものが広がる。
- 3,000万円の特別控除を使って課税される譲渡所得が0になるなら、住民税は増えず、枠も広がらない。
- 寄附額そのものにも上限がある。所得税の控除対象は総所得金額等の40%、住民税の基本分は30%までと総務省が示している。
「家を売ったからふるさと納税をたくさんできる」と単純には言えません。売却益が3,000万円の控除に収まる人は、ふだんと同じ枠のままです。
総務省が示している3本の式
控除は3つに分かれます。総務省のページに書かれている式をそのまま並べます。
ふるさと納税の控除額を決める3本の式(総務省の記載どおり)
(寄附額−2,000円)×所得税の税率
控除の対象となる寄附額は総所得金額等の40%が上限。令和19年中の寄附までは復興特別所得税の税率を加えた率になると注記されている。
(寄附額−2,000円)×10%
控除の対象となる寄附額は総所得金額等の30%が上限。
(寄附額−2,000円)×(100%−10%−所得税の税率)
この額が住民税所得割額の2割を超える場合は「住民税所得割額×20%」が上限になる。超えた分は自己負担になり、実質負担が2,000円を超える。
3本のうち、所得が増えたときに大きく動くのは3番目の特例分です。総務省は「特例分が住民税所得割額の2割を超える場合」に上限の式へ切り替わると説明していて、ここが実質2,000円で収まるかどうかの分かれ目になります。
上限の「2割」は地方税法の条文に書かれている
この2割という数字は、総務省の解説だけでなく法律の条文にあります。地方税法第37条の2は、特例控除額について次のように定めています。
第一項の特例控除額は、同項の所得割の納税義務者が前年中に支出した特例控除対象寄附金の額の合計額のうち二千円を超える金額に、次の各号に掲げる場合の区分に応じ、当該各号に定める割合を乗じて得た金額の五分の二(当該納税義務者が指定都市の区域内に住所を有する場合には、五分の一)に相当する金額(当該金額が当該納税義務者の第三十五条及び前条の規定を適用した場合の所得割の額の百分の二十に相当する金額を超えるときは、当該百分の二十に相当する金額)とする。
長い一文ですが、最後の括弧が上限の規定です。道府県民税については五分の二、指定都市に住んでいる場合は五分の一という配分が先に書かれ、そのうえで所得割の額の百分の二十を超えないという枠が掛かります。市町村民税の側は第314条の7に同じ構えの規定が置かれています。
条文が「所得割の額」を基準にしているので、所得割が増える年は枠も広がります。リースバックで自宅を売り、3,000万円の特別控除を引いてもなお課税される譲渡所得が残る年は、まさにその状態になります。
3,000万円の特別控除で課税所得が0になる場合
自宅を売ったときに使えるのが、国税庁のタックスアンサーNo.3302に載っている「居住用財産を譲渡した場合の3,000万円の特別控除の特例」です。所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除できると説明されています。
売却益がこの控除に収まれば、課税される譲渡所得は0になります。住民税の所得割も増えないので、ふるさと納税の枠は売らなかった年と同じです。逆に控除を引いても残る場合は、その残額に対して住民税が課され、所得割額が増えます。
| 売却益(譲渡所得) | 3,000万円控除後 | 住民税の所得割 | ふるさと納税の枠 |
|---|---|---|---|
| 1,000万円 | 0円 | 増えない | ふだんと同じ |
| 3,000万円 | 0円 | 増えない | ふだんと同じ |
| 4,000万円 | 1,000万円 | 増える | 2割の枠が広がる |
| 6,000万円 | 3,000万円 | 増える | 2割の枠がさらに広がる |
リースバックの売却価格は市場価格より低く設定されることが多く、取得費と譲渡費用を引いた後の譲渡所得が3,000万円を超える例は多くありません。古くから持っている土地で取得費が小さい場合や、都心部で地価が大きく上がった場合に、初めて枠が広がる話になります。
順番を間違えないことが大切です。ふるさと納税の枠が広がるのは、住民税が増えた結果であって、得をしているわけではありません。増えた住民税より控除額が大きくなることはありません。
また、3,000万円控除を使うと買い戻した後3年間は住宅ローン控除が使えないなど、別の制度との関係も出てきます。枠の広がりだけを見て判断しないことです。
寄附額そのものにも上限がある
特例分の2割とは別に、控除の対象になる寄附額そのものにも上限が置かれています。総務省のページは、所得税からの控除について「控除の対象となるふるさと納税額は、総所得金額等の40%が上限です」、住民税の基本分について「総所得金額等の30%が上限です」と書いています。
総務省が示している3つの上限
所得税の控除対象
40%(総所得金額等)
住民税 基本分の控除対象
30%(総所得金額等)
住民税 特例分
20%(所得割額)
自己負担の下限
2,000円
総務省は同じページで「具体的な計算は、お住まいの市区町村にお問い合わせください」とも書いています。しかも「お住まいの自治体によって、控除の対象となるふるさと納税額の上限はお答えできない場合があります」という括弧書きまで付いています。年の途中で売却した年は、民間のシミュレーターの前提と自分の所得構成が合わないことがあるため、確定申告の数字が固まってから寄附する順番のほうが安全です。
この記事で確かめられなかったこと
条文と総務省の解説から読み取れるのはここまでです。確かめられなかった点を書いておきます。
ひとつは、分離課税である譲渡所得に対する住民税が、特例控除額の基準になる「所得割の額」にどのように算入されるかという細部です。地方税法第37条の2は「第三十五条及び前条の規定を適用した場合の所得割の額」と書いていますが、分離課税の取り扱いは附則の規定に分かれており、この記事ではそこまで追っていません。
もうひとつは、ワンストップ特例制度との関係です。自宅を売った年は確定申告が必要になるため、ワンストップ特例の申請をしていても確定申告でふるさと納税を申告し直す必要が生じます。この点について総務省のページは「確定申告を行う際には、寄附をした自治体が発行する寄附の証明書・受領書」が必要と書いているだけで、売却と重なった場合の手順は示していません。
よくある質問
| 質問 | 公表資料から言えること |
|---|---|
| 家を売るとふるさと納税の枠は増える? | 課税される譲渡所得が残り住民税の所得割が増えれば、特例分の上限(所得割額の2割)も増える |
| 3,000万円控除を使っても増える? | 控除後の課税譲渡所得が0なら住民税は増えず、枠も変わらない |
| 2割という数字の根拠は? | 地方税法第37条の2に「所得割の額の百分の二十に相当する金額」と書かれている。市町村民税は第314条の7 |
| いくらまで寄附できる? | 総務省は所得税の控除対象を総所得金額等の40%、住民税基本分を30%としている。具体額は市区町村に確認するよう案内されている |
| 売った年は確定申告が必要? | 譲渡所得の申告が必要になる。ふるさと納税も確定申告で申告することになる |
| 実質負担は必ず2,000円? | 特例分が所得割額の2割を超えると、3つの控除を合計しても全額は控除されず実質負担が2,000円を超える |
この記事は2026年11月13日に総務省・国税庁・e-Gov法令検索で表示されていた内容にもとづいています。税率や制度は改正されるため、申告の前に最新の条文と自治体の案内を確かめてください。売却益にかかる住民税そのものの動きはリースバックで売ると翌年度の国民健康保険料が上がる、3,000万円控除の要件はリースバックで3,000万円の特別控除は使える?で扱っています。