リースバックは、自宅を売って現金を受け取り、そのあとは家賃を払ってその家に住み続ける、という仕組みです。言葉としては単純ですが、実際には売買契約と賃貸借契約という性質の違う2つの契約が同時に動きます。この2つがひとまとめに語られることが、そのまま誤解の入口になっています。国土交通省が消費者向けのガイドブックを出し、2026年10月からは宅地建物取引業法の解釈も示される段階に入りました。ここでは、公的な資料に書かれている定義と枠組みを軸に整理します。
この記事の要点
- 国土交通省の定義は「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」。
- 何年住めるかを決めるのは売却価格ではなく、賃貸借契約が普通借家か定期借家か。定期借家には更新がありません。
- 家賃は契約後に上がることがあります。借地借家法には借賃増減請求権があり、増額しない特約がある場合だけその定めに従います。
- 買戻しは当然の権利ではなく、国土交通省は「一度家を買った事業者が、条件次第で『もう一度自分に家を売る』という約束ごと」だと説明しています。
- 不動産業者への売却にはクーリング・オフが適用されません。2026年10月1日からは、賃貸借の条件を告げないこと自体が宅建業法上の禁止行為に当たると整理されます。
国が示している定義と、動いている2つの契約
国土交通省は令和4年6月24日に「住宅のリースバックに関するガイドブック」を公表しました。有識者と不動産業界団体で構成する検討会の議論を踏まえた消費者向けの資料で、そこでリースバックは「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義されています。ガイドブックは、リースバックの利用を検討する際には他の手法とも比較し、その取引の内容が自分のニーズと合致しているかをよく考えるよう促しています。
大事なのは、この1つのサービスの中に契約が2つあることです。片方だけを見ていると判断を誤ります。売買契約は一度きりで終わりますが、賃貸借契約は住み続けるかぎり続きます。受け取る金額は最初に確定し、支払う金額は年数に比例して増えていく、という非対称な形です。
| 見る場所 | 売買契約 | 賃貸借契約 |
|---|---|---|
| 相手 | 買主(リースバック事業者) | 貸主(同じ事業者であることが多い) |
| お金の向き | 売買代金を一括で受け取る | 毎月の家賃を払い続ける |
| いつ終わるか | 決済と所有権移転で終わる | 住んでいるかぎり続く |
| あとから効いてくる条件 | 買戻し特約の有無、契約解除と違約金 | 契約の種類、期間、更新の可否、家賃の改定、修繕費の負担 |
| 根拠になる法律 | 民法、宅地建物取引業法 | 借地借家法 |
もともとは住宅に限らない言葉だった
英語では sale and leaseback、日本語では「セール・アンド・リースバック」と呼ばれます。売って、そのままリース契約で借り直す、という意味です。もともとは企業が自社ビルや機械設備で使ってきた手法で、住宅に限った言葉ではありません。国土交通省のガイドブックも、リースバックが「セール・リースバック」「セール・アンド・リースバック」等と呼ばれる場合があると注記しています。
いま一般の人が目にする場面は、大きく3つに分かれます。どれも「売って借り直す」構造は同じですが、適用される法律も注意点も違うため、一緒くたに読むと危険です。
| 対象 | 何が動くか | とくに問題になりやすい点 |
|---|---|---|
| 住宅 | 自宅の売買と、その建物の賃貸借 | 住み続けられる年数、家賃の総額、買戻し価格。家のリースバックの全体像 |
| 自動車 | 車両の売買と、その車のリース | 所有者が変わること、中途解約の扱い。車を対象にする場合の注意点 |
| 事業用資産 | 自社ビル・機械設備などの売買とリース | 会計と税務上の扱い。事業資産まで含めた仕組み |
国土交通省が令和8年に整理した宅地建物取引業法の解釈も、あくまで「住宅のリースバック」限定の措置だと明記されています。自動車や事業用資産のリースバックには、その枠組みは及びません。
何年住めるかは、賃貸借契約の種類で決まる
リースバックの相談でいちばん多く行き違うのが、住み続けられる期間です。ここは売却価格とは無関係で、賃貸借契約を普通借家契約で結んだか、定期借家契約で結んだかによって決まります。
普通借家契約であれば、借地借家法第26条により、期間満了の1年前から6か月前までの間に更新しない旨の通知がなければ、従前と同じ条件で更新したものとみなされます。さらに第28条は、貸主が更新を拒絶したり解約を申し入れたりするには「正当の事由」が必要だと定めています。正当事由は、双方が建物の使用を必要とする事情、従前の経過、利用状況、建物の現況、立退料の申出などを考慮して判断されます。つまり貸主の一存では終わりません。
定期借家契約は違います。第38条は、期間の定めがある建物賃貸借について、公正証書による等の書面で契約するときに限り、契約の更新がないこととする旨を定められるとしています。更新という仕組みがないため、期間が満了すれば賃貸借は終わります。住み続けたければ再契約が必要で、それに応じるかどうかは貸主の判断です。同条第3項は、貸主があらかじめ「更新がなく期間満了で終了する」と記載した書面を交付して説明しなければならないと定めており、第5項では、その説明をしなかったときは更新がない旨の定めが無効になるとしています。
| 比べる点 | 普通借家契約 | 定期借家契約 |
|---|---|---|
| 更新 | ある。通知がなければ更新したものとみなされる(第26条第1項) | ない。更新がない旨を定められる(第38条第1項) |
| 貸主が終わらせるとき | 正当の事由が必要(第28条) | 期間満了で終了する |
| 契約の方式 | 書面でなくても成立する | 公正証書による等、書面によることが条件 |
| 事前の説明 | ― | 更新がなく期間満了で終了する旨を記載した書面の交付と説明が必要(第38条第3項)。怠ると更新がない旨の定めは無効(同第5項) |
| 終了の通知 | ― | 期間が1年以上なら、満了の1年前から6か月前までに通知しなければ終了を対抗できない(同第6項) |
| 住み続ける見通し | 希望すれば続けやすい | 再契約に応じてもらえるかどうかによる |
どちらで契約するかは事業者によって異なります。詳しい条文の読み方は定期借家の途中解約を条文から整理した記事にまとめています。
家賃は契約後に動くことがある
借地借家法第32条は借賃増減請求権を定めています。建物の借賃が、租税その他の負担の増減、土地建物の価格の変動その他の経済事情の変動、または近傍同種の建物の借賃との比較で不相当になったときは、契約の条件にかかわらず、当事者は将来に向かって家賃の増減を請求できる、という内容です。ただし書きとして、一定の期間建物の借賃を増額しない旨の特約がある場合には、その定めに従うと書かれています。
読み替えると、増額しない特約が契約書に入っていなければ、家賃は上がりうるということです。実際、国民生活センターが2026年8月4日に公表した注意喚起では、6年前にリースバックを利用した70歳代の女性が、家賃7万円から約10万円への値上げを求められ、応じないなら退去するよう繰り返し迫られている、という相談が紹介されています。家賃の水準そのものの決まり方は家賃(リース料)の決まり方で扱っています。
買戻しは「当然の権利」ではない
国土交通省のガイドブックは、この点をはっきり書いています。買戻しは当然の権利ではなく、あくまで一度家を買った事業者が条件次第で「もう一度自分に家を売る」という約束ごとである、という整理です。そのうえで、買戻しを望むなら「いつまでに」「いくらで」買い戻せるのかを契約前に確認し、口約束ではなく契約書に具体的な条件が記載されていることを確かめ、買戻し価格が自分に払える額かを冷静に検討することが重要だとしています。
国民生活センターの事例では、1年前に自宅マンションを200万円で売却して2年間の定期借家契約を結んだ70歳代の男性が、買い戻したいと申し出たところ購入額として1000万円を提示された、という相談が挙がっています。買戻しがどこまで確実かを民法の買戻し特約から読む記事もあわせて確認してください。
国が公表しているトラブルの型
ガイドブックには3つのケースが、国民生活センターの注意喚起には3つの相談事例が載っています。個別の事情は違っても、つまずく場所は共通しています。
急がされて契約し、解約で違約金
ガイドブックのCASE1は、繰り返しの電話と訪問で約2,000万円の契約に至り、契約書を交わす前にキャンセルを伝えたところ、後日「違約金が約400万円必要だ」と言われた例です。
家賃の総額が売却代金を超える
CASE2は、約2,000万円で売却したものの家賃が約20万円で、10年住むと売却代金を上回る計算になると後から気づいた例です。「10年後には取り壊される」という虚偽の説明を信じていた、とされています。
相場より著しく安い価格で売ってしまう
CASE3は、市場での取引価格が1億2,000万円相当の不動産を700万円で売却していた例です。十分な説明がなく、後から著しく低額な代金設定だと判明した、と書かれています。
家賃の値上げと退去の要求
国民生活センターの事例。契約から6年後に家賃を7万円から約10万円へ引き上げると言われ、応じないなら退去するよう迫られた、という相談です。
リフォーム代金とセットの勧誘
払えない工事代金の工面としてリースバックを勧められ、1100万円で自宅を売却した例。売却額では3年ほどしか住み続けられない、という相談です。
買戻し価格が売却額の5倍
200万円で売却した自宅について、買い戻しを申し出たら1000万円を提示された、という相談です。
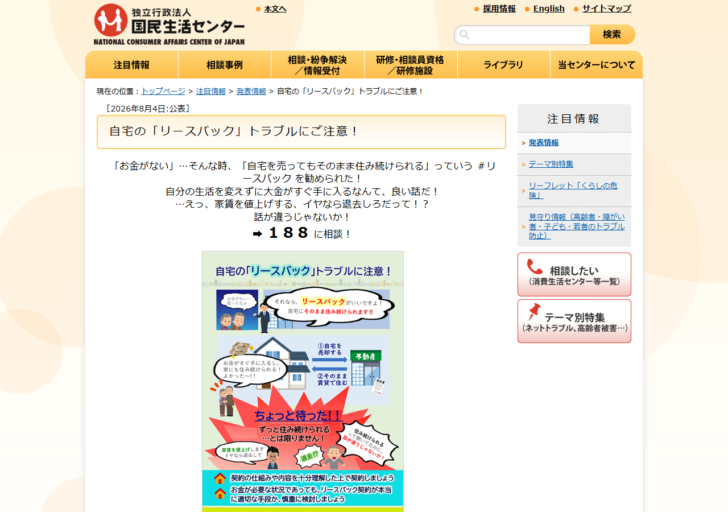
国民生活センターは、リフォーム工事を契約させたうえで「支払えないならリースバックで」と勧める手口について、リフォームによって売却価格が上がるわけではなく、他人の所有物になる住宅のリフォーム代金を払わされている形になるため、リースバック契約の利用目的として不適切と考えられる、と述べています。個別の相談の中身は評判と実際の相談を整理した記事でも扱っています。
2026年10月1日から、説明しないこと自体が禁止行為になる
国土交通省は「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」を策定し、令和8年10月1日から施行されます。背景として、賃料・契約期間・違約金等の相談が高水準で推移していること、高齢者を狙った「押し買い」も発生していること、売買と賃貸借が不可分一体という複雑な契約形態のため売主である一般消費者にとって取引内容の理解が不十分なまま契約に至るケースがあることが挙げられています。
内容は、宅建業者が買主である、または媒介等するリースバック取引の売買について、宅建業法上の信義誠実の原則、契約事項に関する書面の交付、業務に関する禁止事項に関する規定が適用され、宅建業者が遵守義務を負うことを明確化するものです。とくに、勧誘に際して相手方等の判断に重要な影響を及ぼすこととなる事項について故意に事実を告げない行為(事実不告知)の禁止について、リースバック取引では「売買」に加えて「賃貸借」の内容も相手方等の判断に重大な影響を及ぼす事項に該当すると整理されました。
| 区分 | 事実不告知が禁止される主な事項 | 対応するトラブル例 |
|---|---|---|
| 売買 | 買戻し特約等に関する事項 | 「買戻し特約がなく断られた」 |
| 契約解除・違約金に関する事項 | 「解除時に高額な違約金を請求された」 | |
| 賃貸借 | 借賃の額・支払方法 | 「家賃が高額で資金不足となった」 |
| 契約期間・更新に関する事項 等 | 「定期借家契約で退去を迫られた」 | |
| 修繕費用の負担区分 等 | 「修繕費が売主負担となっていた」 |
該当条項は宅地建物取引業法第47条第1号です。あわせて、禁止事項のほかに「対応することが望ましい事項」として、売買価格・賃料の算定根拠や、売買代金と契約期間内の賃料合計額との対応関係を明示することが挙げられています。過失による不告知の場合も、法第31条第1項の信義誠実義務に抵触するおそれがある旨が明確化されました。違反が認められた宅建業者には、指示・業務停止命令・免許取消し等の監督処分をもって厳正に対処するとされています。ガイドラインの中身は2026年10月1日施行のガイドラインを条文から読む記事で詳しく扱っています。
クーリング・オフは使えない
自宅を不動産業者に売却するリースバックでは、宅地建物取引業法に定めるクーリング・オフが適用されません。国民生活センターは、売買契約が成立してしまうと無条件で契約を解除することはできず、売主が解除する場合は手付金の倍額を買主に支払う「手付倍返し」になること、手付解除が可能な期間を過ぎるとほとんどの場合は契約条項に基づく違約金が必要になることを挙げて、安易に契約しないよう注意を促しています。
宅建業法のクーリング・オフは、宅建業者が売主となって消費者が買う場面を想定した規定です。リースバックでは消費者が売主、業者が買主という逆の関係になるため、この保護が働きません。事業者によっては自主的に「クーリング・オフに準じた制度」を設けている場合がありますが、法律上の権利ではないので、条件と期限を個別に確認する必要があります。詳しくはリースバックとクーリング・オフの関係にまとめています。
契約前に確かめること
国土交通省のガイドブックは、契約を急かす営業トークを鵜呑みにせず、落ち着いて、後で家族に相談して決めると伝えることをすすめています。加えて、住み続ける期間にわたって毎月の賃料を支払えるかを一度計算すること、提示された売却価格について複数の事業者に意見を聞くこと、買戻しの条件を契約前に確認すること、望む期間が本当に住み続けられる契約かを契約書の記載で確かめることを挙げています。
売却で受け取る金額と、数年かけて払う賃料の合計を並べる
どちらが高いかを自分で計算し、手元に残るお金があるかを確かめます。価格と賃料の条件は、納得できるまで契約前に協議するようすすめられています。
賃貸借契約の種類・期間・更新の条件を契約書で読む
借主が契約の継続を希望しても、貸主が更新に応じなくてよいのが定期借家契約です。契約の種類によっては、希望する期間住み続けられない可能性があります。
買戻しの「いつまでに」「いくらで」を書面で押さえる
口約束ではなく、契約書に具体的な条件が記載されていることを確認します。
売却価格の根拠を他の事業者にも聞く
不動産には地域や築年数等に左右される相場があります。提示額がそこから大きく外れていないかを、他の宅建業者の意見でも確かめます。複数社に査定を出す手順も参考にしてください。
他の手段と比べることも、ガイドブックが最初に挙げている点です。住み慣れた自宅に住み続けながら一括で資金を受け取る方法としては、リースバックのほかに金融機関からの融資(リバースモーゲージを含む)や、通常の売却を選んで引渡し時期を事業者と調整する方法があると示されています。リバースモーゲージとの違いを先に確認しておくと、比較の軸が定まります。
よくある質問
リースバックは誰でも使えますか
物件が売却できることが前提になります。住宅ローンの残債が売却見込額を上回っていると、抵当権を外せないため成立しません。順番の考え方は住宅ローンが残った家のリースバックと抵当権で扱っています。年齢や収入の条件は事業者ごとに異なるため、各社の公式情報で確認してください。
売却価格は通常の売却と同じになりますか
同じにはならないのが一般的です。事業者は買い取った家をそのまま賃貸に出す前提で価格を決めるため、自由に転売できる通常の買取とは条件が違います。ガイドブックも、提示された売却価格について複数の事業者に意見を聞くようすすめています。
固定資産税はどうなりますか
所有者が事業者に移るため、固定資産税を負担するのは事業者になります。ただし修繕費用の負担区分は契約によって変わり、国土交通省は修繕費用の負担区分を事実不告知が禁止される事項の例に挙げています。誰が何を負担するのかは契約書で確認してください。
契約の途中で引っ越すことはできますか
賃貸借契約の内容によります。定期借家契約については、借地借家法第38条第7項に、居住用で床面積200平方メートル未満の建物について、転勤・療養・親族の介護その他のやむを得ない事情により生活の本拠として使用することが困難となったときの解約の申入れが定められています。それ以外の場合の中途解約の可否と費用は、契約前に確認が必要です。
この記事で確認した一次情報
- 国土交通省:「住宅のリースバックに関するガイドブック」を公表しました(令和4年6月24日)
- 国土交通省:住宅のリースバックに関するガイドブック(PDF)
- 国土交通省:「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」について
- 国民生活センター:自宅の「リースバック」トラブルにご注意!(2026年8月4日公表)
- e-Gov法令検索:借地借家法第26条(建物賃貸借契約の更新等)
- e-Gov法令検索:借地借家法第28条(建物賃貸借契約の更新拒絶等の要件)
- e-Gov法令検索:借地借家法第32条(借賃増減請求権)
- e-Gov法令検索:借地借家法第38条(定期建物賃貸借)
制度と各社の条件は変わることがあります。契約にあたっては、売買契約書・賃貸借契約書・重要事項説明の記載を優先してください。