リースバックが断られる主な理由
1. 物件価値の低さや老朽化
リースバックを行う企業は、物件の市場価値が十分にあるかどうかを厳しく評価します。物件の老朽化が進んでいたり、立地条件が不利で市場価値が低い場合、リースバックの審査に通らないケースが多くあります。
- 対応策:物件の修繕やリフォームを検討し、物件価値を向上させる。
2. 借入額と物件価値のバランスの不均衡
売却して得られる金額が、既存の住宅ローンやその他の借入額を上回らない場合、リースバックの審査が難航することがあります。この場合、リースバック会社にとってリスクが高くなるため、断られる可能性が高まります。
- 対応策:銀行などの債権者と交渉し、借入額の一部免除や再調整を行う。
3. 個人の信用情報が不十分
申請者の信用情報が悪化している場合も審査に影響します。過去の返済遅延や多重債務があると、リースバック会社はリスクを避けるため、審査を否認することがあります。
- 対応策:信用情報を見直し、不要なローンの整理や返済実績の改善を進める。
4. 安定した収入の不足
リースバック後の家賃支払い能力が不安視される場合、審査が通らないことがあります。特に、年金収入やアルバイトのみの収入では、家賃支払い能力が不十分と判断されることがあります。
- 対応策:副業やアルバイトで収入を増やすか、共に住む家族の収入を申請に含める。
5. リースバック会社ごとの審査基準の違い
リースバック会社はそれぞれ異なる審査基準を持っており、ある会社で断られた理由が、他社では問題にならないケースもあります。例えば、一部の会社は資産背景を重視し、他の会社は収入状況を優先することがあります。
- 対応策:複数のリースバック会社に相談し、自分に合った審査基準の会社を見つける。
6. 適切な書類の不備
申請書類に不備がある場合や、必要な情報が正確に提供されていない場合も、審査落ちの原因になります。物件の権利関係や借入状況など、書類の不備は信頼性に影響を与えます。
- 対応策:事前にチェックリストを活用し、全ての必要書類を整える。
7. 需要のないエリアの物件
地域の需要が低いエリアにある物件は、リースバック後に賃貸するのが難しいと判断され、審査に通らないことがあります。
- 対応策:他社への申請やエリアに強いリースバック会社を探す。
リースバックの審査に落ちた場合、物件の状況や個人の信用情報など多角的な要因を見直すことが重要です。改善策を講じたうえで他社に再申請することで、成功の可能性が高まります。
断られたときの初動と対応策
1. 審査結果を冷静に確認する
まず、リースバック会社からの断りの理由を正確に把握することが重要です。多くの場合、物件の評価、借入状況、信用情報に関する指摘があるため、具体的なフィードバックを求めることで再挑戦の道が見えてきます。
- ポイント:理由が明確であれば、どの部分を改善すべきかがわかります。まずは原因の特定を優先しましょう。
2. 改善ポイントの整理と計画の見直し
断られた理由がわかったら、それに応じた対策を講じます。例えば、物件の修繕が必要であれば見積もりを取り、信用情報の問題がある場合は借入の整理を進めましょう。
- 具体策:支出を整理し、借入状況を改善。信用情報機関から自分の信用情報を取り寄せ、不備や問題点をチェックします。
3. 別のリースバック会社への相談
リースバック会社はそれぞれ異なる審査基準を持っています。一社で断られても、他の会社ならば条件が合う場合があります。特に、物件価値や借入状況の判断が異なるケースも多いです。
- アクション:複数のリースバック会社に相談し、各社の条件を比較しましょう。仲介業者に依頼するのも有効な手段です。
4. 再申請の準備と改善ポイントの反映
再度の申請では、前回の失敗から学び、改善した点を強調することが重要です。物件の評価や書類不備をクリアにし、家賃支払い能力を証明するための計画を整えます。
- 例:副収入を得る手段や、家計の支出削減計画を示すことで審査への安心感を与えることが効果的です。
5. 不動産の活用や代替案の検討
もし再挑戦が難しい場合、不動産売却後に賃貸契約を結ぶ選択肢や、住宅ローンの借り換えなども検討しましょう。ABL(アセット・ベースト・レンディング)など他の資金調達手段を探るのも有効です。
- 選択肢:リースバックにこだわらず、自分の生活に合った柔軟な選択肢を見つけることが、精神的な負担を減らします。
リースバックの審査で断られた場合、冷静に対応し、原因を改善した上で再挑戦することが成功への鍵です。複数の会社へのアプローチや、他の選択肢を視野に入れることで、より有利な解決策が見つかるでしょう。
成功への道:他社で再挑戦するには
1. 他社の審査基準を比較する
リースバック会社ごとに審査基準は異なります。ある会社で断られても、他社では受け入れられるケースがあります。資産価値を重視する会社もあれば、収入の安定性を優先する会社もあるため、自分に合った基準の会社を見つけることが大切です。
- 具体策:いくつかの会社に事前相談し、各社の特徴や方針を把握する。
2. 複数の会社に同時申請する
一社ずつ申請するのではなく、複数のリースバック会社に同時に申請することで、審査通過の可能性を高めます。また、各社の条件を比較することで、自分に最適なプランを選ぶことができます。
- 注意点:同時申請の際は、申請書類が重複するため、事前に整理して準備する。
3. 仲介業者を活用する
リースバック仲介業者は、複数の会社と提携しており、各社の審査基準に精通しています。自分で探すよりも効果的に条件の合う会社を見つけられる可能性が高まります。
- メリット:仲介業者を通すことで、交渉力が高まり、条件改善の可能性が上がる。
4. 審査基準を満たすための改善策を講じる
前回の審査で指摘された問題点を解決し、再申請時にその改善を示すことで、信頼性が向上します。例えば、物件の修繕や収入源の強化などが有効です。
- 例:副業を始めて収入を増やし、家賃支払い能力を証明する。
5. 柔軟な条件交渉を試みる
一部のリースバック会社は、買取価格や家賃の調整に応じてくれる場合があります。前回断られた条件を再考し、柔軟なプランを提案することで交渉が進む可能性があります。
- 交渉ポイント:買取価格を多少下げる代わりに、家賃を低めに設定するなどの提案が有効。
6. 他社での成功事例を参考にする
同じように一度断られたが、他社で成功したケースを参考にすることで、再挑戦の際のヒントを得られます。特に、成功した人たちが実施した改善策を取り入れると効果的です。
- 具体例:別の会社で評価基準に合った書類を提出し、審査に通過した事例。
7. 審査通過までのプロセスを計画する
再挑戦の際は、焦らずにプロセスを計画的に進めることが重要です。各ステップごとに必要な準備を進め、確実に条件を満たすことが成功の鍵です。
- 行動計画:審査基準の確認、書類の準備、事前の収入証明などを順次クリアしていく。
複数の会社への同時申請や仲介業者の活用を通じて、自分に合ったリースバック会社を見つけることで、再挑戦の成功率を大きく高めることができます。
断られたときの代替策と資金繰りの選択肢
1. 不動産の売却後に賃貸契約を結ぶ
リースバックが難しい場合、不動産を売却した後も賃貸契約を結び、同じ物件に住み続ける選択肢があります。これにより、売却益を得て負債を整理しつつ、住み慣れた環境を維持できます。
- ポイント:売却先と賃貸条件を事前に交渉し、家賃の安定を確保する。
2. 住宅ローンの借り換え・条件変更
住宅ローンの支払いが難しくなった場合、金利の低いプランへの借り換えや、返済期間の延長を銀行に相談することで月々の負担を軽減できます。
- 具体策:金融機関と交渉し、返済条件の再調整を依頼する。
3. ABL(アセット・ベースト・レンディング)の活用
ABLは、保有する資産を担保にして資金調達を行う方法です。不動産や在庫、売掛金を活用することで、リースバック以外の資金調達手段として有効です。
- 適用例:不動産以外の資産を活用し、柔軟な資金調達が可能になる。
4. 親族や知人とのローン契約
銀行やリースバック会社が難しい場合、親族や信頼できる知人からのローン契約を検討することも選択肢の一つです。金利が発生しない場合や、柔軟な返済条件を設定しやすい利点があります。
- 注意点:双方の信頼関係を損なわないよう、契約内容を明確にする。
5. 生活コストの見直しと支出削減
資金繰りを改善するために、生活費や固定費を見直し、無駄な支出を削減することが重要です。車や保険の見直し、サブスクリプションの解約なども効果的です。
- 具体策:家計簿を活用し、毎月の支出を管理する。
6. 公的支援制度の活用
地方自治体や政府の支援制度を利用することで、家計を一時的にサポートできます。住宅費補助や生活保護、低所得者向けの融資制度などを確認することが大切です。
- 例:自治体の住宅支援や緊急小口資金貸付制度を活用する。
7. 任意売却による債務整理
住宅ローンが返済困難な場合、金融機関との協議により任意売却を行い、残債務の一部を免除してもらうことも選択肢です。これにより、経済的な再出発がしやすくなります。
- ポイント:金融機関との交渉が必要で、専門家のサポートを受けると効果的。
8. 定年後の収入源確保の工夫
年金だけでは生活が厳しい場合、副業やパートタイムでの収入を確保することで資金繰りを改善できます。特に、オンラインでの仕事や地域の求人を活用することが効果的です。
- 例:在宅ワークや地域のパートタイム求人で副収入を得る。
リースバックにこだわらず、これらの代替策や資金繰りの方法を組み合わせることで、現状を打開する道が見つかるでしょう。各選択肢を慎重に検討し、自分に合った最適なプランを立てることが成功の鍵となります。
断られた理由ごとに、次に何が動かせるかを決める
再挑戦の話になると「こうして通った人がいる」という形の説明が増えますが、審査の中身は各社が公表していません。確かめられるのは、どの条件なら自分で動かせて、どの条件は動かせないかです。断られた理由を4つに分け、次の一手を整理します。
| 断られた理由 | 動かせるもの | 動かせないもの | 次の一手 |
|---|---|---|---|
| 残債が売却見込み額を上回る | 売却価格と家賃の組み合わせ、自己資金の投入 | ローン残高、物件の相場 | 抵当権を外せる見込みが立たないなら、任意売却の検討へ切り替える |
| 家賃の支払い能力が足りない | 希望する売却価格を下げて家賃を抑える、同居家族の収入を加える | 年金や給与の額そのもの | 家賃の総額と期間で試算し直し、無理のない水準を先に決める |
| 物件の条件が合わない | 書類の整備、境界や検査済証の確認 | 立地、面積、再建築の可否 | 買取の対象を公表している会社を選び直す |
| 書類がそろっていない | 登記事項証明書、固定資産税の納税通知、本人確認書類 | — | 最も直しやすい。そろえたうえで同じ会社に出し直せることがある |
図 断られた直後に確かめる3点
どの段階で止まったか
査定の段階か、審査の段階か、契約条件の段階かで、やり直す範囲が変わります。
抵当権が外せるか
売却代金で住宅ローンを完済できなければ、抵当権は外れません。ここが入口の条件です。
家賃をいくらまで払えるか
売却価格を上げると家賃も上がります。先に払える家賃を決めてから、売却価格を逆算します。
| 書類 | どこで取れるか | 何を確かめられるか |
|---|---|---|
| 登記事項証明書 | 法務局(オンライン請求も可) | 所有者、抵当権の有無と順位、権利関係 |
| 固定資産税の納税通知書 | 毎年届く通知。再発行は市区町村 | 固定資産税評価額、滞納の有無 |
| 住宅ローンの残高証明書・返済予定表 | 借入先の金融機関 | 売却見込み額で完済できるか |
| 本人確認書類・印鑑証明書 | 市区町村 | 契約手続きに必要 |
| 間取り図・測量図・検査済証 | 購入時の書類、法務局、市区町村 | 面積や境界、建築時の適法性 |
国が公表している資料で、条件の見方をそろえる
個社の事例ではなく、国が出している資料を起点にすると話が早くなります。国土交通省は2022年6月24日に「住宅のリースバックに関するガイドブック」を公表しています。
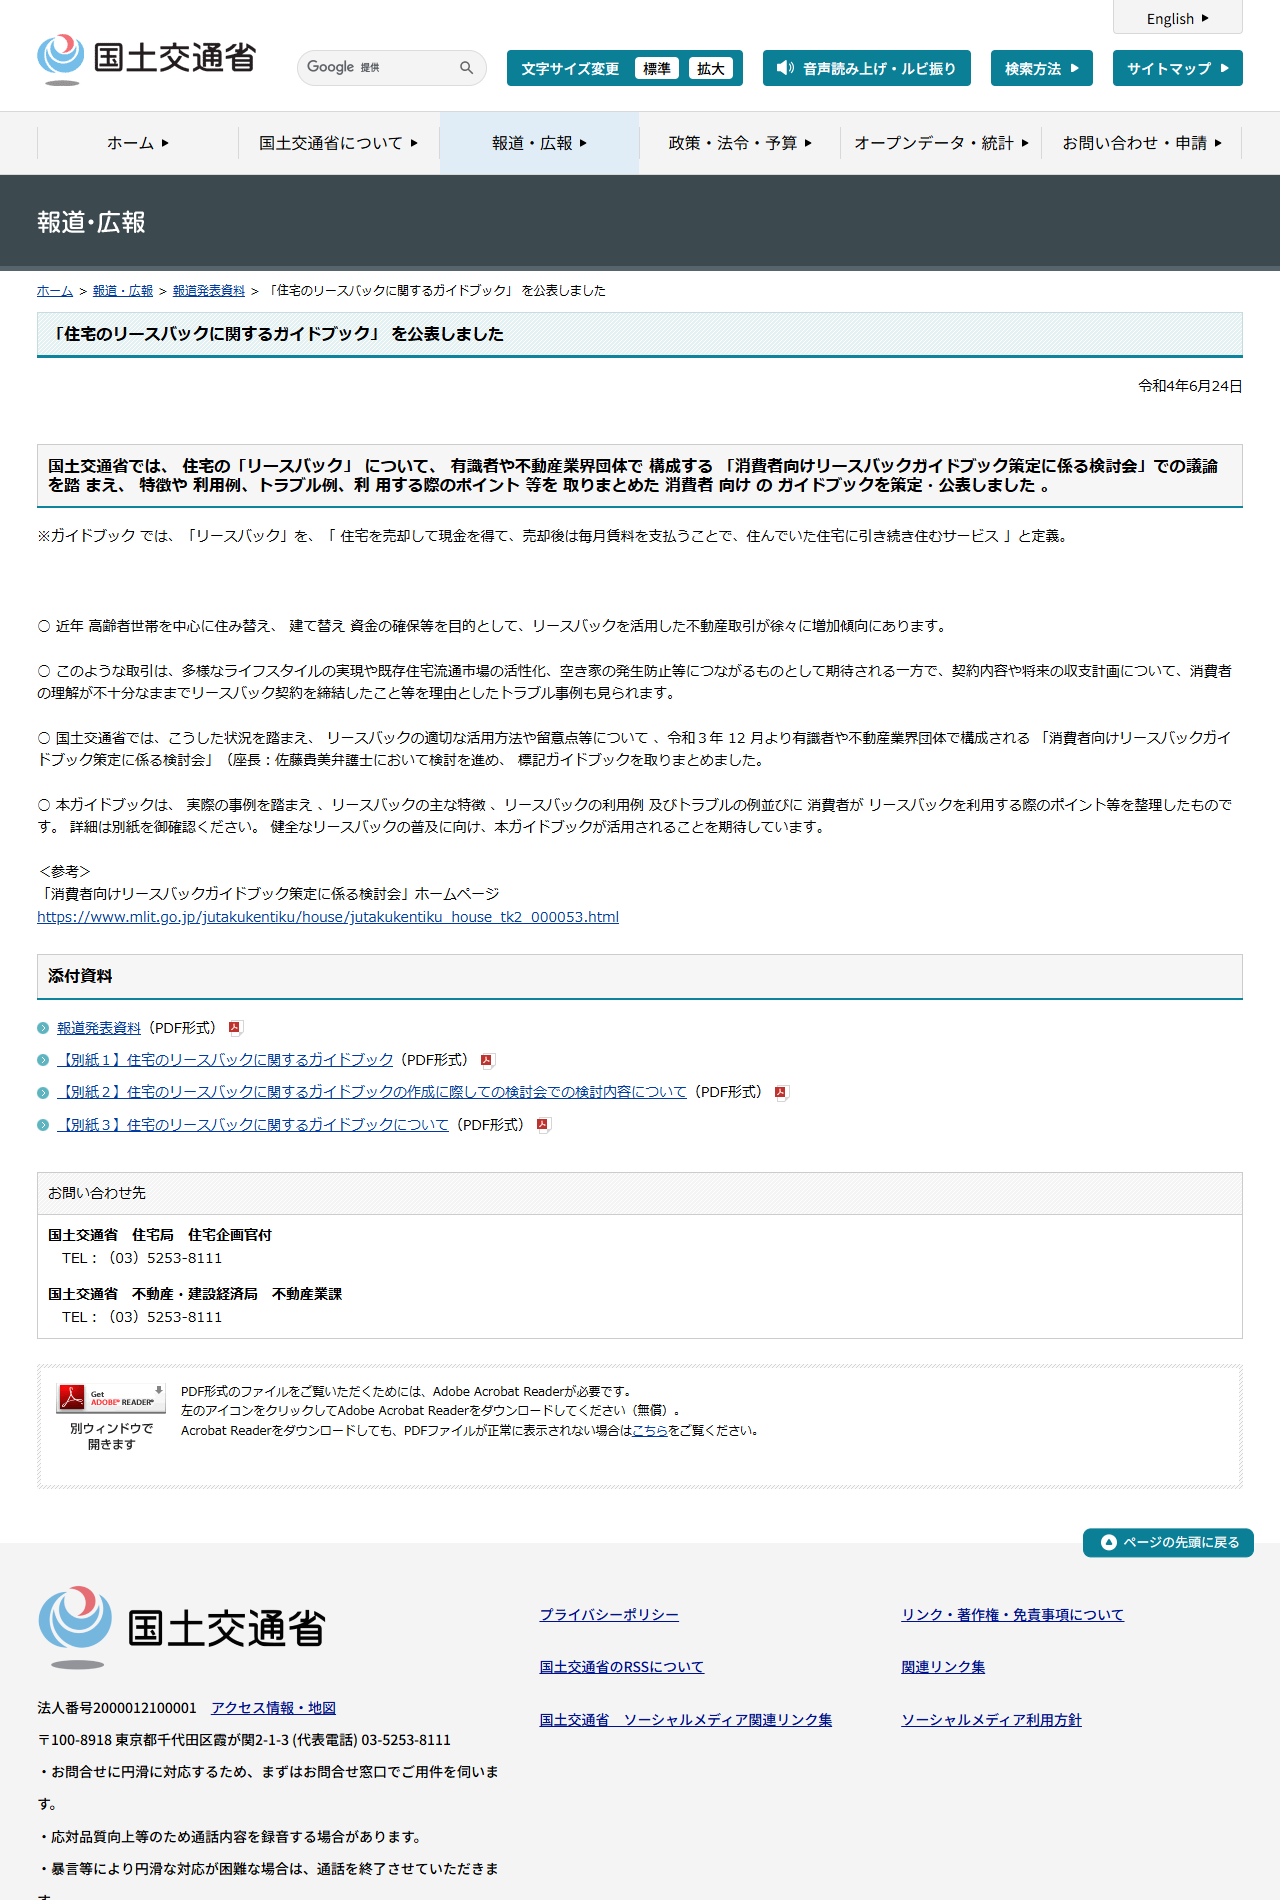
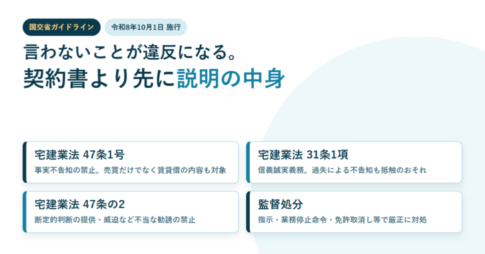
さらに2026年10月1日からは、宅地建物取引業法の解釈・運用の考え方としてリースバックの項目が加わりました。賃貸借の条件を告げないことが禁止行為として扱われます。断られたあとに別の会社をあたるときも、この説明が最初に出てくるかどうかが判断材料になります。内容は国交省のリースバック文書は2つあるにまとめました。
断られた理由として「残債が売却価格を上回る」が出た場合は、リースバックの再挑戦より先に、債権者への相談が筋になります。順番の考え方は住宅ローンが払えないときの選択肢、抵当権の扱いはリースバックと抵当権にあります。相見積もりの取り方はリースバックの相見積もりで扱っています。
リースバック審査に通るための事前準備
1. 必要書類の完全な準備
審査では、物件の権利証明、収入証明、税金支払い証明などの書類が求められます。不備のある書類は審査否決の原因となるため、事前にすべての書類を揃えておくことが重要です。
- 具体策:チェックリストを作成し、必要な書類が揃っているか確認する。
- ポイント:事前にリースバック会社に問い合わせ、追加書類が必要か確認する。
2. 信用情報の見直しと改善
信用情報は審査において重要なポイントです。過去の延滞や多重債務がある場合、信用情報機関から自身の情報を取り寄せ、改善の余地を探りましょう。
- 改善策:延滞がある場合、早期返済を行い、整理できる借入を減らす。
- ポイント:信用情報の更新には時間がかかるため、早めに対策を講じる。
3. 物件の価値を最大化する
物件の状態が悪い場合、査定が低くなり、審査に影響します。必要であれば、修繕やリフォームを行い、物件価値を高めることが重要です。
- 具体例:内装のクリーニングや軽微なリフォームを行い、査定価格を上げる。
- ポイント:費用対効果の高い修繕を優先的に実施する。
4. 家賃支払い能力の証明
家賃支払い能力を証明するため、収入と支出のバランスを示した計画を立てましょう。副業などで収入を増やす工夫も効果的です。
- 具体策:副収入やパートタイムの収入を含めた家計の見直しを行う。
- ポイント:申請時に支出削減の具体例を提示し、支払い能力を証明する。
5. リースバック会社の選定と比較
各リースバック会社の審査基準は異なるため、複数の会社に相談し、自分に合った基準の会社を選ぶことが大切です。
- 具体策:リースバックに精通した仲介業者のサポートを活用する。
- ポイント:会社ごとの条件を比較し、有利な条件を引き出す。
6. 事前相談でフィードバックを得る
正式な申請の前に事前相談を行い、改善点を教えてもらうことで、準備不足を防ぐことができます。
- 具体策:申請前に仮査定を依頼し、書類や条件に不足がないか確認する。
- メリット:早めの相談が、審査通過の可能性を高める。
7. スムーズな申請のための計画
複数の会社に同時申請する場合でも、申請手続きを計画的に進めることで、効率よく進められます。
- 具体策:事前に申請スケジュールを立て、各社との対応を整理する。
- ポイント:計画的な申請が、審査の進行を円滑にする。
事前準備を徹底することで、リースバック審査の成功率を大幅に高めることができます。信用情報の改善、物件価値の向上、会社選定の工夫など、各要素を総合的に整えることが重要です。
この記事が参照した一次情報
- 国土交通省 報道発表資料「『住宅のリースバックに関するガイドブック』を公表しました」(令和4年6月24日)
https://www.mlit.go.jp/report/press/house02_hh_000174.html - 国土交通省「『住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方』について」
https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/tochi_fudousan_kensetsugyo_const_fr3_000001_00034.html
審査の基準は各社が公表していません。この記事に書いた「断られる理由」は、公表されている商品条件とガイドブックの記載から整理したもので、特定の会社の社内基準を示したものではありません。以前この記事に載せていた個別の成功事例は、出どころを示せないため取り下げました。