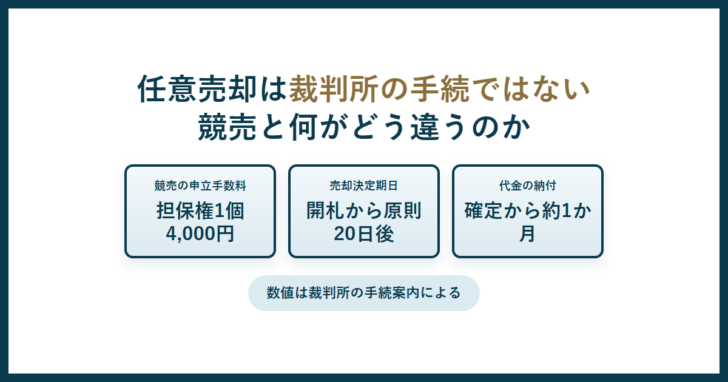
住宅ローンの返済が滞ると、最後に待っているのが競売です。その前に手を打つ方法として名前が挙がるのが任意売却ですが、両者の違いを「任意売却のほうが高く売れる」といった説明で済ませてしまうと、判断を誤ります。決定的に違うのは誰が手続を動かしているかです。競売は裁判所の手続で、開始したあとは所有者の都合で止められません。裁判所が公表している手続の中身と対比しながら、任意売却の位置づけを整理します。
先に押さえる点
- 担保不動産競売は、債権者が抵当権などの担保権を実行して不動産を売却し、債権を回収する裁判所の手続です。
- 申立先は原則として、目的となる不動産の住所地を管轄する地方裁判所です。
- 申立手数料は担保権1個につき4,000円。共同担保なら不動産の数にかかわらず担保権は1個と数えます。
- 期間入札では、開札期日に最高価買受申出人が決まり、原則20日後の売却決定期日に裁判所が売却の許否を決定します。
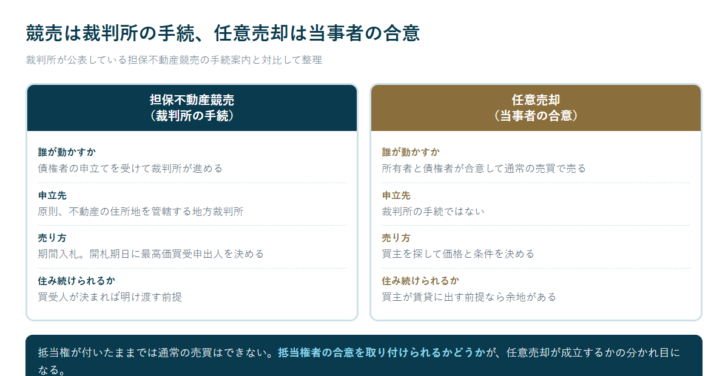
- 任意売却は裁判所の手続ではなく、所有者と債権者の合意で通常の売買として売る方法です。
- 抵当権が付いたままでは通常の売買は成立しません。抵当権者が抹消に応じるかどうかが成否を決めます。
競売は裁判所が動かす手続
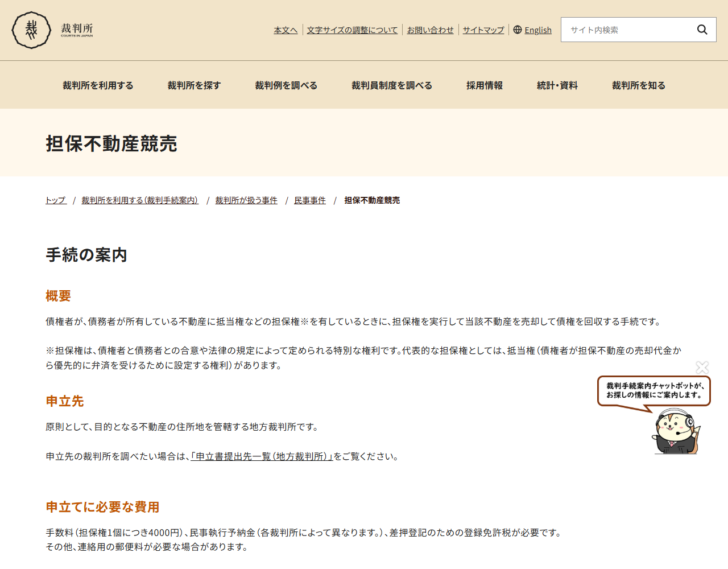
裁判所は担保不動産競売について、「債権者が、債務者が所有している不動産に抵当権などの担保権を有しているときに、担保権を実行して当該不動産を売却して債権を回収する手続です」と説明しています。住宅ローンの滞納で起きるのは通常このタイプです。
もう一つ、判決や和解調書どおりに支払われない場合に使われる強制競売という手続もあります。こちらは債務名義が必要で、手数料は請求債権1個につき4,000円です。担保不動産競売との違いは、担保権を持っているかどうかにあります。住宅を担保に取っている金融機関は、判決を取らなくても抵当権を実行できる立場にいるわけです。
費用の負担は誰にかかるのか
競売の申立てには費用がかかります。裁判所が挙げているのは、手数料、民事執行予納金、差押登記のための登録免許税です。
| 費用 | 金額 | 注意点 |
|---|---|---|
| 手数料(担保不動産競売) | 担保権1個につき4,000円 | 土地と建物に共同担保として抵当権を設定していれば、担保権は1個と数える |
| 手数料(強制競売) | 請求債権1個につき4,000円 | 債務名義が必要 |
| 民事執行予納金 | 各裁判所によって異なる | 金額は申立先の裁判所に確認する |
| 差押登記の登録免許税 | 確定請求債権額の1,000円未満を切り捨て、1000分の4を乗じて100円未満を切り捨てる | 算出額が1,000円未満のときは1,000円とみなす |
| 郵便料等 | 裁判所ごとに異なる | 連絡用に必要な場合がある |
根抵当権の場合は扱いが変わります。裁判所は「請求債権額が根抵当権極度額を上回っているときは極度額を請求債権額として算出する」としています。これらは申立てをする債権者が負担するものですが、最終的には売却代金から差し引かれるため、手元に残る金額に影響します。
競売が始まると、時計は止まらない
任意売却を検討するうえで重要なのは、競売の手続がどれくらいの速さで進むかです。東京地方裁判所の民事執行センターが公表している期間入札の手続を追うと、節目がはっきりします。
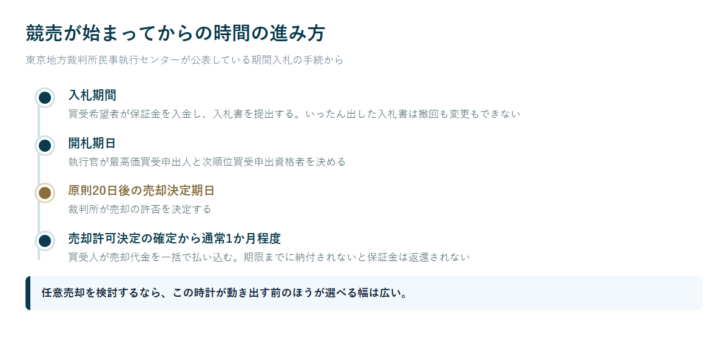
買受希望者は、売却基準価額の10分の2以上の保証金を入金したうえで入札します。いったん提出した入札書は撤回も記載内容の変更もできません。開札期日に執行官が最高価買受申出人を決め、原則20日後の売却決定期日に裁判所が売却の許否を決定します。買受人は、売却許可決定が確定した日から通常1か月程度までに代金を一括で払い込みます。
期間入札で落札されなかった物件は、開札期日の翌開庁日から3開庁日の間、先着順で買い受けられる扱いになっています。つまり一度の入札で決まらなくても、手続は次の段階へ進み続けるということです。所有者の側から見れば、動ける時間は日々短くなっていきます。
競売の開始決定が出たあとでも任意売却ができないわけではありません。ただし、買主を探し、価格を決め、抵当権者の合意を取り付ける作業を、進行中の裁判所の日程の内側でやり切る必要があります。時間の余裕は少ないほど不利になります。
任意売却が成立する条件
任意売却は裁判所の手続ではありません。所有者が売主となり、通常の不動産売買として買主に売ります。ただし自由に売れるわけではなく、条件があります。
| 条件 | なぜ必要か | つまずきやすい点 |
|---|---|---|
| 抵当権者の合意 | 抵当権が付いたままでは買主が引き受けない | 債権者が複数いると全員の合意が要る |
| 売却価格の折り合い | 債権者は回収額が競売より多いことを求める | 相場より安いと合意が得られない |
| 買主が見つかること | 期限内に決済まで進む必要がある | 買主の資金調達が間に合わないことがある |
| 残債の扱いの整理 | 売却しても債務が残ることがある | 残った債務の返済方法を別に決める必要がある |
| 共有者の同意 | 共有名義なら全員の意思が必要 | 離婚などで連絡が取れない場合がある |
売却しても債務が残る可能性は、任意売却の説明で最も軽く扱われがちな点です。家を手放せば終わりではありません。残債をどう返すかまで合意しておかないと、売却後に別の問題が始まります。
「高く売れる」という説明を鵜呑みにしない
任意売却の利点として真っ先に挙げられるのが、競売より高く売れるという説明です。理屈としては分かります。競売は入札で決まり、買受人は内覧もできないまま引き受けるため、その分の割引が価格に織り込まれます。通常の売買なら買主は物件を見て判断できるので、同じ物件でも評価が変わる余地があります。
ただし、これは必ずそうなるという保証ではありません。任意売却でも買主が見つからなければ価格は下がりますし、期限が迫るほど足元を見られます。債権者が合意する水準に届かなければ、そもそも成立しません。「任意売却なら高く売れる」ではなく「条件がそろえば高く売れる可能性がある」というのが正確な言い方でしょう。
判断材料として現実的なのは、競売の手続がどこまで進んでいるかと、買主の当てがあるかどうかの2つです。この2つが揃わないまま時間だけが過ぎると、選べる手は減っていきます。
リースバックはどこで関わるのか
リースバックは、自宅を売って、その買主から賃借して住み続ける仕組みです。任意売却との関係でいえば、買主が「そのまま貸してくれる相手」であれば、任意売却とリースバックは同時に成立します。逆に、買主が自分で住む目的なら住み続けられません。
ただし、抵当権が残っている物件のリースバックは順序が問題になります。売却代金でローンを完済できるのか、足りないのか。ここを先に確かめないと話が進みません。整理の仕方はリースバックと抵当権にまとめています。
返済が苦しくなった段階での選択肢の並べ方は住宅ローンが払えないときの選択肢で整理しました。任意売却とリースバックを個別に比べたい場合は、リースバックと任意売却の比較もあわせて読んでください。
よくある質問
任意売却は裁判所に申し立てるのですか
いいえ。任意売却は裁判所の手続ではありません。所有者と債権者の合意にもとづく通常の不動産売買です。裁判所の手続なのは競売のほうです。
競売の申立てにはいくらかかりますか
担保不動産競売の手数料は担保権1個につき4,000円です。ほかに民事執行予納金と差押登記の登録免許税がかかり、予納金の額は裁判所によって異なります。
土地と建物の両方に抵当権があると手数料は2倍ですか
なりません。1個の債権の担保として複数の不動産に共同担保として設定している場合、不動産の数にかかわらず担保権は1個と数えると裁判所が説明しています。
入札が始まってからでも任意売却できますか
可能性はありますが、裁判所の日程は進み続けます。開札期日、原則20日後の売却決定期日、代金納付という節目が決まっているため、動ける時間は限られます。
任意売却すれば借金はなくなりますか
なくなるとは限りません。売却代金で債務を完済できなければ残債が残ります。残った債務の返済方法は別に取り決める必要があります。
任意売却してそのまま住み続けられますか
買主が賃貸に出す前提であれば、住み続けられる余地があります。これがリースバックの形です。買主が自分で使う目的なら、明け渡すことになります。
この記事で参照した一次情報
- 裁判所「担保不動産競売」(概要・申立先・申立てに必要な費用) https://www.courts.go.jp/saiban/syurui/syurui_minzi/minzi_25_03/index.html
- 裁判所「強制競売」(概要・申立てに必要な費用・必要書類) https://www.courts.go.jp/saiban/syurui/syurui_minzi/minzi_25_04/index.html
- BIT 不動産競売物件情報サイト「入札等の手続について」(保証金・開札期日・売却決定期日・代金納付) https://www.bit.courts.go.jp/guidance/guidance03/index.html