国土交通省が「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」を策定しました。令和8年10月1日から施行されます。中身をひとことで言うと、リースバックの勧誘で賃貸借の条件を故意に告げないことが、宅地建物取引業法の禁止行為に当たると国が明示した、というものです。これまで「売買」の話として扱われてきた規制の射程が、住み続ける側にとって本当に重要な「賃貸借」の中身まで広がります。
要点
- 施行は令和8年10月1日。対象は住宅のリースバックに限った措置です。
- 宅建業者が買主である場合と、媒介等をする場合の売買について、宅建業法の規定が適用されることが明確化されました。
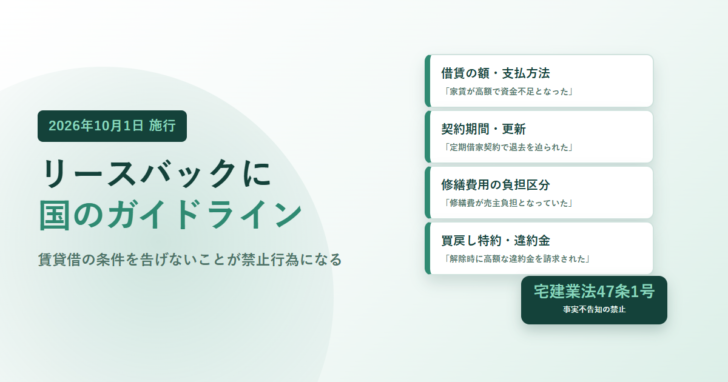
- 核心は、事実不告知の禁止(宅建業法47条1号)の対象に、賃貸借の内容も含まれると整理された点です。
- 具体的には、借賃の額と支払方法、契約期間と更新、修繕費用の負担区分、買戻し特約、契約解除と違約金。
- 過失による不告知でも、信義誠実義務(法31条1項)に抵触するおそれがあるとされました。
いつ、何に対して効くのか
国土交通省のページには、本文が令和8年10月施行版として掲載され、概要資料には「令和8年10月1日 施行」と明記されています。適用の範囲は「あくまで『住宅のリースバック』限定の措置として」と注記されており、自動車や事業用資産のリースバックには及びません。
策定の背景として3点が挙げられています。現状として、住み替え円滑化や老後の資金需要でリースバックが注目される一方、賃料・契約期間・違約金等の相談が高水準で推移していること、高齢者を狙った「押し買い」も発生していること。課題として、売買と賃貸借が不可分一体という複雑な契約形態であり、売主である一般消費者にとって取引内容の理解が不十分なまま契約に至るケースがあること。そして対応として、宅建業者から一般消費者への適切な情報の告知等によりリースバック取引の適正化を図るため、宅建業法の解釈を明確化した、という組み立てです。
| 項目 | 内容 |
|---|---|
| 名称 | 住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン) |
| 施行日 | 令和8年10月1日 |
| 対象の取引 | 住宅のリースバック。宅建業者が買主である、または媒介等をする取引における売買 |
| 適用される規定 | 信義誠実の原則、契約事項に関する書面の交付、業務に関する禁止事項(事実不告知の禁止、拒絶後の勧誘継続、長時間勧誘等の「押し買い」に当たる不適正な勧誘の禁止等) |
| 違反した場合 | 指示・業務停止命令・免許取消し等の監督処分をもって厳正に対処 |
いちばん大きい変更は「賃貸借も重要な事項に入る」こと
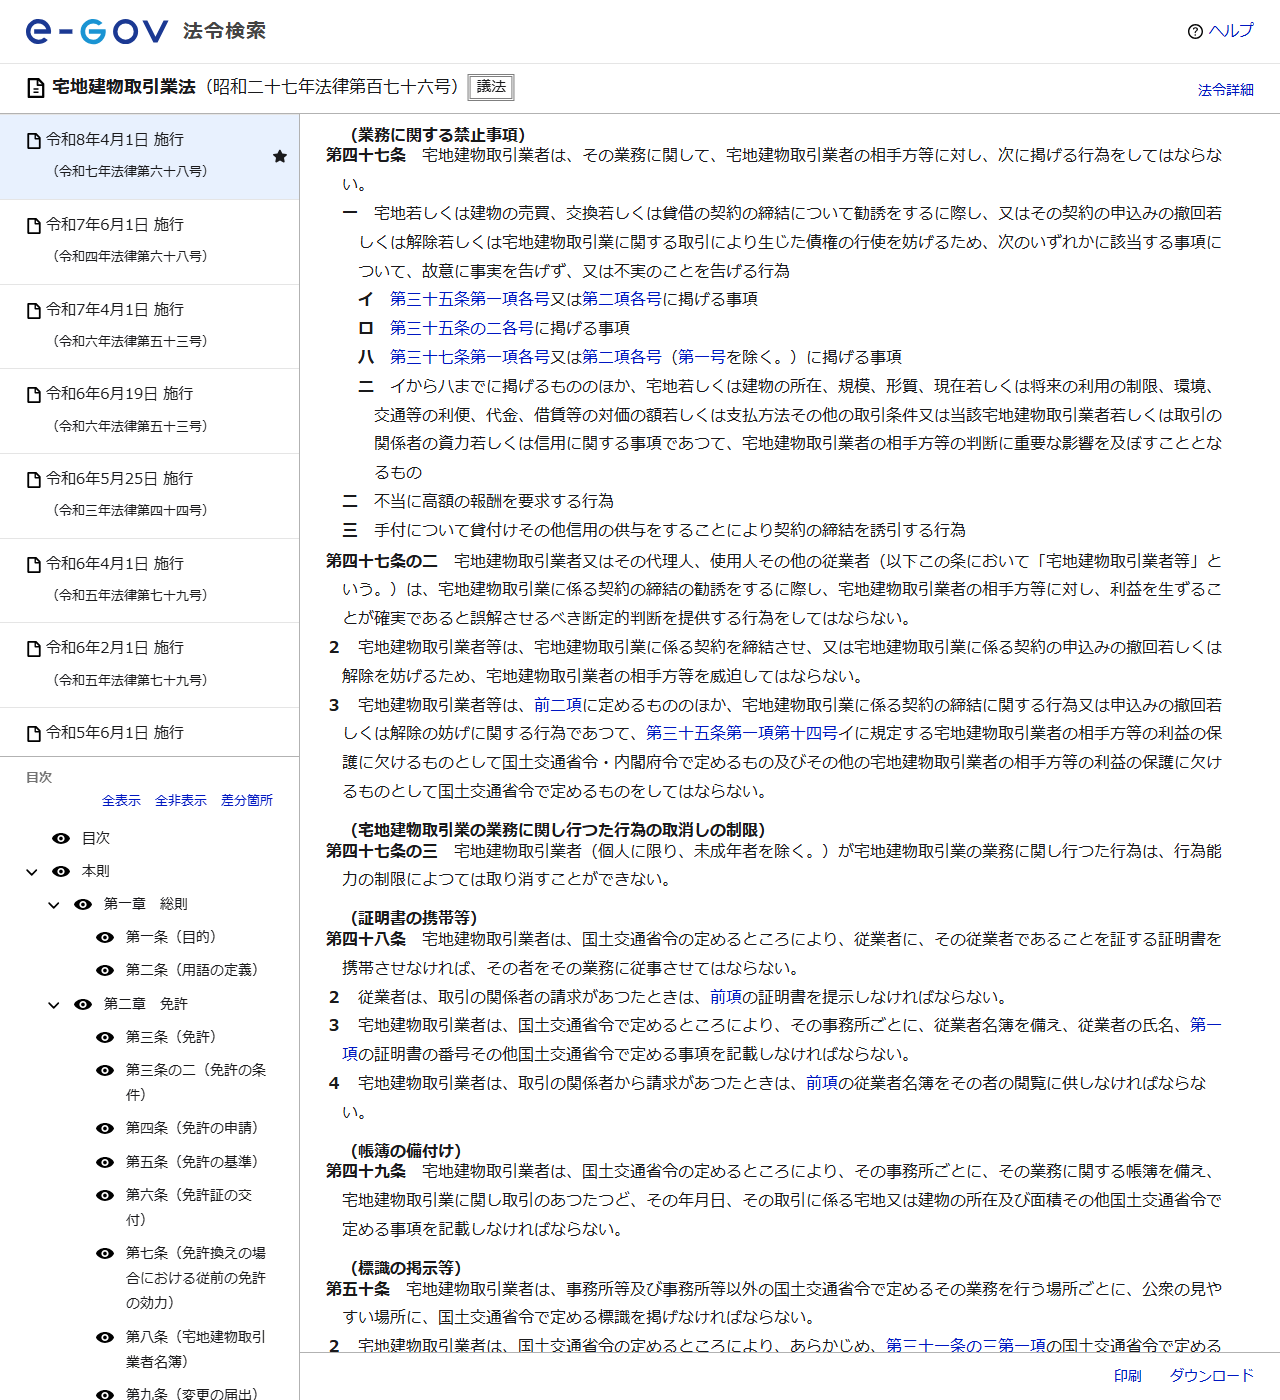
宅建業法47条1号は、契約の締結について勧誘をするに際して、一定の事項について故意に事実を告げず、または不実のことを告げる行為を禁じています。その「一定の事項」の受け皿になっているのが同号ニで、条文はこう書いています。宅地若しくは建物の所在、規模、形質、現在若しくは将来の利用の制限、環境、交通等の利便、代金、借賃等の対価の額若しくは支払方法その他の取引条件又は当該宅地建物取引業者若しくは取引の関係者の資力若しくは信用に関する事項であつて、宅地建物取引業者の相手方等の判断に重要な影響を及ぼすこととなるもの。
ここで問題になるのは、リースバックの「取引条件」をどこまで読むかです。売買だけを見れば、売買代金や引渡しの条件が対象になります。ガイドラインは、リースバック取引においては「売買」に加えて「賃貸借」の内容も相手方等の判断に重大な影響を及ぼす事項に該当すると明確にしました。売った後に住み続けるための条件を伏せたまま契約させることが、条文の禁止行為に当たると国が示したわけです。
| 区分 | 事実不告知が禁止される主な事項 | 対応するトラブル例 | 該当条項 |
|---|---|---|---|
| 売買 | 買戻し特約等に関する事項 | 「買戻し特約がなく断られた」等 | 宅地建物取引業法 第47条第1号 (事実不告知の禁止) |
| 契約解除・違約金に関する事項 | 「解除時に高額な違約金を請求された」等 | ||
| 賃貸借 | 借賃の額・支払方法 | 「家賃が高額で資金不足となった」等 | |
| 契約期間・更新に関する事項 等 | 「定期借家契約で退去を迫られた」等 | ||
| 修繕費用の負担区分 等 | 「修繕費が売主負担となっていた」等 |
並んでいる5項目は、いずれもこれまでリースバックの相談で繰り返し出てきたものです。とくに「定期借家契約で退去を迫られた」は、契約の種類を説明されないまま署名してしまったことが原因になります。契約の種類がなぜ効くのかはリースバックとは何かを整理した記事で扱っています。
「対応することが望ましい事項」にも実務上の意味がある
禁止事項のほかに、ガイドラインは「対応することが望ましい事項」を挙げています。売買価格・賃料の算定根拠を明示すること、そして売買代金と契約期間内の賃料合計額との対応関係を明示することです。
この2つ目は、リースバックでもっとも見落とされやすい計算をそのまま指しています。受け取る売買代金は一度きりですが、賃料は住み続けるかぎり毎月出ていきます。国土交通省の消費者向けガイドブックにも、約2,000万円で売却したものの家賃が約20万円で、10年住むと売却代金を上回る計算になると後から気づいた、という事例が載っています。禁止事項ではないため、これを示さないこと自体が直ちに違反になるわけではありませんが、示すことが望ましいと国が書いたという事実は、事業者に説明を求める根拠になります。
過失でも「信義誠実義務」に触れうる
47条1号の禁止は「故意に」事実を告げない行為が対象です。では、うっかり説明し忘れた場合はどうなるのか。ガイドラインは、過失による不告知の場合も法第31条第1項に抵触するおそれがある旨を明確化しています。
31条1項の条文は短く、「宅地建物取引業者は、取引の関係者に対し、信義を旨とし、誠実にその業務を行なわなければならない」というものです。故意が立証できなくても、業務処理の原則に照らして問題になりうる、という筋道が示されたことになります。
「押し買い」も名指しされている
適用される規定の中に、拒絶後の勧誘継続や長時間勧誘等の「押し買い」に当たる不適正な勧誘の禁止が挙げられています。宅建業法47条の2は、契約の締結の勧誘に際して、利益を生ずることが確実であると誤解させるべき断定的判断を提供する行為を禁じ、契約を締結させ、または申込みの撤回・解除を妨げるために相手方等を威迫することを禁じています。さらに同条3項は、相手方等の利益の保護に欠ける行為を国土交通省令で定めるものとして禁じており、ここに勧誘の継続や深夜・長時間の勧誘が位置づけられています。
国土交通省のガイドブックには、断ったあとも数回の電話勧誘があり、営業担当者が何度も来訪してしつこく勧誘され、根負けして約2,000万円で契約することになった、という事例が載っています。この型がそのまま規制の対象として整理された形です。
違反したらどうなるか
ガイドラインの3つ目の柱が指導監督の徹底です。本ガイドラインに基づく法違反が認められた宅建業者に対しては、指示・業務停止命令・免許取消し等の監督処分等をもって厳正に対処するとされています。
あわせて、PIO-NETの活用も示されました。個社名を明示した消費生活センター等への相談情報を、宅建業免許行政庁(地方整備局等・都道府県)に共有する、という仕組みです。消費生活センターに入った相談が、免許を出している側に届く経路ができることになります。処分歴そのものは誰でも検索できるので、業者を選ぶ段階で確かめられます。手順は免許と行政処分歴を国のサイトで確かめる方法にまとめています。
1令和3年12月
消費者向けリースバックガイドブック策定に係る検討会が始まる。
2令和4年6月24日
消費者向けの「住宅のリースバックに関するガイドブック」が公表される。特徴・利用例・トラブル例・利用する際のポイントを整理したもの。
32026年8月4日
国民生活センターが「自宅の『リースバック』トラブルにご注意!」を公表。家賃の値上げと退去要求、リフォーム代金とセットの勧誘、買戻し価格が売却額の5倍という3つの相談事例を挙げた。
4令和8年10月1日
「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」が施行される。今後、本ガイドラインの内容を含めた一般消費者向けの啓発資料を作成・公表する予定とされている。
利用する側が施行前にできること
ガイドラインは事業者に対する規律なので、利用者が直接何かを申請するものではありません。ただし、禁止事項として列挙された5項目は、そのまま「聞いてよい項目」「書面で確認すべき項目」の一覧になります。施行を待たずに、次の内容を書面で示すよう求めて構いません。
賃貸借契約の種類と期間
普通借家か定期借家か。期間の終わりが更新なのか再契約なのか。再契約に応じない条件は何か。
借賃の額と支払方法
月額と支払日。増額しない特約があるかどうか。
修繕費用の負担区分
設備が壊れたときに誰が払うのか。所有者が変わっても負担は自動では移りません。
買戻し特約
買い戻せるのか。いくらで、いつまでか。契約書のどこに書かれているか。
契約解除と違約金
解除できる場面と、そのときにかかる金額の算定方法。
算定根拠と総額の対応
売買価格と賃料をどう算定したのか。売買代金と契約期間内の賃料合計額の関係。
複数の事業者に同じ項目で聞けば、条件の差がそのまま見えます。進め方は相見積もりの手順と業者比較の読み方にまとめています。
これで解決しないこと
このガイドラインができても、クーリング・オフが使えるようになるわけではありません。消費者が不動産業者に自宅を売却する場合、宅地建物取引業法に定めるクーリング・オフは適用されません。国民生活センターも、売買契約が成立してしまうと無条件で解除することはできず、手付解除の期間を過ぎると契約条項に基づく違約金が必要になることが多いとして、安易に契約しないよう促しています。
もう一つ、契約後の家賃の改定はこのガイドラインの射程ではありません。家賃が上がるかどうかは借地借家法32条の借賃増減請求権の問題で、増額しない特約がある場合にその定めに従う、という構造です。契約時に説明を受けたかどうかとは別の話になります。
また、ガイドラインが規律するのは宅建業者です。宅建業の免許を持たない相手との取引には、この枠組みは働きません。相手の免許番号を確認する意味は、施行後もむしろ増えます。
よくある質問
すでに契約した人にも適用されますか
ガイドラインは令和8年10月1日から施行される解釈・運用の考え方で、施行後の宅建業者の業務に対して働くものです。過去の契約が自動的にやり直しになるわけではありません。すでに契約していて困っている場合は、消費者ホットライン188に相談する経路があります。
重要事項説明で全部説明されるのではないですか
重要事項説明は宅建業法35条に基づくもので、説明すべき事項が法律と省令で決まっています。リースバックでは、売買については説明の対象になりますが、賃貸借の条件がその中でどこまで扱われるかは別の問題です。今回のガイドラインは、47条1号の事実不告知の禁止という別の入口から賃貸借の内容を押さえにいっています。重要事項説明の範囲は宅建業法35条・37条を条文で確認した記事で扱っています。
事業用のリースバックにも適用されますか
概要資料に「あくまで『住宅のリースバック』限定の措置として」と明記されています。事業用資産や自動車のリースバックには及びません。
説明されなかったら契約を取り消せますか
ガイドラインは宅建業法上の禁止行為と監督処分の枠組みを示すもので、契約の私法上の効力を直接決めるものではありません。取消しや解除ができるかどうかは、契約書の内容と個別の事情によります。消費生活センターや専門家に相談してください。
この記事で確認した一次情報
- 国土交通省:「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」について
- 国土交通省:住宅のリースバック取引における宅地建物取引業法ガイドラインの策定(概要・PDF)
- 国土交通省:「住宅のリースバックに関するガイドブック」を公表しました(令和4年6月24日)
- 国民生活センター:自宅の「リースバック」トラブルにご注意!(2026年8月4日公表)
- e-Gov法令検索:宅地建物取引業法第47条(業務に関する禁止事項)
- e-Gov法令検索:宅地建物取引業法第47条の2
- e-Gov法令検索:宅地建物取引業法第31条(宅地建物取引業者の業務処理の原則)
- e-Gov法令検索:借地借家法第32条(借賃増減請求権)
施行前の情報です。施行後に運用の細目が示される可能性があります。個別の契約については、売買契約書・賃貸借契約書・重要事項説明の記載を優先してください。