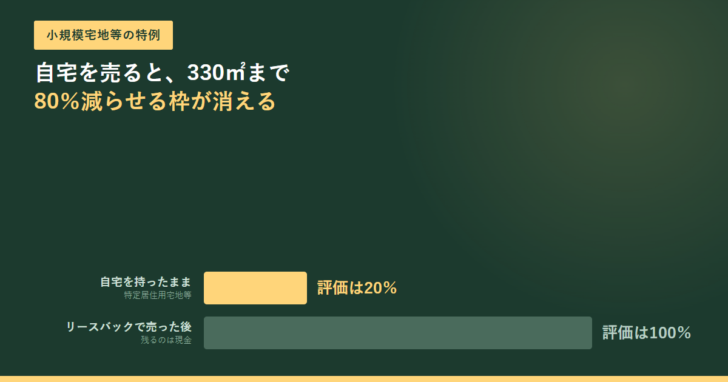
リースバックの判断で見落とされやすいのが、相続のときの評価です。自宅の土地には、一定の面積まで評価額を大きく下げる仕組みがあります。売って現金に変えると、その仕組みは使えません。現金は額面がそのまま評価額になるため、同じ資産価値でも相続税の課税対象が増えることがあります。国税庁が公表している特例の中身と、売らずに済む場合の扱いを条件ごとに整理しました。
国税庁の公表内容で確認できる点
- 小規模宅地等の特例の対象は「宅地等」=土地または土地の上に存する権利です。現金や預金は対象になりません。
- 自宅の敷地が特定居住用宅地等に当たる場合、限度面積は330㎡、減額される割合は80%です。
- 貸付事業用宅地等は200㎡・50%、特定事業用宅地等と特定同族会社事業用宅地等は400㎡・80%と、区分ごとに枠が違います。
- 特例は相続開始の直前の利用状況で判定します。売ってしまえば相続財産に宅地等がないため、適用する対象そのものがありません。
- 老人ホームへ移った場合は例外があります。要介護認定・要支援認定を受けて一定の施設に入所していたなど、条件を満たせば「被相続人の居住の用」に含まれます。
- ただしこの例外は、居住の用に供されなくなった後に事業の用または被相続人等以外の人の居住の用に供された場合を除くとされています。
特例の対象は「宅地等」で、現金は入らない
国税庁のタックスアンサーは、特例の対象を次のように書いています。
国税庁 タックスアンサー No.4124(概要から抜粋)
個人が、相続や遺贈によって取得した財産のうち、その相続開始の直前において被相続人または被相続人と生計を一にしていた被相続人の親族(「被相続人等」といいます。)の事業の用または居住の用に供されていた宅地等(土地または土地の上に存する権利をいいます。)のうち一定のものがある場合には、その宅地等のうち一定の面積までの部分(「小規模宅地等」といいます。)については、相続税の課税価格に算入すべき価額の計算上、(中略)それぞれに掲げる割合を減額します。
ここで押さえるのは2点です。ひとつは対象が「宅地等」に限られること。もうひとつは「相続開始の直前において」という時点の指定です。リースバックで売ると所有権は買主へ移るので、相続が起きた時点で自分の財産に宅地等はありません。手元にあるのは売却代金としての現金です。
区分ごとの限度面積と減額割合
特例は用途ごとに枠が分かれています。自宅の敷地が当たるのは、表の⑥にあたる特定居住用宅地等です。
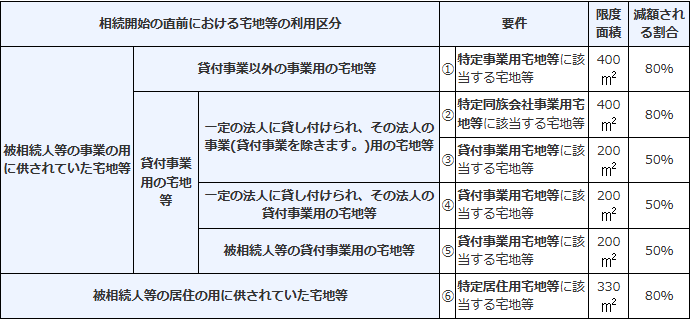
| 区分 | 限度面積 | 減額される割合 |
|---|---|---|
| 特定事業用宅地等 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
| 特定居住用宅地等 | 330㎡ | 80% |
貸付事業用宅地等がない場合、特定事業用等(①+②)は400㎡まで、特定居住用(⑥)は330㎡まで、両方を選ぶなら合計730㎡までです。貸付事業用宅地等がある場合は、面積を按分する算式で200㎡以内に収める必要があります。
売ると評価がどう変わるか
評価額の違いを数字で見ます。土地の相続税評価額が5,000万円で、面積が330㎡以内、特定居住用宅地等の要件を満たす場合を考えます。
| 状態 | 相続財産 | 課税価格に算入される額 |
|---|---|---|
| 自宅を持ったまま(特例が使える) | 土地 5,000万円 | 1,000万円(80%減額) |
| 自宅を持ったまま(特例が使えない) | 土地 5,000万円 | 5,000万円 |
| リースバックで5,000万円で売った後 | 現金 5,000万円 | 5,000万円 |
| 売った代金を使った後 | 現金 残額 | 残っている額 |
注意したいのは最後の行です。売却代金を生活費や施設の費用に使えば、相続時点で残っているのは使い残した額です。特例が使えなくなる一方で、課税対象となる財産自体も減ります。したがって「リースバックは相続税で必ず不利」とは言い切れません。使い切るのか、手元に残すのかで結論が変わります。
評価の話と、分けやすさの話は別です。土地は分けにくく現金は分けやすいので、相続人が複数いて分割でもめそうなら、現金化する判断に別の合理性があります。税額だけで決めないでください。
また、売却時には譲渡所得の課税があります。相続税の評価が下がるかどうかの前に、売った年の所得税・住民税と、翌年度の社会保険料への影響が先に来ます。順番を取り違えると、手元に残る額の見積りが狂います。
老人ホームへ移る場合は、売らなくても特例が残ることがある
「住まなくなるのだから売るしかない」と考える前に、確かめる価値がある例外があります。国税庁は、被相続人が居住の用に供することができない一定の事由で自宅に住んでいなかった場合、その事由により居住の用に供されなくなる直前の居住の用を含める、としています。
老人ホーム入所でも「居住の用」に含まれる条件
認定を受けていること
介護保険法第19条第1項の要介護認定、同条第2項の要支援認定、または介護保険法施行規則第140条の62の4第2号に該当していたこと。
対象の施設に入所していること
認知症対応型老人共同生活援助事業が行われる住居、養護老人ホーム、特別養護老人ホーム、軽費老人ホーム、有料老人ホーム、介護老人保健施設、介護医療院、サービス付き高齢者向け住宅など。
その後の使い方を変えないこと
居住の用に供されなくなった後に、事業の用または被相続人等以外の人の居住の用に供された場合は除かれる。
3つめが重要です。空き家になった自宅を他人に貸してしまうと、この例外から外れます。老人ホームの入居資金と自宅で整理したとおり、住み続ける必要があるのかを先に決めると、選択肢が変わります。
特定居住用宅地等を誰が取得するかで要件が変わる
特例は、土地を取得する人によって要件が違います。配偶者なら取得者ごとの要件はありませんが、それ以外は条件が付きます。
| 取得者 | 要件 |
|---|---|
| 被相続人の配偶者 | 取得者ごとの要件はない |
| 同じ一棟の建物に居住していた親族 | 相続開始の直前から申告期限まで引き続きその建物に居住し、かつその宅地等を申告期限まで有していること |
| 上記以外の親族 | 配偶者がいないこと、同居の相続人がいないこと、相続開始前3年以内に本人・配偶者・三親等内の親族等が所有する家屋に居住していないことなど6つの要件をすべて満たすこと |
| 生計を一にしていた親族 | 相続開始前から申告期限まで引き続きその家屋に居住し、かつその宅地等を申告期限まで有していること |
3つめの区分が、いわゆる持ち家のない親族が取得する場合です。6つの要件のうち1つでも外れれば使えません。相続人の住まいの状況によっては、自宅を持っていても特例が使えないことがあります。
判断の順序
相続税だけで決めるのではなく、現金が要る時期と相続人の状況を並べて考えます。
決める前に並べる4つ
いま現金が要るか
要るなら、相続税の有利不利より資金繰りが先。特例が使えるかどうかは、生きているあいだの生活を支えない。
相続人は特例を使えるか
配偶者がいるか、同居の親族がいるか、別居の親族が持ち家を持っていないか。使えないなら、売っても失うものは小さい。
売らずに住み続けられるか
老人ホームへ移る場合でも、条件を満たせば特例は残る。空き家を貸すとこの例外から外れる。
代金を使い切るか
売却代金を使い切るなら課税財産も減る。手元に残す前提なら、現金は額面どおり評価される。
生前に売るか、相続してから売るかで使える特例が入れ替わる点は相続とリースバックで扱っています。分けにくさが争いにつながる面は相続で家がもめる理由で整理しました。税額の比較だけで結論を出さず、家族の状況を先に確かめてください。
出典
- 国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例) — 対象が宅地等(土地または土地の上に存する権利)であること、相続開始の直前の利用状況で判定すること、特定事業用宅地等400㎡・80%、特定同族会社事業用宅地等400㎡・80%、貸付事業用宅地等200㎡・50%、特定居住用宅地等330㎡・80%という区分、貸付事業用宅地等がない場合の合計730㎡と、ある場合の按分の算式、特定居住用宅地等の取得者ごとの要件、老人ホーム等へ入所していた場合に居住の用に含める注記と、その後に事業の用または被相続人等以外の人の居住の用に供された場合を除くという条件、令和8年4月1日現在の法令等に基づく内容であること