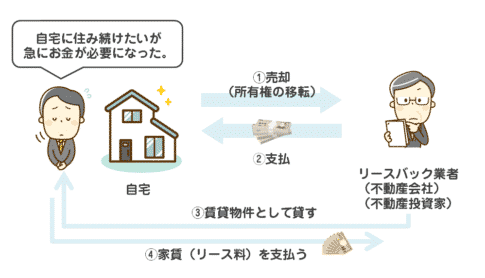
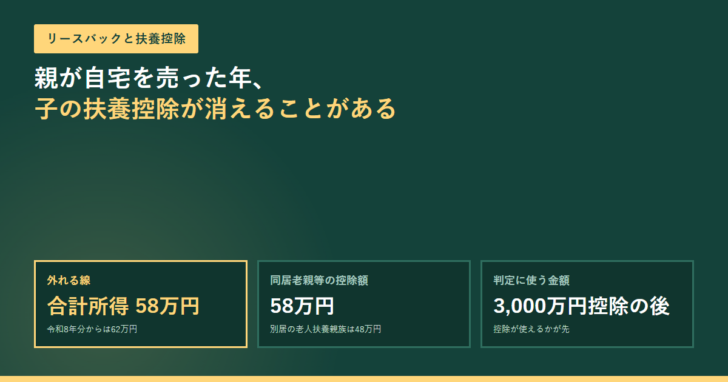
親の自宅をリースバックで売ると、親の所得が一時的に跳ね上がります。売った親本人の税金は3,000万円の特別控除で収まることが多いのですが、影響はそこで止まりません。親を扶養に入れている子の扶養控除は、親の「合計所得金額」で判定されるからです。金額が線を越えると、その年の扶養控除が丸ごと使えなくなります。2026年10月30日に国税庁のタックスアンサーで、扶養親族の要件と3,000万円控除の適用条件を確認し、どこで線が引かれるのかを整理しました。
この記事で確かめたこと
- 扶養親族の要件のひとつは「年間の合計所得金額が58万円以下」です(令和2年分から令和6年分までは48万円以下)。
- この金額はさらに動きます。国税庁は注記で、令和8年12月1日に施行され令和8年分から適用される金額は「62万円以下」だとしています。
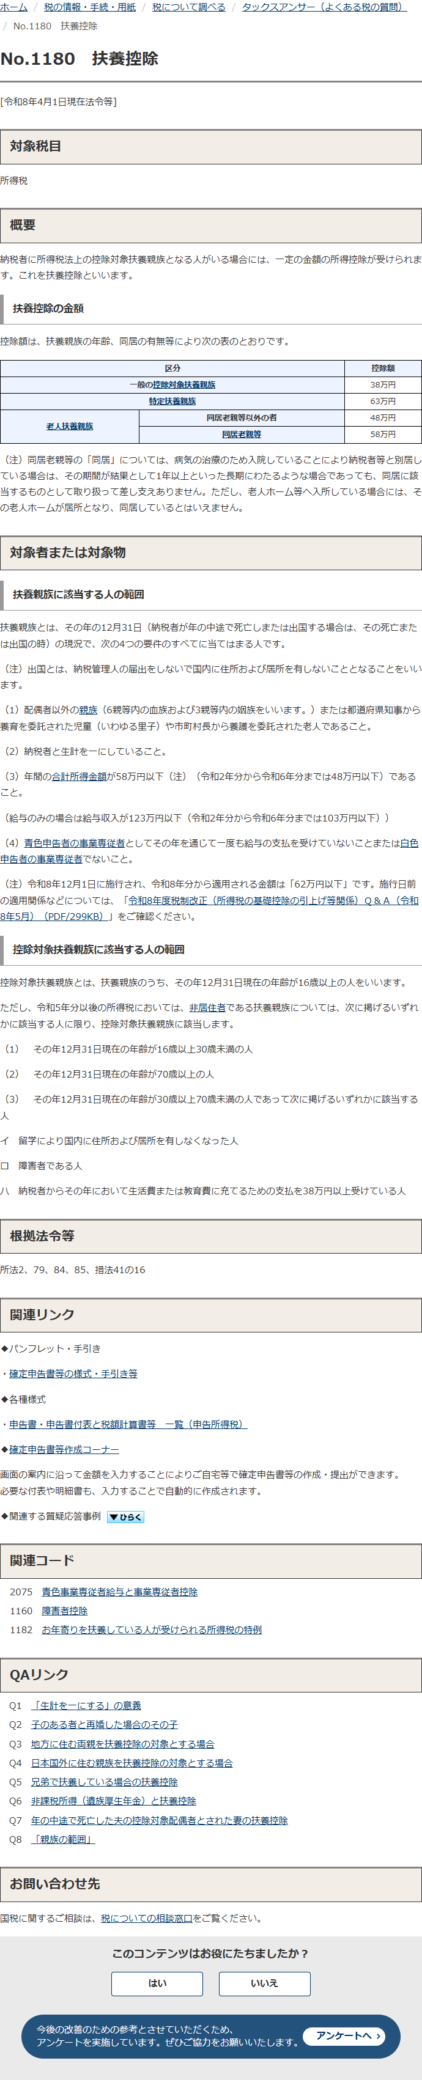
- 扶養控除の額は、一般の控除対象扶養親族が38万円、特定扶養親族が63万円、老人扶養親族が同居老親等以外で48万円、同居老親等で58万円です。
- 控除対象扶養親族になるのは、その年12月31日現在の年齢が16歳以上の人です。
- 3,000万円の特別控除は、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除できる特例です。
- ただし「特別の関係がある人」に売ったものでないことが要件で、そこには「家屋を売った後その売った家屋で同居する親族」も含まれます。
扶養から外れる線は「合計所得金額58万円」
国税庁のタックスアンサー No.1180「扶養控除」は、扶養親族に当たる人の要件を4つ挙げています。①配偶者以外の親族(6親等内の血族および3親等内の姻族)等であること、②納税者と生計を一にしていること、③年間の合計所得金額が58万円以下であること、④青色申告者の事業専従者として給与の支払を受けていないことまたは白色申告者の事業専従者でないことです。
リースバックで効いてくるのは3番目です。譲渡所得はこの合計所得金額に入ります。親の年金収入だけなら余裕で下回っていた金額が、自宅を売った年だけ大きく跳ねます。
| 区分 | 控除額 | 主な対象 |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | 16歳以上で、下の区分に当てはまらない人 |
| 特定扶養親族 | 63万円 | 年齢で区分される。控除額はいちばん大きい |
| 老人扶養親族(同居老親等以外) | 48万円 | 別居している高齢の親など |
| 老人扶養親族(同居老親等) | 58万円 | 同居している高齢の親など |
同居老親等を扶養していた子が、親の自宅のリースバックで扶養控除を外されると、58万円の所得控除が1年分消えます。所得税と住民税を合わせた実際の負担増は、子の税率によって変わります。
線引きの金額は動いています。国税庁の注記は、令和2年分から令和6年分までは48万円以下、現在は58万円以下、そして令和8年12月1日に施行され令和8年分から適用される金額は62万円以下としています。
「去年は大丈夫だった」という判断は危険です。売る年がどの基準に当たるのかを、国税庁の該当ページでその年の表示を確かめてください。
判定に使うのは3,000万円を引いたあとの金額
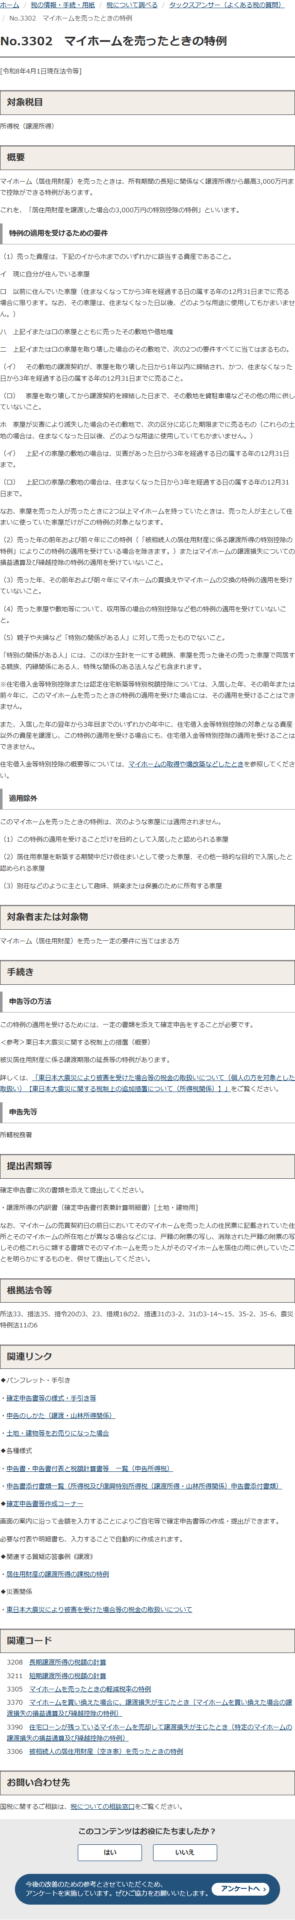
ここで効いてくるのが居住用財産の3,000万円の特別控除です。国税庁のタックスアンサー No.3302は、マイホームを売ったときは所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除できる特例があると説明しています。
譲渡所得の金額がこの控除によって小さくなれば、合計所得金額もその分だけ小さくなります。売却益が3,000万円に収まるケースでは、譲渡所得はゼロになり、扶養の判定にも影響しません。
3,000万円控除が効くかどうかで結論が変わる
控除で譲渡所得がゼロになる場合
合計所得金額に乗らないので、ほかの所得が少なければ扶養の要件を満たしたままです。
控除しても残る場合
残った金額が合計所得金額に入ります。58万円の線を越えれば、その年の扶養控除は使えません。
控除そのものが使えない場合
「特別の関係がある人」に売ったときは適用外です。譲渡所得がそのまま乗ります。
リースバックで特に注意したい「特別の関係がある人」
No.3302の適用要件の5番目は、親子や夫婦など「特別の関係がある人」に対して売ったものでないこと、です。そして国税庁はその範囲を具体的に書いています。生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれる、という書き方です。
リースバックは「売ったあともその家に住み続ける」仕組みですから、ここは丁寧に読む必要があります。買主が不動産会社など第三者であれば問題になりません。問題になるのは、親族に買ってもらってそのまま同居を続けるような形です。この場合、3,000万円の特別控除が使えません。
| 売った相手 | 売った後の住み方 | 控除 |
|---|---|---|
| リースバック事業者(第三者) | 賃貸借契約でそのまま住む | 要件に抵触しない |
| 生計を一にする親族 | どのような形でも | 特別の関係がある人に当たる |
| 親族(生計は別) | 売った家でその親族と同居する | 特別の関係がある人に当たる |
| 内縁関係にある人 | どのような形でも | 特別の関係がある人に当たる |
| 特殊な関係のある法人 | どのような形でも | 特別の関係がある人に当たる |
同じ家に住み続けたまま3,000万円控除を使えるかどうかは、リースバックの損得を大きく左右します。控除そのものの要件はリースバックで3,000万円の特別控除は使える?で詳しく扱っています。
控除の対象になる年齢と、見落としやすい要件
金額の話の前に、そもそも扶養控除の対象になるかどうかの条件も確認しておきます。国税庁は、控除対象扶養親族を「扶養親族のうち、その年12月31日現在の年齢が16歳以上の人」と定義しています。15歳以下の子は扶養親族ではあっても、扶養控除の対象にはなりません。
判定の基準日も重要です。扶養親族に当たるかどうかは、その年の12月31日の現況で判断されます。納税者が年の途中で死亡または出国する場合は、その死亡または出国の時です。年の途中で売却して所得が増えても、12月31日時点での合計所得金額で見ることになります。
もうひとつ、同居老親等の「同居」の扱いにも注記があります。病気の治療のため入院していて別居している場合は、その期間が1年以上の長期にわたっても同居に該当するものとして取り扱って差し支えない、とされています。ただし老人ホーム等へ入所している場合は、その老人ホームが居所となり同居しているとはいえません。リースバックのあとに施設へ移る予定があるなら、58万円の区分から48万円の区分へ変わる可能性があります。
| 要件 | 内容 |
|---|---|
| (1)親族の範囲 | 配偶者以外の親族(6親等内の血族および3親等内の姻族)、都道府県知事から養育を委託された児童、市町村長から養護を委託された老人 |
| (2)生計 | 納税者と生計を一にしていること |
| (3)所得 | 年間の合計所得金額が58万円以下(令和2年分から令和6年分までは48万円以下) |
| (4)事業専従者 | 青色申告者の事業専従者として給与の支払を受けていないこと、または白色申告者の事業専従者でないこと |
根拠となる条文も示されています。国税庁は根拠法令等として所法2、79、84、85、措法41の16を挙げています。
売る前に数えておく4つのこと
扶養への影響を見積もる順番
売却益の見込みを出す
売却価格から取得費と譲渡費用を引いた額が譲渡所得です。取得費が分からない古い家では、概算取得費を使うことがあります。
3,000万円控除が使えるかを確かめる
買主が「特別の関係がある人」に当たらないかを先に確認します。ここが外れると、以降の計算がすべて変わります。
控除後の金額と58万円を比べる
控除しても残る金額に、年金などほかの所得を足します。合計が線を越えるかどうかが分かれ目です。
外れる年の控除額を数える
同居老親等なら58万円、別居の老人扶養親族なら48万円です。扶養している人が複数なら、その人数分を数えます。
扶養控除のほかにも、同じ所得が判定に使われる制度があります。国民健康保険料への跳ね返りはリースバックで売ると翌年度の国民健康保険料が上がるに、介護保険料の段階判定は介護保険料の段階判定にまとめています。制度ごとに控除の扱いが違うので、ひとまとめにしないほうが安全です。
この記事で確認していないこと
配偶者控除・配偶者特別控除の金額の刻み、住民税の扶養判定で使われる金額、子の側の税率ごとの実際の負担増については、今回参照したページでは確認していません。住民税の判定基準は所得税と同じとは限りません。具体的な金額は、売る年の確定申告の前に税理士または税務署へ確認してください。
出典
- 国税庁 タックスアンサー No.1180「扶養控除」(2026年10月30日確認)
- 国税庁 タックスアンサー No.3302「マイホームを売ったときの特例」(2026年10月30日確認)