結論:リースバックの相見積もりは、売却価格を横に並べるだけでは意味がありません。査定日・想定居住年数・契約の種類の3つをこちらで固定してから依頼し、返ってきた提案を「売却代金」「居住年数分の家賃総額」「終了と改定の条件」の3列で比べてください。この3列がそろって初めて、どの提案が自分にとって成立するかを判断できます。
本稿は、国民生活センターが公表した相談事例と借地借家法の条文、国土交通省の公表資料だけを根拠にしています。個別の査定額や契約可否を保証するものではなく、法務・税務の判断に代わるものでもありません。
相見積もりで先に固定するのは、価格ではなく前提条件
複数社に声をかけても、各社が別々の前提で計算した数字が返ってくれば比較はできません。A社が2年の定期借家、B社が3年、C社が普通借家で計算していれば、家賃の水準も終了の条件も別物です。依頼の段階でこちらが前提を書き、その前提での回答を求めてください。次の項目を1枚に書いて全社へ同じものを渡すのが最も確実です。
| 依頼側が固定する項目 | 書き方の例 | そろえないと起きること |
|---|---|---|
| 査定の基準日 | 「〇年〇月〇日時点の条件で回答」 | 提示日がずれ、値動きなのか条件差なのか分からなくなる |
| 想定居住年数 | 「10年住む前提で家賃総額も記載」 | 各社が別の年数で計算し、総額が比べられない |
| 賃貸借契約の種類 | 「普通借家か定期借家かを明記」 | 更新の可否と家賃改定の扱いが社ごとに変わる |
| 回答期限 | 「〇月〇日までに書面で回答」 | 先に出した社だけと話が進み、比較にならない |
| 回答の様式 | 「口頭ではなく書面またはメールで」 | 言った言わないになり、後から条件が変わる |
| 手取り額の内訳 | 「仲介手数料・登記費用・清算金を差し引いた額を記載」 | 売却価格が高い社が手取りでは低い、という逆転を見落とす |
回答期限を書く理由は、単に進行管理のためだけではありません。国民生活センターは2025年5月21日の公表資料で、リースバックの相談には「何時間も勧誘され続けた」「マンションを売るよう執拗に勧誘された」といった勧誘に問題がある事例が目立つと説明しています。こちらが期限と様式を先に決めておけば、その場で決めるよう迫られたときに断る根拠になります。
売却価格だけを並べると、居住年数で総額が逆転する
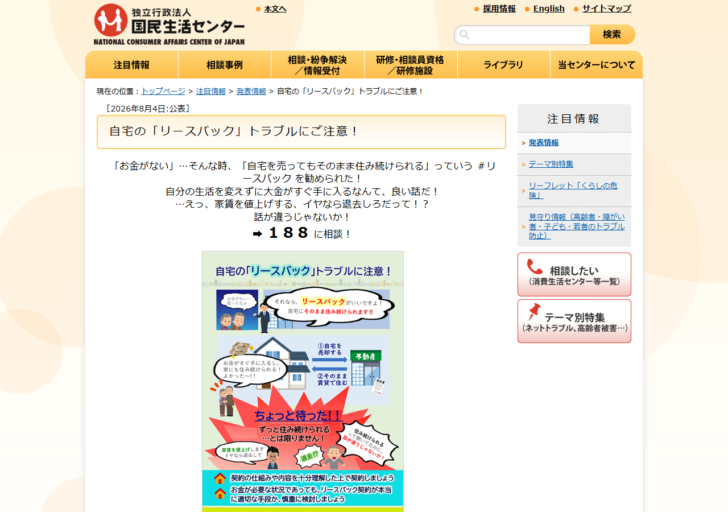
リースバックは、売却して現金を受け取ったあと、住み続ける限り家賃を払い続ける契約です。したがって、受け取る金額と払い続ける金額のどちらが大きいかは、住む年数で決まります。国民生活センターが2026年8月4日に公表した相談事例の数字を使って、家賃の累計が売却代金に並ぶ時点を単純計算すると、次のようになります。
| 公表された事例の条件 | 売却価格 | 月額家賃 | 家賃の累計が売却代金に並ぶまで |
|---|---|---|---|
| 築40年の分譲マンション(2025年8月受付) | 約1,000万円 | 7万円 | 約143か月(約11年11か月) |
| 同じ事例で、貸主が通告した値上げ後の水準 | 約1,000万円 | 約10万円 | 100か月(8年4か月) |
| 自宅マンション(2025年8月受付) | 200万円 | 2万円 | 100か月(8年4か月) |
この計算は、売却代金を月額家賃で割っただけのものです。更新料、保証会社の費用、原状回復の負担、途中の家賃改定は含めていません。実際にはこれらが加わるため、並ぶ時点はより早く訪れます。国民生活センターも、住む期間が長くなると家賃の支払い総額が家の売却金額を上回ってしまう場合があると注意を促しています。
ここから分かるのは、売却価格が高い提案が常に有利とは限らないということです。売却価格を上げる代わりに家賃を高く設定した提案は、居住年数が長い人ほど不利になります。逆に、短期間で住み替える予定がはっきりしているなら、家賃より手取り額を優先する判断もあり得ます。だからこそ、依頼の段階で想定居住年数を固定し、その年数での家賃総額を各社に書かせる必要があります。家賃そのものの決まり方は持ち家リースバックの家賃はどう決まるかで扱っています。
家賃が改定されうるかは、契約の種類で変わる
「家賃はずっとこのまま」と口頭で説明されても、契約の種類と特約の書き方によって、法律上の扱いは変わります。借地借家法第32条第1項は、租税その他の負担の増減、建物や土地の価格の変動、近傍同種の建物の借賃との比較によって借賃が不相当となったときは、契約の条件にかかわらず当事者が将来に向かって増減を請求できると定めています。ただし、一定の期間増額しない旨の特約がある場合は、その定めに従うとされています。
一方、定期建物賃貸借については、同法第38条第9項が、借賃の改定に係る特約がある場合には第32条を適用しないと定めています。つまり定期借家では、改定の特約をどう書くかがそのまま家賃の動き方を決めます。見積書の段階で「家賃改定の特約の有無と内容」を書かせておかないと、契約書を見るまで分かりません。
増額を請求されたときの扱いも条文に書かれています。第32条第2項は、増額について当事者間の協議が調わないときは、請求を受けた者は増額を正当とする裁判が確定するまで、相当と認める額を支払えば足りるとしています。ただし裁判が確定して既払額に不足があれば、その不足額に年1割の割合による支払期後の利息を付けて支払う必要があります。値上げを通告された時点で即座に応じるか退去するかの二択ではない、という点は知っておく価値があります。
普通借家と定期借家を、条文の項目で並べて確認する
| 確認する項目 | 普通借家 | 定期借家 |
|---|---|---|
| 更新の扱い | 賃貸人からの更新拒絶や解約申入れには正当の事由が必要(第28条) | 公正証書による等書面で契約するときに限り、更新がない旨を定められる(第38条第1項) |
| 契約前の説明 | 条文上の特別な定めなし | 更新がなく期間の満了により終了する旨を記載した書面の交付と説明が必要。説明しなかったときは更新がない旨の定めは無効(第38条第3項・第5項) |
| 終了の通知 | 期間の定めがある場合の更新拒絶の通知(第26条第1項) | 期間が1年以上なら、満了の1年前から6か月前までに終了の通知をしなければ終了を対抗できない(第38条第6項) |
| 家賃の改定 | 借賃増減請求ができる。増額しない特約があればその定めに従う(第32条第1項) | 借賃の改定に係る特約があるときは第32条を適用しない(第38条第9項) |
| 借主からの中途解約 | 契約の定めによる | 居住用で床面積200平方メートル未満なら、転勤・療養・親族の介護その他やむを得ない事情で生活の本拠として使用が困難になったとき解約を申し入れられ、申入れの日から1か月で終了(第38条第7項) |
| 不利な特約の効力 | この節の規定に反する特約で賃借人に不利なものは無効(第30条) | 第38条第6項・第7項に反する特約で賃借人に不利なものは無効(第38条第8項) |
見積書に「定期借家2年」とだけ書かれている場合、この表の右列がすべて適用されます。2年後に住み続けられるかどうかは、再契約に応じる義務が貸主にない以上、条文ではなく相手の方針次第です。相見積もりでは「期間満了後の再契約の可否と、その判断基準」を必ず質問し、回答を書面で受け取ってください。定期借家そのものの仕組みは定期借家契約とはで詳しく整理しています。
買戻しは金額ではなく算定方法を聞く
買戻しを前提に検討する人ほど、見積書の「買戻し可能」という一文で安心してしまいます。国民生活センターが公表した事例では、1年前に自宅マンションを200万円で売却し2年間の定期借家契約を結んで家賃2万円を払っている相談者が、契約終了後に退去を求められる可能性を心配して買い戻したいと申し出たところ、購入額として1,000万円を提示されたと報告されています。売却額の5倍です。
この差は、買戻し価格の決め方を契約前に確認していなかったことから生まれます。相見積もりでは、買戻しについて次の3つを分けて質問してください。第一に、買戻しの権利がどのような法的な形(特約か、予約か、単なる優先交渉か)で残るのか。第二に、価格をどう計算するのか(売却価格に一定率を乗じるのか、その時点の査定によるのか)。第三に、いつまでに行使する必要があるのか。金額の目安だけを聞くと、算定方法が空欄のまま契約に進みます。法的な形の違いはリースバックの買戻しはどこまで確実かにまとめました。
相見積もりを取る前に、引き返せる場面かを確かめる
比較の技術より先に確認すべきことがあります。国民生活センターは、消費者が不動産業者に自宅を売却する場合には宅地建物取引業法に定めるクーリング・オフが適用されないため、売買契約が成立してしまうと無条件で契約を解除することはできないと説明しています。売主が解除する場合は手付金の倍額を買主に支払う、いわゆる手付倍返しとなり、手付解除が可能な期間を過ぎるとほとんどの場合、契約条項に基づく違約金が必要になるとされています。
言い換えると、比較を尽くせるのは契約書に署名する前までです。国民生活センターは、リフォーム工事の代金を払えないと伝えた高齢者に不動産業者が案内され、よく分からないまま1,100万円で自宅を売却して賃貸借契約をした事例も公表しています。同じ日に450万円のキッチン等のリフォーム工事も契約しており、自宅の売却額では3年程しか住み続けられないという相談です。急いで決めなければならない状況そのものが、比較を成立させなくします。クーリング・オフが使えない理由はリースバックにクーリング・オフはあるかで解説しています。
各社へ渡す1枚に書いておく質問
ここまでの内容を、依頼書に載せる質問の形にまとめます。回答が空欄のまま返ってきた項目は、その社の提案では条件が決まっていないという意味です。空欄の数がそのまま比較のしやすさになります。
最後の項目を入れておく理由は、回答の有効期限を明示させるためです。期限が書かれていない提案は、契約直前に条件が変わっても比較のときの数字を根拠にできません。回答日と有効期限がそろっていれば、契約書に書かれた条件と見積書の条件が食い違ったときに、どちらが後から出たものかをその場で示せます。
まとめ
リースバックの相見積もりは、価格の高低を見比べる作業ではなく、各社に同じ前提で答えさせる作業です。査定の基準日、想定居住年数、契約の種類、回答期限と様式をこちらで固定し、売却代金・家賃総額・終了と改定の条件を同じ表に並べてください。
比較の軸としてとくに効くのは、家賃の累計が売却代金に並ぶ時点です。国民生活センターが公表した事例の数字では、1,000万円で売って家賃7万円なら約11年11か月、値上げ後の約10万円なら8年4か月で並びます。そして家賃が動くかどうかは借地借家法第32条と第38条第9項の関係で決まり、住み続けられるかどうかは定期借家か普通借家かで決まります。売買契約が成立するとクーリング・オフは使えません。引き返せるうちに、書面で、同じ条件で比べてください。
参照した一次情報
- 国民生活センター「自宅の『リースバック』トラブルにご注意!」(2026年8月4日公表)
- 国民生活センター「強引に勧められる住宅のリースバック契約にご注意!」(2025年5月21日公表)
- e-Gov法令検索 借地借家法(平成三年法律第九十号)
- 国土交通省「住宅のリースバックに関するガイドブック」を公表しました
条文も公表資料も改定されます。契約の直前には、各条文と公表資料の最新の内容をご自身でご確認ください。