
個人事業主が自宅をリースバックして事業資金に充てることはできます。売却代金なので、借入と違って使い道を問われません。ただし、判断を分けるのは「使えるかどうか」ではなく、その建物を純粋な自宅として売るのか、事業にも使っている建物として売るのかです。事業に使っている部分があると、譲渡所得の特例、消費税、家賃の経費算入、賃貸借の保護のすべてが変わります。順に条文と国税庁の資料で確かめます。
先に押さえる四点
売却代金は借入ではないので、資金使途に制限がありません。事業資金にも充てられます。
マイホームを売ったときの3,000万円の特別控除は居住用の部分に対応する部分が対象です。店舗併用住宅なら按分になります。
消費税は、個人事業者が生活の用に供している資産の譲渡は「事業として」に該当しないとされています(消費税法基本通達5-1-1の注1)。事業の用に供している部分は別に考えます。
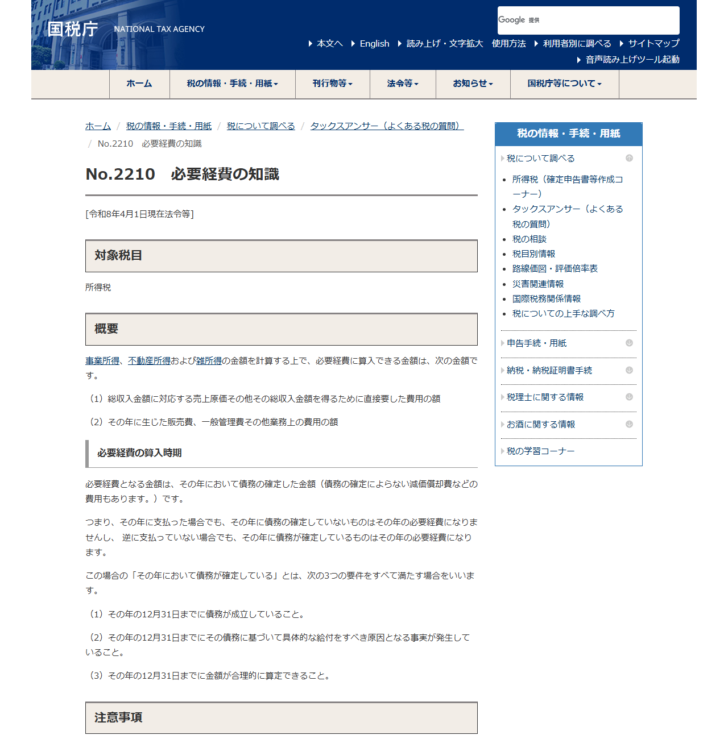
売却後に払う家賃のうち、事業に使う部分は家事関連費として、業務遂行上直接必要だと明らかに区分できる金額に限り必要経費になります(国税庁タックスアンサーNo.2210)。
まず、その建物をどう使っているかで場合分けする
リースバックの相談では自宅か事業用かの二択で語られがちですが、個人事業主の場合は真ん中の「店舗併用住宅」がいちばん多くなります。自宅の一室を事務所にしている、一階が店舗で二階が住居、といった形です。税務も賃貸借も、この真ん中の扱いが分かれ目になります。
| 建物の使い方 | 3,000万円の特別控除 | 建物の売却と消費税 | 売却後の家賃 |
|---|---|---|---|
| 純粋な自宅 | 要件を満たせば対象(国税庁No.3302) | 生活の用に供している資産の譲渡は「事業として」に該当しない(基本通達5-1-1注1) | 家事費。必要経費にならない |
| 店舗併用住宅 | 居住用部分に対応する部分について適用する前提が国税庁の質疑応答事例に示されている | 事業の用に供している部分は課税の対象になりうる。按分が必要 | 家事関連費。業務遂行上直接必要と明らかに区分できる金額に限り必要経費(No.2210) |
| 事業専用の店舗・事務所 | 居住用財産ではないため対象外 | 事業者が事業として行う建物の譲渡は課税。土地は非課税(消費税法別表第二第1号) | 全額が必要経費になりうる。ただし賃料は消費税の課税取引 |
事業専用の建物をリースバックする場合の賃貸借のルールは、住宅向けとかなり違います。その部分は店舗のリースバックとテナント契約にまとめました。
譲渡所得:3,000万円の特別控除は居住用の部分だけ
国税庁タックスアンサーNo.3302は、マイホーム(居住用財産)を売ったときに、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除できる特例を説明しています。根拠は租税特別措置法35条です。
建物の一部を事業に使っている場合、この特例が建物全体に及ぶわけではありません。国税庁の質疑応答事例「店舗併用住宅を譲渡して保証債務を履行した場合の譲渡所得の金額の計算」は、照会の前提として「住宅用部分については租税特別措置法第35条の規定を適用することとなりますが」と書いており、店舗部分と住宅部分を分けて考えることが当然の前提として示されています。按分の方法は面積などの合理的な基準によることになるため、申告の前に税理士へ確認してください。
買主が親族や自分の同族会社になる形では、この特例が使えません。No.3302の要件(5)は、親子や夫婦など特別の関係がある人に対して売ったものでないことを求めており、その範囲には生計を一にする親族、家屋を売った後にその家屋で同居する親族、内縁関係にある人、特殊な関係のある法人が含まれます。自分が支配する法人へ売って借り戻す形を考えている場合は、先に確認してください。
消費税:生活の用に供している資産の譲渡は「事業として」に当たらない
消費税の課税対象は、国内において事業者が事業として対価を得て行う取引です(消費税法2条1項8号、4条1項)。ここでいう「事業として」の意味を、消費税法基本通達5-1-1は「対価を得て行われる資産の譲渡及び貸付け並びに役務の提供が反復、継続、独立して行われること」と定義し、注1で「個人事業者が生活の用に供している資産を譲渡する場合の当該譲渡は、『事業として』には該当しない」としています。
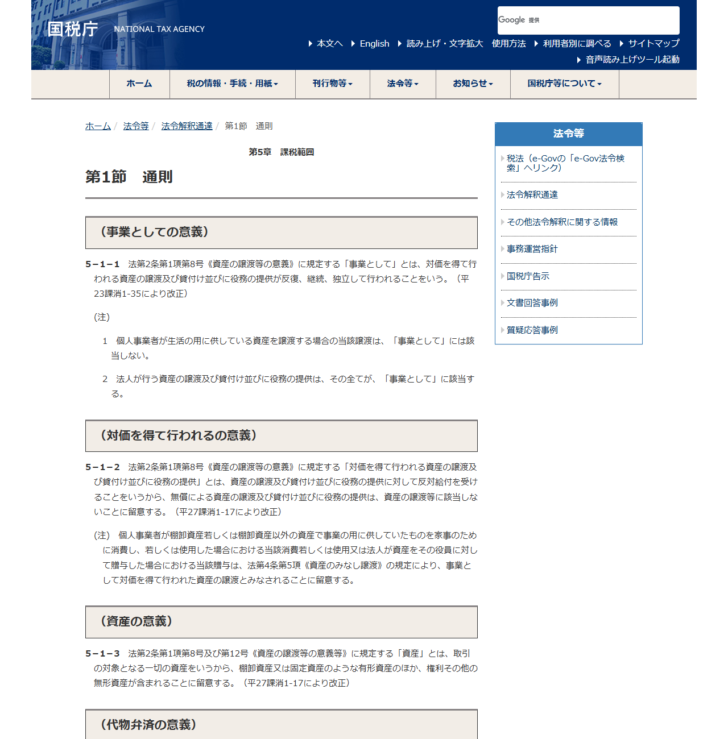
同じ注の2では、法人が行う資産の譲渡等はその全てが「事業として」に該当するとしています。個人事業主と法人で扱いが違うのはこの点です。店舗併用住宅のように事業の用に供している部分があるときは、その部分について課税の対象になりうるため、按分して考える必要があります。なお土地の譲渡は消費税法別表第二第1号により非課税で、課税の対象になるのは建物の部分です。売却・家賃・買戻しの各場面での消費税の扱いはリースバックに消費税はかかるかで条文まで追っています。
売却後に払う家賃は必要経費になるのか
リースバックの後は、自分の建物ではなく借りている建物になります。事業に使っている部分の家賃を必要経費にできるかどうかは、家事関連費の考え方で決まります。
国税庁タックスアンサーNo.2210は、家事上の費用は必要経費にならないとしたうえで、一つの支出が家事上と業務上の両方にかかわる費用を家事関連費と呼び、その例として「店舗併用住宅に係る費用(租税公課、家賃、水道光熱費など)」を挙げています。そして、この家事関連費のうち必要経費になるのは「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額」に限られるとしています。
区分の根拠を残す
床面積や使用時間など、業務に使っている割合を示せる記録を用意する。No.2210は「取引の記録などに基づいて」明らかに区分できることを求めている。
賃貸借契約書の記載を合わせる
契約書の使用目的が「居住用」だけになっていると、事業に使っている実態と食い違う。契約の前に用途の記載を確認する。
消費税の扱いを確認する
住宅の貸付けの非課税は、契約で人の居住の用に供することが明らかにされている場合に限られる(消費税法別表第二第13号)。事業用の部分は課税取引になる。
賃貸借契約:事業に使う部分があると、住宅向けの保護が薄くなる
売却後に結ぶ賃貸借にも、使い方による差があります。借地借家法38条7項は定期建物賃貸借について賃借人からの解約申入れを認めていますが、その対象は「居住の用に供する建物」で床面積が200平方メートル未満のものに限られ、さらに転勤・療養・親族の介護その他のやむを得ない事情により生活の本拠として使うことが困難になったことを求めています。事業専用の建物では、この条文は働きません。
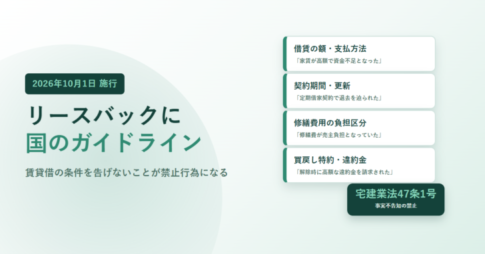
また、2026年10月1日から施行される国土交通省の解釈・運用の考え方は、名称のとおり住宅のリースバック取引を対象としています。事業専用の建物だけを対象にした取引に、そのまま当てはまるわけではありません。どの事項が告げるべきものとされたのかは、リースバックに国のガイドラインができたで確認できます。
| 確認する点 | 根拠 | 個人事業主が注意する理由 |
|---|---|---|
| 賃貸借の種類 | 借地借家法38条1項・3項・5項 | 定期建物賃貸借に更新はない。事業の継続年数と契約期間が合っているかを見る |
| 賃借人からの中途解約 | 同法38条7項 | 居住用で200平方メートル未満に限られる。事業用の部分が主なら特約でしか手当てできない |
| 家賃の改定 | 同法32条、38条9項 | 改定の特約があると、減額を請求する法律上の根拠が無くなる |
| 契約書の使用目的 | 消費税法別表第二第13号 | 居住用と書かれているか、事業用の利用を認める記載があるかで、家賃の消費税の扱いと経費算入の説明が変わる |
| 造作の扱い | 同法33条・37条 | 店舗の内装や設備を入れている場合、造作買取請求権を排除する特約が置かれていることがある |
事業資金という目的で見たときの位置づけ
リースバックで得られるのは売却代金であって、借入ではありません。返済の義務が生じない代わりに、所有していた資産が手元から無くなり、毎月の家賃という固定費が増えます。事業の資金繰りという観点では、資産を現金に替えて固定費を増やす取引だと整理できます。
売却額と家賃は互いに引っ張り合うため、売却額を高くすれば家賃も上がります。事業の損益に与える影響は、受け取る一時金だけでなく、契約期間にわたって払う家賃の総額で見てください。家賃の考え方はリースバックの家賃はどう決まるか、同じ条件で複数社から見積もりを取る手順はリースバックの相見積もりにあります。税務上そもそも売却として扱われるかどうかの判定はセール・アンド・リースバックとはで扱いました。
住宅ローンが残っている自宅であれば、抵当権を外せることが前提になります。順番はリースバックと抵当権、売れる状態かどうかの確認は家のリースバックは、その家を売れる状態かで決まるを参照してください。
よくある質問
個人事業主でもリースバックを利用できますか
できます。リースバックは売却であって借入ではないため、収入や事業の状況よりも、売る物件の条件が判断の中心になります。ただし、賃貸借にあたって保証会社の審査を置いている会社もあります。
売却代金を事業資金に使っても問題ありませんか
売却代金は自分の財産なので、使い道に制限はありません。融資の場合に資金使途の制限があるのとはこの点が違います。
自宅の一部を事務所にしています。3,000万円の特別控除は使えますか
国税庁の質疑応答事例は、店舗併用住宅について「住宅用部分については租税特別措置法第35条の規定を適用する」という前提を示しています。建物全体ではなく、居住用の部分に対応する部分が対象になります。按分の基準は個別の事情によるため、申告の前に税理士へ確認してください。
リースバック後の家賃は経費にできますか
事業に使っている部分については、家事関連費として必要経費になりうる費用です。国税庁タックスアンサーNo.2210は、必要経費になるのは取引の記録などに基づいて業務遂行上直接必要であったことが明らかに区分できる場合の、その区分できる金額に限られるとしています。区分の根拠を残しておいてください。
自宅を売るのに消費税がかかりますか
消費税法基本通達5-1-1の注1は、個人事業者が生活の用に供している資産を譲渡する場合の譲渡は「事業として」に該当しないとしています。一方、事業の用に供している部分については課税の対象になりうるため、按分が必要です。土地の譲渡は消費税法別表第二第1号により非課税です。
この記事で使った規定の一覧
| 規定 | 何を決めているか | 個人事業主のリースバックでの効き方 |
|---|---|---|
| 租税特別措置法35条(国税庁No.3302) | 居住用財産を譲渡した場合の3,000万円の特別控除 | 店舗併用住宅では居住用部分に対応する部分が対象。特別の関係がある人への譲渡は対象外 |
| 消費税法基本通達5-1-1 | 「事業として」の意義 | 生活の用に供している資産の譲渡は課税の対象にならない。事業用部分は別に考える |
| 消費税法別表第二第1号 | 土地の譲渡および貸付けの非課税 | 売却代金のうち土地の部分には消費税がかからない |
| 消費税法別表第二第13号 | 住宅の貸付けの非課税 | 契約で居住の用に供することが明らかな貸付けに限る。事業用の家賃は課税取引 |
| 国税庁タックスアンサーNo.2210 | 必要経費と家事関連費 | 店舗併用住宅の家賃は、業務遂行上直接必要と明らかに区分できる金額に限り必要経費 |
| 借地借家法38条 | 定期建物賃貸借 | 更新がない。7項の中途解約は居住用・200平方メートル未満に限られる |
| 借地借家法32条 | 借賃増減請求権 | 38条9項により、改定の特約があると適用されない |
| 借地借家法33条・37条 | 造作買取請求権と強行規定 | 33条は強行規定に含まれないため、排除する特約が有効 |