自宅のリースバックと、工場の設備や機械のリースバックは、同じ言葉で呼ばれていても扱われ方が違います。事業用資産の場合は、売った資産をリースで借り戻す形になるため、リース会計基準のどちらの区分に入るかで貸借対照表への載り方も減価償却の仕方も変わります。ここでは、公益社団法人リース事業協会が公表しているリース会計基準の概要とリース統計をもとに、事業用資産のリースバックで先に確かめる点を整理します。
リース取引はファイナンス・リース取引とオペレーティング・リース取引に分かれます。判定は契約の名前ではなく、解約できるかとコストを実質的に負担するかで決まります。
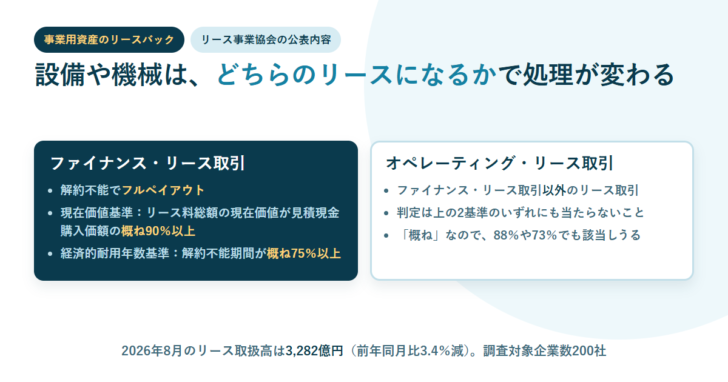
ファイナンス・リースの判定基準は現在価値基準(概ね90%以上)と経済的耐用年数基準(概ね75%以上)。どちらか一方に当たれば該当します。
所有権移転外ファイナンス・リースの減価償却は、税法上リース期間定額法のみが認められています。それ以外の方法で償却すると、限度額を超えた分は損金になりません。
事業用資産のリースは、いまどのくらい動いているのか
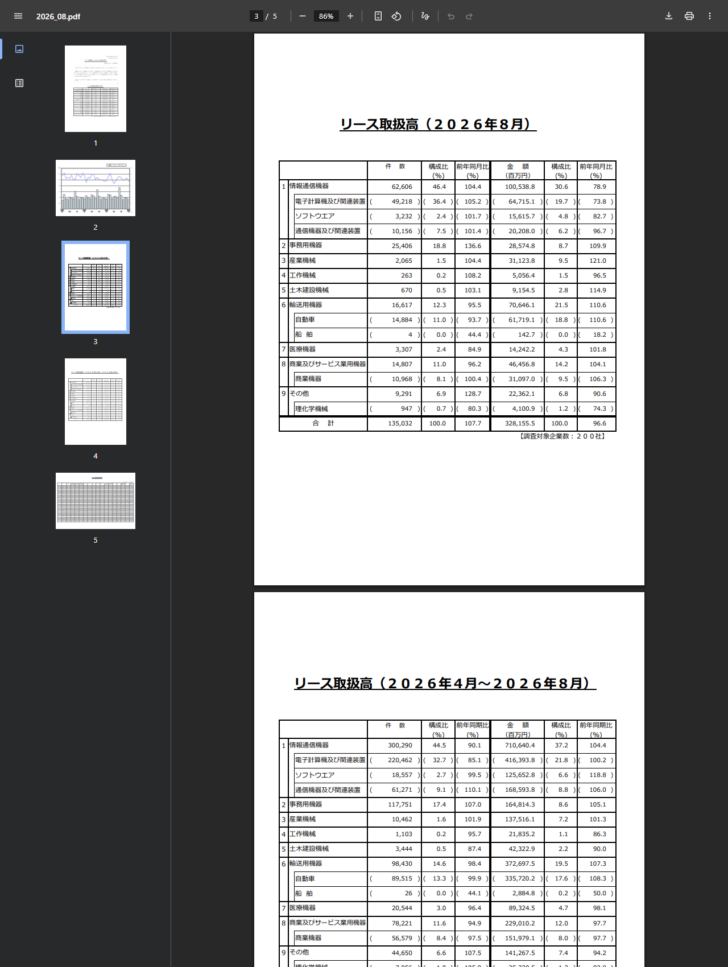
リース事業協会は毎月、リース統計を公表しています。2026年8月のリース取扱高は3,282億円で、前年同月比3.4%減、3か月ぶりの減少でした。2026年4月から8月の累計は1兆9,094億円、前年同期比2.2%増です。調査対象企業数は200社(2026年8月現在)です。
| 機種 | 件数 | 金額 | 金額の構成比 | 金額の前年同月比 |
|---|---|---|---|---|
| 情報通信機器 | 62,606 | 100,538.8 | 30.6% | 78.9% |
| 輸送用機器 | 16,617 | 70,646.1 | 21.5% | 110.6% |
| 商業及びサービス業用機器 | 14,807 | 46,456.8 | 14.2% | 104.1% |
| 産業機械 | 2,065 | 31,123.8 | 9.5% | 121.0% |
| 事務用機器 | 25,406 | 28,574.8 | 8.7% | 109.9% |
| その他 | 9,291 | 22,362.1 | 6.8% | 90.6% |
| 医療機器 | 3,307 | 14,242.2 | 4.3% | 101.8% |
| 土木建設機械 | 670 | 9,154.5 | 2.8% | 114.9% |
| 工作機械 | 263 | 5,056.4 | 1.5% | 96.5% |
| 合計 | 135,032 | 328,155.5 | 100.0% | 96.6% |
件数では情報通信機器が46.4%を占めますが、金額では30.6%です。1件あたりの金額が大きいのは輸送用機器と産業機械で、産業機械は件数2,065件で311億円。工場の設備や機械を対象にした取引は、件数は少なくても1件が大きいことがこの表から読めます。
どちらのリースに当たるかで、処理が変わる
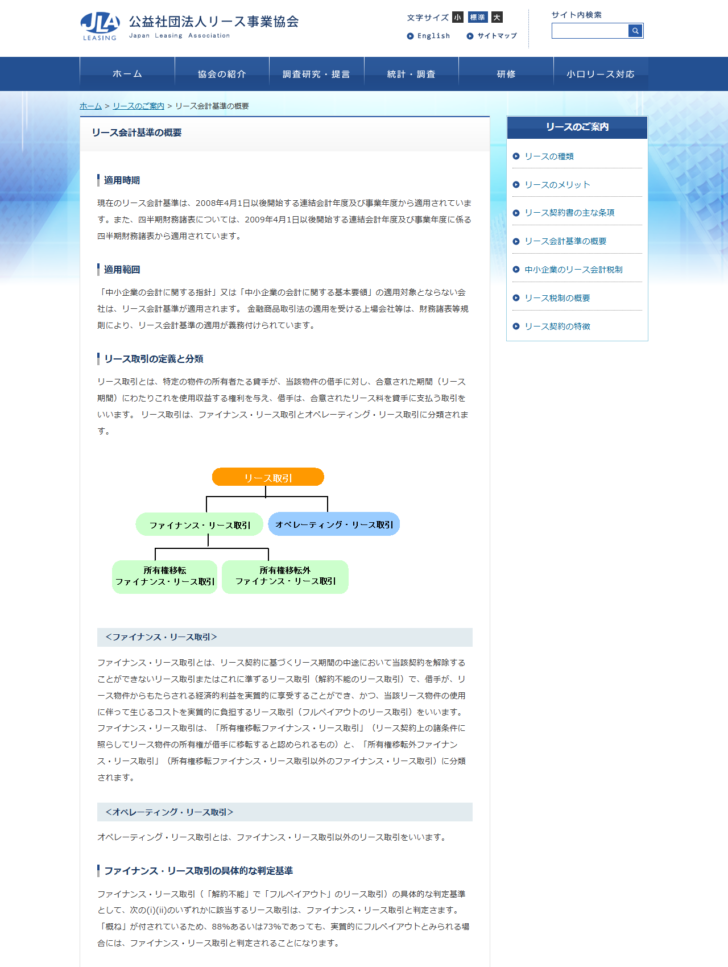
リース事業協会は、リース取引を「特定の物件の所有者たる貸手が、当該物件の借手に対し、合意された期間(リース期間)にわたりこれを使用収益する権利を与え、借手は、合意されたリース料を貸手に支払う取引」と説明しています。そのうえで、ファイナンス・リース取引とオペレーティング・リース取引に分類されます。
図1 2つの区分(リース事業協会の説明による)
ファイナンス・リース取引
リース期間の中途で契約を解除できない(解約不能)取引で、借手が物件からの経済的利益を実質的に享受でき、かつ使用に伴うコストを実質的に負担する(フルペイアウト)もの。
さらに、所有権移転ファイナンス・リース取引と所有権移転外ファイナンス・リース取引に分かれます。
オペレーティング・リース取引
ファイナンス・リース取引以外のリース取引をいいます。
定義が「以外」なので、まずファイナンス・リースに当たるかを判定し、当たらなければこちらになります。
判定には具体的な基準があります。次の2つのいずれかに該当すればファイナンス・リース取引と判定されます。
| 基準 | 内容 |
|---|---|
| 現在価値基準(90%基準) | 解約不能リース期間中のリース料総額の現在価値が、リース物件の見積現金購入価額(借手が現金で購入すると仮定した場合の合理的な見積金額)の概ね90%以上であるリース取引 |
| 経済的耐用年数基準(75%基準) | 解約不能リース期間が、リース物件の経済的耐用年数の概ね75%以上であるリース取引 |
協会は「『概ね』が付されているため、88%あるいは73%であっても、実質的にフルペイアウトとみられる場合には、ファイナンス・リース取引と判定されることになります」と注記しています。基準の数字ちょうどで線が引かれるわけではありません。
売り戻しの取り決めがあると、所有権移転に寄る
ファイナンス・リースと判定された取引のうち、次のいずれかに該当すると所有権移転ファイナンス・リース取引になります。事業用資産のリースバックでは、買戻しの約束をどう書くかがここに効いてきます。
図2 所有権移転ファイナンス・リース取引と判定される3つの型
- 譲渡条件付(所有権移転条項付)リース取引 リース契約上、リース期間終了後または中途でリース物件の所有権が借手に移転することとされているもの。
- 割安購入選択権付リース取引 名目的な価額、またはその行使時点の物件価額に比べて著しく有利な価額で買い取る権利が借手に与えられており、その行使が確実に予想されるもの。
- 特別仕様物件のリース取引 借手の用途等に合わせて特別の仕様で製作・建設され、返還後に貸手が第三者へ再リースまたは売却することが困難なため、使用可能期間を通じて借手によってのみ使用されることが明らかなもの。
3つ目は、事業用資産のリースバックで見落とされやすい型です。自社の工程に合わせて作った設備は、返ってきても貸手が他社に転売しにくい。その事実だけで所有権移転と判定される可能性があります。
貸借対照表への載り方と、減価償却の方法
借手は、所有権移転外ファイナンス・リース取引の開始日に、次のいずれか低い額を「リース資産」「リース債務」として貸借対照表に計上します。1つはリース料総額の現在価値、もう1つは貸手の購入価額(明らかでない場合は見積現金購入価額)です。所有権移転ファイナンス・リース取引の場合、貸手の購入価額が明らかなときはその価額を計上します。
リース債務は、支払期限が1年以内のものを流動負債、1年を超えるものを固定負債に分けて表示します。
減価償却の方法は実務上ほぼ1つに決まる
所有権移転外ファイナンス・リース取引のリース資産は、リース期間を耐用年数とし、残存価額をゼロ(残価保証の取り決めがある場合は残価保証額)として減価償却します。
償却方法は企業の実態に応じて選べますが、協会は「税法上は『リース期間定額法』のみが認められているため、実務上は、『リース期間定額法』により減価償却を行うこととなります」と書いています。別の方法で償却して税法上の償却限度額を超えた場合、その超過額は当期の損金として認められません。
所有権移転ファイナンス・リース取引のリース資産は、自己所有の固定資産と同じ方法で、経済的使用可能予測期間を耐用年数として償却します。
税務では「金銭の貸借」とみなされることがある
会計上の区分とは別に、税務にはもう1つの入口があります。資産を譲渡してすぐ同じ資産を賃借する取引で、一定の条件に当たるものは、法人税法上その資産の売買がなかったものとされ、譲受人から譲渡人への金銭の貸付けがあったものとして扱われます。
条文の内容と、どういう場合に当たるのかはセール・アンド・リースバックとは?法人税法64条の2で扱っています。売却益を計上するつもりで組んだ取引が、税務では借入れとして扱われることがある、という点だけ先に押さえておくと、見積りの読み方が変わります。
自宅のリースバックとは、そもそも適用される枠組みが違う
ここまでの会計基準と税務の論点は、事業用資産だから出てくるものです。個人が自宅を売って住み続けるリースバックには、リース会計基準は適用されません。売買は宅地建物取引業法、その後の居住は借地借家法という別の枠組みで動きます。
違いの整理はリースバックとは?国土交通省の定義にまとめています。車の場合も別で、こちらは車のリースバックと自宅のリースバックは別物で扱っています。
| 対象 | 主に関係する枠組み | 最初に確かめること |
|---|---|---|
| 事業用資産(設備・機械・工場など) | リース会計基準/法人税法 | ファイナンス・リースかオペレーティング・リースか。所有権移転か移転外か |
| 自宅(持ち家) | 宅地建物取引業法/借地借家法 | 賃貸借契約が普通借家か定期借家か。買戻しの条件 |
| 自動車 | 売買契約/賃貸借契約(車検証上の所有者が移る) | ローン中は所有権留保で対象外になること |
よくある質問
工場や設備もリースバックできますか。
リース事業協会の統計では、産業機械が2026年8月に件数2,065件・金額311億円、工作機械が263件・50億円、土木建設機械が670件・91億円取り扱われています。これらはリース全体の取引であってリースバックだけの数字ではありませんが、事業用資産がリースの対象になっていることは確認できます。
ファイナンス・リースかどうかは誰が判定するのですか。
契約の名称ではなく、解約不能かつフルペイアウトに当たるかで判定されます。具体的には現在価値基準(概ね90%以上)と経済的耐用年数基準(概ね75%以上)のいずれかに該当するかで見ます。実際の判定は自社の会計処理として行うため、顧問税理士や監査人に確認することになります。
中小企業にもリース会計基準が適用されますか。
リース事業協会は「『中小企業の会計に関する指針』又は『中小企業の会計に関する基本要領』の適用対象とならない会社は、リース会計基準が適用されます」としています。金融商品取引法の適用を受ける上場会社等は、財務諸表等規則によりリース会計基準の適用が義務付けられています。
減価償却はどの方法を使いますか。
所有権移転外ファイナンス・リース取引のリース資産は、リース期間を耐用年数とし残存価額をゼロとして償却します。税法上はリース期間定額法のみが認められているため、実務上はこの方法になります。
リース料に含まれる保険料や保守費用も現在価値に入れますか。
維持管理費用相当額(固定資産税、保険料等)と通常の保守等の役務提供相当額(メインテナンス費用等)は、原則としてリース料総額から控除します。ただし、これらがリース料に占める割合に重要性が乏しい場合は控除しないことができます。
買戻しの権利を付けると何が変わりますか。
名目的な価額または行使時点の物件価額に比べて著しく有利な価額で買い取る権利が与えられ、その行使が確実に予想される場合、割安購入選択権付リース取引として所有権移転ファイナンス・リース取引に該当します。減価償却の方法が変わります。
まとめ
事業用資産のリースバックでは、まず取引がファイナンス・リースかオペレーティング・リースかを判定します。判定基準は現在価値基準(リース料総額の現在価値が見積現金購入価額の概ね90%以上)と経済的耐用年数基準(解約不能期間が経済的耐用年数の概ね75%以上)で、いずれかに当たればファイナンス・リースです。「概ね」なので、88%や73%でも該当しうると協会が注記しています。
ファイナンス・リースに当たった場合、さらに所有権移転か移転外かで減価償却の方法が変わります。譲渡条件付、割安購入選択権付、特別仕様物件の3つが所有権移転の型です。所有権移転外なら、実務上はリース期間定額法で償却することになります。
規模の目安として、2026年8月のリース取扱高は3,282億円、2026年4月から8月の累計は1兆9,094億円でした。会計・税務の判定は個別の契約内容によるため、実際の処理は顧問税理士や監査人にご確認ください。
参照した一次情報
- 公益社団法人リース事業協会「リース会計基準の概要」https://www.leasing.or.jp/information/gaiyou.html(適用時期と適用範囲、リース取引の定義と分類、ファイナンス・リース取引の判定基準〈現在価値基準90%・経済的耐用年数基準75%〉、所有権移転ファイナンス・リース取引の3つの判定基準、リース資産およびリース債務の計上額と表示、リース期間定額法、維持管理費用相当額等の控除)
- 公益社団法人リース事業協会「リース統計(2026年8月)」(2026リ事協第157号・2026年9月30日)https://www.leasing.or.jp/statistics/docs/2026_08.pdf(2026年8月のリース取扱高3,282億円と前年同月比、2026年4月〜8月累計1兆9,094億円、機種別の件数・金額・構成比・前年同月比、調査対象企業数200社)
- 公益社団法人リース事業協会「統計・調査」https://www.leasing.or.jp/statistics/index.html(リース統計・割賦延払等統計・自動車リース統計などの公表体系)
記載内容は2026年10月1日に公表されていたものです。会計基準・税制は改正されることがあります。個別の取引における会計処理と税務上の取扱いは、顧問税理士・監査人にご確認ください。