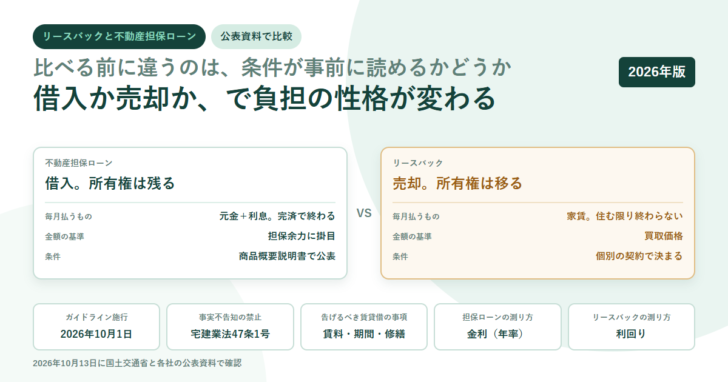
自宅を手放さずにまとまった資金をつくる方法として、リースバックと不動産担保ローンはよく並べて語られます。ただ、この2つは「どちらが得か」を金利や家賃で比べる前に、もっと手前のところが違います。
不動産担保ローンは、条件が商品概要説明書として公表されています。金利も手数料も遅延損害金も、申し込む前に読めます。リースバックは売買と賃貸借を組み合わせた個別の取引で、条件は交渉で決まります。だからこそ国土交通省は2026年10月1日施行のガイドラインで、賃貸借の条件を「告げないこと」を宅地建物取引業法上の禁止行為として明示しました。
この記事は、その非対称から出発して2つを比べます。
先に結論
- 不動産担保ローンは借入。所有権は自分に残り、元金と利息を返す。終われば担保は外れる。
- リースバックは売却。所有権は買主に移り、以後は家賃を払う。払い終わりという概念がない。
- 担保ローンで借りられるのは担保余力(評価額-住宅ローン残債)の範囲。リースバックで手にするのは買取価格で、市場価格より低くなるのが前提。
- 条件の見え方が違う。担保ローンは商品概要説明書で事前に読めるが、リースバックの賃料・契約期間・修繕費負担は2026年10月1日施行のガイドラインで「事実不告知の禁止」の対象として並んだ項目。
- 事業資金に使えるかは商品次第。担保ローンでも使いみちから事業性資金を除いている商品がある。リースバックは売却代金なので使途の制限は受けにくい。
所有権が残るか、移るか
いちばん大きな違いはここです。不動産担保ローンは、自宅に抵当権または根抵当権を設定して融資を受けます。登記簿に担保権が載りますが、所有者の欄は自分のままです。完済すれば担保権を抹消でき、元の状態に戻ります。
リースバックは、自宅を売ります。所有者の欄が買主に書き換わり、自分は賃借人になります。買戻しの特約が付く契約もありますが、それは「買い直す権利」であって、所有権が残り続けるわけではありません。
- 所有権は自分に残る
- 抵当権・根抵当権を設定する
- 毎月は元金と利息を返す
- 完済すれば担保権を抹消できる
- 固定資産税は引き続き自分が払う
- 条件は商品概要説明書で事前に読める
- 所有権は買主へ移る
- 登記上の所有者が変わる
- 毎月は家賃を払う
- 払い終わりがなく、住み続ける限り続く
- 固定資産税は買主が払う(家賃に織り込まれる)
- 条件は個別の契約で決まる
この違いは、月々の負担の性格に直結します。ローンの返済は残高を減らしていく支払いなので、期間が終われば止まります。家賃は残高を減らす支払いではないので、住み続ける限り止まりません。同じ月10万円でも、10年後に残っているものが違います。
手にできる金額の決まり方が違う
不動産担保ローンで借りられる額は、担保余力の範囲です。自宅の評価額から住宅ローンの残債を引いた部分が担保として使える幅で、そこに各社の掛目が掛かります。住宅ローンが多く残っていれば、評価額が高くても借りられる額は小さくなります。
リースバックで手にするのは買取価格です。買主は、その家を貸して家賃収入を得たうえで、将来売って回収する前提で値段を決めます。賃貸に出す制約が付くぶん、通常の売却より安くなるのが一般的です。
| 項目 | 不動産担保ローン | リースバック |
|---|---|---|
| 取引の性質 | 借入 | 売却+賃貸借 |
| 所有権 | 自分に残る | 買主へ移る |
| 登記に載るもの | 抵当権または根抵当権 | 所有権移転 |
| 受け取る金額の基準 | 担保余力(評価額-住宅ローン残債)に掛目 | 買取価格(通常の売却より低くなるのが前提) |
| 毎月の支払い | 元金+利息。完済で終わる | 家賃。住み続ける限り終わらない |
| 支払いの測り方 | 金利(年率) | 利回り(買取価格に対する年間家賃) |
| 固定資産税 | 引き続き自分が負担 | 買主が負担(家賃に織り込まれる) |
| 条件の見え方 | 商品概要説明書として公表される | 個別の契約で決まる |
| 住み続けられる期間 | 自分の持ち家なので制限なし | 賃貸借契約の型と期間による |
| 終わり方 | 完済して担保権を抹消 | 契約終了・買戻し・退去のいずれか |
不動産担保ローンの欄は新生インベストメント&ファイナンスのご融資条件と滋賀銀行の商品説明書、リースバックの欄は国土交通省のリースバックに関するガイドラインで確認した内容にもとづく。
担保ローンの条件は、申し込む前に読める
不動産担保ローンの条件が公表されているというのは、抽象的な話ではありません。たとえば新生インベストメント&ファイナンスの不動産担保ローンは、公式サイトの「ご融資条件」に2026年10月1日現在として次の内容が並んでいます。
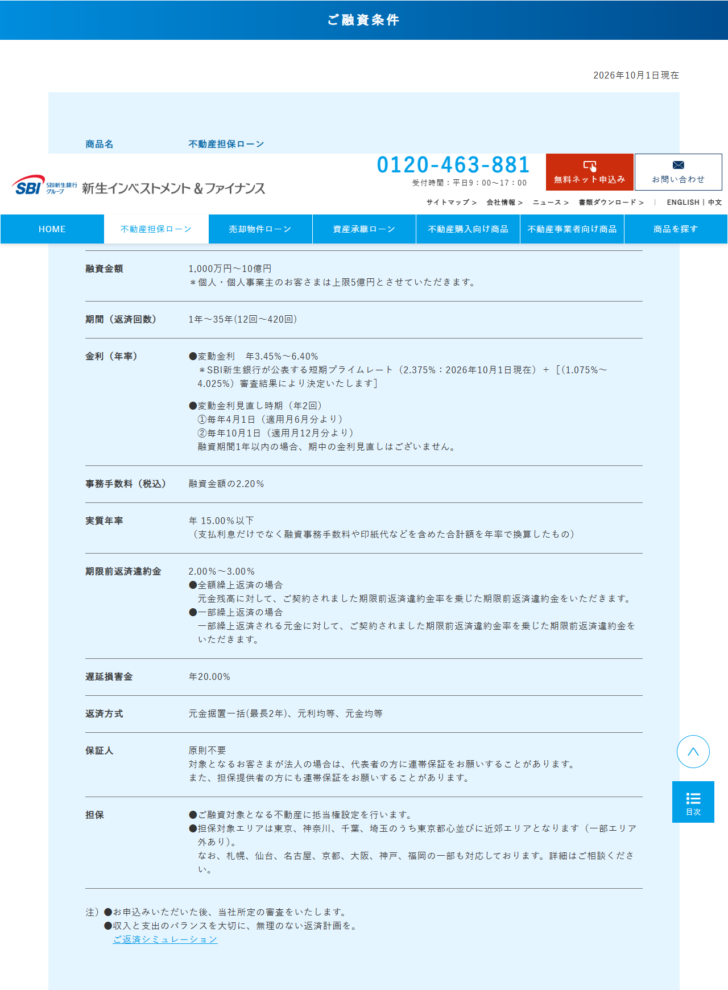
融資金額1,000万円〜10億円、期間1年〜35年、金利は変動で年3.45%〜6.40%。しかもその金利は、SBI新生銀行が公表する短期プライムレート2.375%に審査結果で決まる1.075%〜4.025%を足したもの、と内訳まで書かれています。事務手数料は融資金額の2.20%、手数料や印紙代を含めた実質年率は年15.00%以下、遅延損害金は年20.00%です。
条件が商品ごとに違う点も、読めば分かります。滋賀銀行の不動産担保ローンは商品説明書で、お使いみちから事業性資金と投機等の資金を除いています。同じ「不動産担保ローン」でも、事業資金に使えるものと使えないものがあるということです。読み比べができるのは、どちらも文書として公表されているからです。
リースバックの条件は、告げさせる側から整備された
リースバックには、これに当たる共通の様式がありません。売買契約と賃貸借契約を同時に結ぶ個別の取引で、賃料も契約期間も修繕費の負担区分も、その契約で決まります。
そこに行政が入りました。国土交通省は「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」を策定し、令和8年10月1日に施行しています。
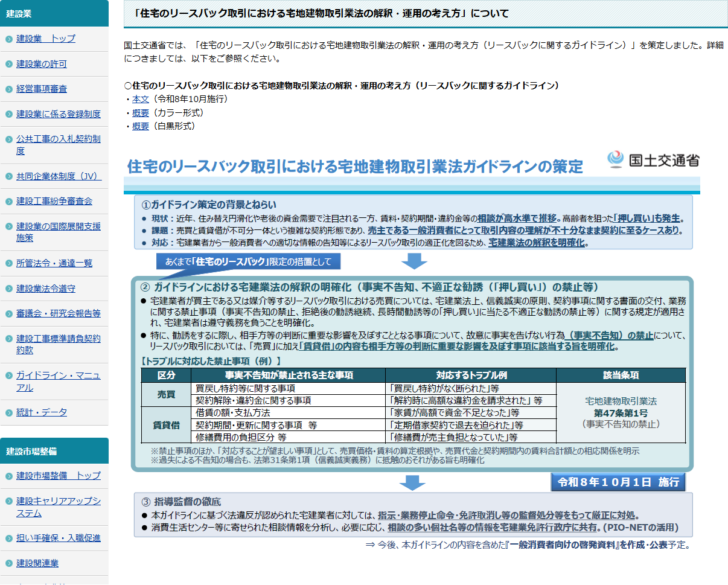
概要資料には、策定の背景として「賃料・契約期間・違約金等の相談が高水準で推移」「高齢者を狙った『押し買い』も発生」と書かれています。そして禁止事項の例として、賃貸借の区分に次の3つが並びます。
ガイドラインが「事実不告知の禁止」の対象として挙げた賃貸借の事項
- 賃料借賃の額・支払方法対応するトラブル例として「家賃が高額で資金不足となった」が挙げられている。
- 期間契約期間・更新に関する事項対応するトラブル例は「定期借家契約で退去を迫られた」。
- 修繕修繕費用の負担区分等対応するトラブル例は「修繕費が売主負担となっていた」。
該当条項は宅地建物取引業法第47条第1号(事実不告知の禁止)です。売買に加えて賃貸借の内容も、相手方の判断に重要な影響を及ぼす事項に該当することが明確化された、という整理になっています。
裏を返せば、ここに挙がった3つは「告げられないまま契約に至った」事例が積み上がっていた項目です。家賃がいくらか、契約が何年で更新できるのか、修繕費を誰が負担するのか。この3点を書面で確認しないまま進めてよい取引ではありません。
不動産担保ローンでは、同じ内容が商品概要説明書の「金利」「期間」「手数料」の欄にあらかじめ書かれています。比較するときは、金額の大小より先に、条件が文書で確認できているかを見てください。
施行された内容そのものはリースバックのガイドラインは何を義務づけたかに整理しています。
どちらを選ぶかは、3つの質問で分かれる
- 自宅を手放したくない
- 住宅ローンの残債が少なく、担保余力がある
- 返済の見通しが立っている(売却予定、相続、事業の入金など)
- いずれ担保を外して元の状態に戻したい
- 返済を続けること自体が難しい
- 住宅ローンの残債が多く、担保余力が残っていない
- 所有に伴う固定資産税や修繕の負担から離れたい
- 住み続けたいが、いずれ住み替える前提がある
整理すると、分かれ目は次の3つです。ひとつ、自宅の所有権を手放してよいか。ふたつ、住宅ローンの残債を引いた担保余力が残っているか。みっつ、毎月の支払いを「いつか終わるもの」にしたいか、「住んでいる間ずっと続くもの」として受け入れられるか。
担保余力が残っていないなら、担保ローンはそもそも選べません。逆に所有権を手放したくないなら、リースバックは選択肢から外れます。この2つで多くの場合は決まり、残った場面で金額の比較に進むことになります。
金額を比べるときに見る数字
比較に進んだときも、2つは同じ物差しでは測れません。担保ローンは年率の金利で測りますが、リースバックの家賃は「買取価格に対する年間家賃の割合」である利回りで測ります。
| 見る数字 | 不動産担保ローン | リースバック |
|---|---|---|
| 基本の率 | 金利(年率) | 利回り(年間家賃÷買取価格) |
| 初期費用 | 事務手数料、登記費用、印紙税など | 仲介手数料(直接買取なら発生しない)、印紙税など |
| 総額表示 | 実質年率として公表している商品がある | 公表の様式がない |
| 途中でやめる費用 | 期限前返済違約金が設定されていることがある | 契約解除・違約金の条件は契約による |
| 終わったあと | 担保権を抹消して自宅が残る | 買戻しをしなければ自宅は残らない |
リースバックの利回りの見方と、提示された家賃が妥当かを確かめる計算はリースバックの家賃相場に、費用の内訳はリースバックの諸費用にまとめています。家賃を払えなくなったときに何が起きるかは家賃を滞納するとどうなるかで扱いました。
なお、自宅を担保にする方法としてはリバースモーゲージもあります。こちらは借入でありながら元金を生前に返さない仕組みで、条件の立て方がまた別です。違いはリバースモーゲージとはに整理しています。リースバックそのものの仕組みはリースバックとはをご覧ください。
よくある質問
住宅ローンが残っていてもリースバックは使えますか
売却代金で住宅ローンを完済できることが前提になります。残債が買取価格を上回る場合、抵当権を外せないため売却自体が成立しません。不動産担保ローンの場合は、担保余力(評価額から残債を引いた部分)の範囲で追加の借入ができるかどうかという判断になります。
どちらのほうが多くの資金を手にできますか
一概には言えません。担保ローンは担保余力に掛目を掛けた範囲、リースバックは買取価格から残債などを引いた手取りです。住宅ローンの残債が多ければ担保ローンの枠は小さくなり、残債が少なければリースバックの手取りは大きくなります。自分の残債と評価額を入れて両方を出すしかありません。
毎月の負担はどちらが軽いですか
金額だけなら比較できますが、性格が違います。ローンの返済は残高を減らす支払いで、完済すれば止まります。家賃は残高を減らさない支払いで、住み続ける限り続きます。10年、20年という期間で合計を出すと差が開くことがあります。
事業資金に使えますか
不動産担保ローンは商品によります。新生インベストメント&ファイナンスの商品は主な資金使途に事業用資金を挙げていますが、滋賀銀行の商品は商品説明書で事業性資金を使いみちから除いています。申し込む商品ごとに確認が必要です。リースバックは売却代金なので、使いみちの制限は受けにくい取引です。
リースバックの条件は比較できますか
共通の様式がないため、横に並べるには同じ項目で出させる必要があります。国土交通省のガイドラインは、賃料・契約期間と更新・修繕費の負担区分を事実不告知の禁止の対象として明示しました。この3点は必ず書面で確認してください。
途中でやめられますか
担保ローンは繰上返済で終わらせられますが、期限前返済違約金が設定されている商品があります。リースバックは賃貸借契約の解除条件によります。どちらも、やめるときの費用を契約前に確認する必要があります。
参考にした一次情報(いずれも2026年10月13日に閲覧)
・国土交通省「「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」について」/ガイドラインの背景、事実不告知が禁止される事項、令和8年10月1日施行
・新生インベストメント&ファイナンス株式会社「不動産担保ローンのご案内」/ご融資条件(2026年10月1日現在)
・株式会社滋賀銀行「スピードローンジャストサポート(不動産担保型)(フリー型)商品説明書」(PDF)/お使いみちから事業性資金を除く旨(2026年10月1日現在)