リースバックでは自宅を売りますが、不動産取得税を納めるのは売った人ではありません。課税されるのは取得した側、つまり買い取る会社です。それでもこの税金を知っておく意味があります。ひとつは買取価格の見積もりに織り込まれるから、もうひとつは買い戻したときに、今度は自分が納税者になるからです。地方税法の条文と東京都主税局が公表している取扱いで、かかり方を整理します。
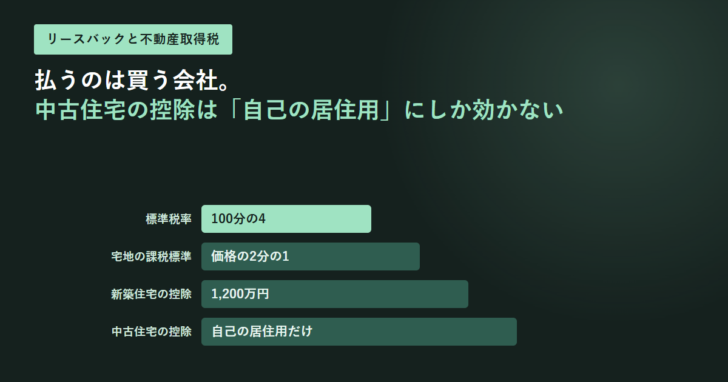
- 不動産取得税の標準税率は100分の4(地方税法73条の15)。東京都主税局が示す計算例では、住宅と土地のいずれも3%で計算されている。
- 宅地(宅地評価された土地)は、価格に1/2を乗じた額が課税標準になる(地方税法附則11条の5第1項)。
- 新築住宅は床面積の要件を満たせば価格から1,200万円を控除する(73条の14第1項)。認定長期優良住宅は1,300万円。
- 中古住宅の控除は、条文が「個人が自己の居住の用に供する耐震基準適合既存住宅」に限っている(73条の14第3項)。買い取る会社の取得には当たらない。
- 床面積の下限は、令和8年4月1日以降に取得した場合は40㎡以上に変わっている(それ以前は貸家以外で50㎡以上)。
- 相続による取得や共有物の分割、譲渡担保設定後2年以内に所有権が設定者へ戻った場合などは課税されない場合がある。
納めるのは「取得した人」。売った側ではない
不動産取得税は、土地や家屋の購入・贈与・建築などで不動産を取得したときに、取得した人に課される都道府県税です。東京都主税局も「取得した方に対して課税される」と説明しています。リースバックは自宅の売買と賃貸借を組み合わせた取引なので、売買の買主である会社が納税者になります。
売った側に直接の請求は来ませんが、買取価格には影響します。会社から見れば取得にかかる費用のひとつなので、見積もりの内側で差し引かれている可能性があるという位置づけです。リースバックで売り手にかかる税の全体像はリースバックに消費税はかかる?とリースバックの登録免許税に分けてあります。
税率は100分の4。住宅と土地は3%で計算されている
地方税法73条の15は一文です。「不動産取得税の標準税率は、百分の四とする」。これが本体の規定ですが、実際の計算では特例が効きます。東京都主税局が公表している計算例を見ると、家屋も土地も3%で計算されています。
| 対象 | 計算 | 税額 |
|---|---|---|
| 家屋(賃貸用マンション) | 課税標準額3,400万円 × 3% | 102万円 |
| 土地(宅地) | 価格4,000万円 × 1/2 = 2,000万円、2,000万円 × 3% | 60万円 |
| 土地の減額 | 土地1㎡当たりの価格 × 住宅の床面積の2倍 × 3% | 96万円の減額 |
土地の例では、当初税額60万円から減額額96万円を引いて0円以下になり、税額が消えています。住宅用土地の取得では、要件を満たすと税額がゼロになることがあるという形です。ただしこの減額は住宅用土地の特例で、どの取得でも使えるわけではありません。
宅地は価格の2分の1が課税標準になる
土地側でいちばん大きいのが課税標準の特例です。東京都主税局は、更地や駐車場、商業用ビルの敷地であっても、固定資産評価上で宅地と評価された土地であれば、価格に1/2を乗じた額を課税標準とすると説明し、根拠として地方税法附則11条の5第1項を挙げています。
宅地と評価されていない農地や雑種地であっても、評価額が宅地に比準して評価された土地であれば同様に特例を受けられる、とも書かれています。住宅が建っているかどうかではなく、評価上どう扱われているかで決まるという線引きです。
新築住宅は1,200万円の控除がある
家屋側の特例が地方税法73条の14です。第1項は、住宅の建築(新築された住宅でまだ人の居住の用に供されたことのないものの購入を含む)をした場合、一戸について1,200万円を価格から控除すると定めています。
| 取得日 | 下限 | 上限 |
|---|---|---|
| 令和8年3月31日以前 | 貸家以外は一戸建・一戸建以外とも50㎡以上。貸家は一戸建50㎡以上、一戸建以外40㎡以上 | 240㎡以下 |
| 令和8年4月1日以降 | 40㎡以上(特別区内の特定都市再生緊急整備地域は従前のとおり) | 240㎡以下 |
控除額は1,200万円で、住宅の価格が1,200万円未満ならその額が限度です。認定長期優良住宅の場合は1,300万円になります。一戸建以外の住宅では独立した区画ごとに控除され、併用住宅では非住宅部分から控除されません。令和8年4月1日以降の取得から下限が40㎡へ下がっている点は、小さい住戸では結論が変わる変更です。
中古住宅の控除は「自己の居住の用」でなければ効かない
ここがリースバックで効いてくる条文です。地方税法73条の14第3項は、中古住宅の控除について次のように書き出しています。
73条の14第3項が条件にしていること
- 個人が取得すること。法人の取得は条文の書きぶりから外れる。
- 自己の居住の用に供すること。貸すために買う取得は当たらない。
- 耐震基準適合既存住宅であること。政令で定める耐震基準に適合するものに限る。
- 控除額は、その住宅が新築された時において施行されていた73条の14第1項の規定により控除するものとされていた額。築年に応じて額が変わる。
リースバックで自宅を買い取る会社は、その家に住むために買うわけではありません。条文の「個人が自己の居住の用に供する」という条件に当たらないため、中古住宅の控除は使えないという結論になります。新築住宅の1,200万円控除も「住宅の建築」が前提なので、中古の自宅を買い取る場面では出てきません。
買取価格の内訳として説明されるとは限らない
控除が効かないぶん、会社から見た取得コストは上がります。その負担は買取価格の提示額に含まれて見えなくなります。見積もりを比べるときは、各社が税額をどう見込んでいるかではなく、最終的に手元へ入る金額と、そのあとの家賃・買戻し価格の3つをそろえて比べるほうが確実です。比較の手順はリースバック業者の比較にまとめています。
買い戻すときは、今度は自分にかかる
買戻しは所有権が会社から元の持ち主へ戻る取引です。取得した側に課税されるという原則どおり、このときの納税者は買い戻した人になります。
リースバックで不動産取得税が動く順番
- 売却時 買い取る会社が取得者になる。中古住宅の控除は「自己の居住の用」でないため使えない。
- 賃貸中 所有権が動かないので不動産取得税は発生しない。固定資産税は所有者である会社が負担する。
- 買戻し時 買い戻した人が取得者になる。個人が自分で住むために買い戻すなら、耐震基準適合既存住宅の控除を検討できる。
- 申告 控除は申告があった場合に適用するのが原則(73条の14第4項)。ただし要件に該当すると認められるときは申告がなくても適用できる(同条5項)。
条文が「申告がなされた場合に限り適用する」と書いている点は見落としやすいところです。第5項に救済の規定はありますが、原則は自分から申告する制度です。買戻しの仕組みそのものはリースバックの「買戻し」はどこまで確実かで条文ごとに整理しています。
課税されない場合もある
東京都主税局は、不動産取得税が課税されない場合の例を挙げています。リースバックの周辺で関係しそうなものを抜き出します。
| 取得の形 | 扱い |
|---|---|
| 相続による取得 | 課税されない場合がある |
| 包括遺贈および被相続人から相続人への遺贈 | 課税されない場合がある |
| 共有物の分割による取得 | 分割前の持分の割合を超える部分は除く |
| 譲渡担保設定後2年以内に、債権の消滅により所有権が設定者に移転した場合 | 課税されない場合がある |
| 土地区画整理事業等での換地の取得 | 課税されない場合がある |
4つめの譲渡担保の規定は、形のうえでリースバックに似ています。ただしこれは譲渡担保として設定された場合の話で、売買として組まれたリースバックにそのまま当てはまるわけではありません。税法が取引をどう見るかで扱いが変わる点はセール・アンド・リースバックとはでも触れています。なお非課税を受けるためには原則として申告が必要で、東京都では「不動産取得税非課税申告書」を所管の都税事務所へ提出する形になります。
よくある質問
リースバックで家を売ったら不動産取得税はかかりますか
売った側にはかかりません。不動産取得税は取得した人に課される税なので、買い取った会社が納税者になります。
税率は何%ですか
地方税法73条の15は標準税率を100分の4としています。東京都主税局が公表している計算例では、家屋も土地も3%で計算されています。
買い取る会社は中古住宅の控除を使えますか
地方税法73条の14第3項は「個人が自己の居住の用に供する耐震基準適合既存住宅を取得した場合」と書いており、貸すために買う取得は条件に当たりません。
買い戻したときは誰が払いますか
買い戻した人です。取得した側に課税されるという原則は買戻しでも同じです。個人が自分で住むために買い戻す場合は、耐震基準適合既存住宅の控除を検討できます。
控除を受けるのに手続きは要りますか
地方税法73条の14第4項は、控除の適用があるべき旨の申告がなされた場合に限り適用すると定めています。第5項には、申告がなくても要件に該当すると認められるときは適用できるという規定があります。
参考にした一次情報
e-Gov法令検索「地方税法」(昭和二十五年法律第二百二十六号) — 第73条の14(不動産取得税の課税標準の特例)第1項・第3項・第4項・第5項、第73条の15(不動産取得税の税率)
東京都主税局「不動産取得税」 — 概要、住宅とその敷地に係る軽減制度、税額計算ツールの案内
東京都主税局「不動産取得税Q&A」 — 宅地の課税標準が価格の1/2になること(地方税法附則第11条の5第1項)、新築住宅の床面積要件と1,200万円の控除、3%で計算している税額の例、課税されない場合の列挙と非課税申告書