
「査定にどれくらいかかりますか」という質問には、二つの別々の答えがあります。ひとつは、机上で価格の目安が出るまでの日数。もうひとつは、契約を経てお金が入るまでの日数です。前者は数日で終わることが多く、後者は物件の事情で大きく変わります。どこで時間が延びるのかを、公表されている条件と手続きの決まりから整理します。
日数を分けて考える
簡易査定(机上査定)は、物件の情報だけで価格の目安を出すものです。公表している会社の例では、依頼の当日または3営業日以内に提示されます。
訪問査定(現地調査)は日程調整が必要です。ここが最初の待ち時間になります。
資金化までは、公表している会社で「査定から最短1週間」という例があります。ただし条件が整っている場合の最短です。
いちばん延びやすいのは抵当権を外す手続きです。金融機関によっては3か月程度かかる場合があると公表している会社もあります。
「査定」という言葉が指すものを分ける
リースバックの申込みから入金までは、価格を出す作業だけでも二段階に分かれています。ひとつ目が簡易査定、ふたつ目が訪問査定です。どちらの話をしているのかで、答えが数日から数週間まで変わります。
| 段階 | やっていること | 時間がかかる要因 |
|---|---|---|
| 簡易査定(机上査定) | 申込フォームの情報と電話での聞き取りをもとに、現地を見ずに買取価格と賃料の目安を出す | 物件情報の不足。追加のヒアリングが必要になると延びる |
| 申込意思の確認 | 簡易査定の結果を伝え、先に進むかを確認する | 相見積もりを待つ場合は、ここで自分の側の時間が入る |
| 訪問査定(現地調査・面談) | 室内の状況、敷地と周辺、図面との照合などを確認して正式な価格を出す | 双方の日程調整。遠方の場合は担当者の移動 |
| 社内決裁 | 担当者が資料を作り、社内で承認を得る | 会社の決裁の段取り |
| 賃貸保証会社の審査 | 賃貸借にあたって保証会社の審査を通す | 保証会社の処理。必要書類がそろっているか |
| 契約・決済 | 売買契約を結び、残金決済と同時に賃貸借契約を締結する | 抵当権の抹消手続き、書類の取得、司法書士の手配 |
各段階の中身と必要書類はリースバックの申込から入金までの流れにまとめています。現地調査で何を見られるのかはリースバック審査で行われる現地調査とはで扱いました。
公表されている日数の例
日数を公表している会社は多くありません。公表している例として、スター・マイカのマンション専門リースバックの公式ページがあります。簡易査定については「ご依頼の当日、または3営業日以内にお伝えします」、資金化については「査定から最短1週間で現金化が可能」と書かれています。
同じページには、決済までに対応することとして「金融機関でローン完済の申し込み・抵当権解除証書の発行手続き」が挙げられ、「金融機関によっては、手続きに3ヶ月程度かかる場合があります」と注記されています。最短1週間という数字と、この3か月という注記は同じページに並んで書かれています。どちらも事実で、どちらに当たるかは自分の物件の事情で決まります。
「最短◯日」は、条件が整っている場合の数字です。住宅ローンが残っている、共有名義である、書類がそろっていない、といった事情があれば、その分だけ延びます。広告の数字を自分の予定にそのまま当てはめないでください。
日数が延びるのは、たいてい査定ではなく手続きのほう
抵当権を外す手続き
住宅ローンが残っていれば、売却代金で完済して抵当権を抹消する必要があります。金融機関への申し込みと抵当権解除証書の発行に時間がかかり、公表されている例では3か月程度かかる場合があるとされています。
共有者の同意
共有の不動産を売るには共有者全員の同意が必要です(民法251条1項は、各共有者は他の共有者の同意を得なければ共有物に変更を加えることができないと定めています)。連絡と合意にかかる時間は読めません。
定期建物賃貸借にする場合の事前説明
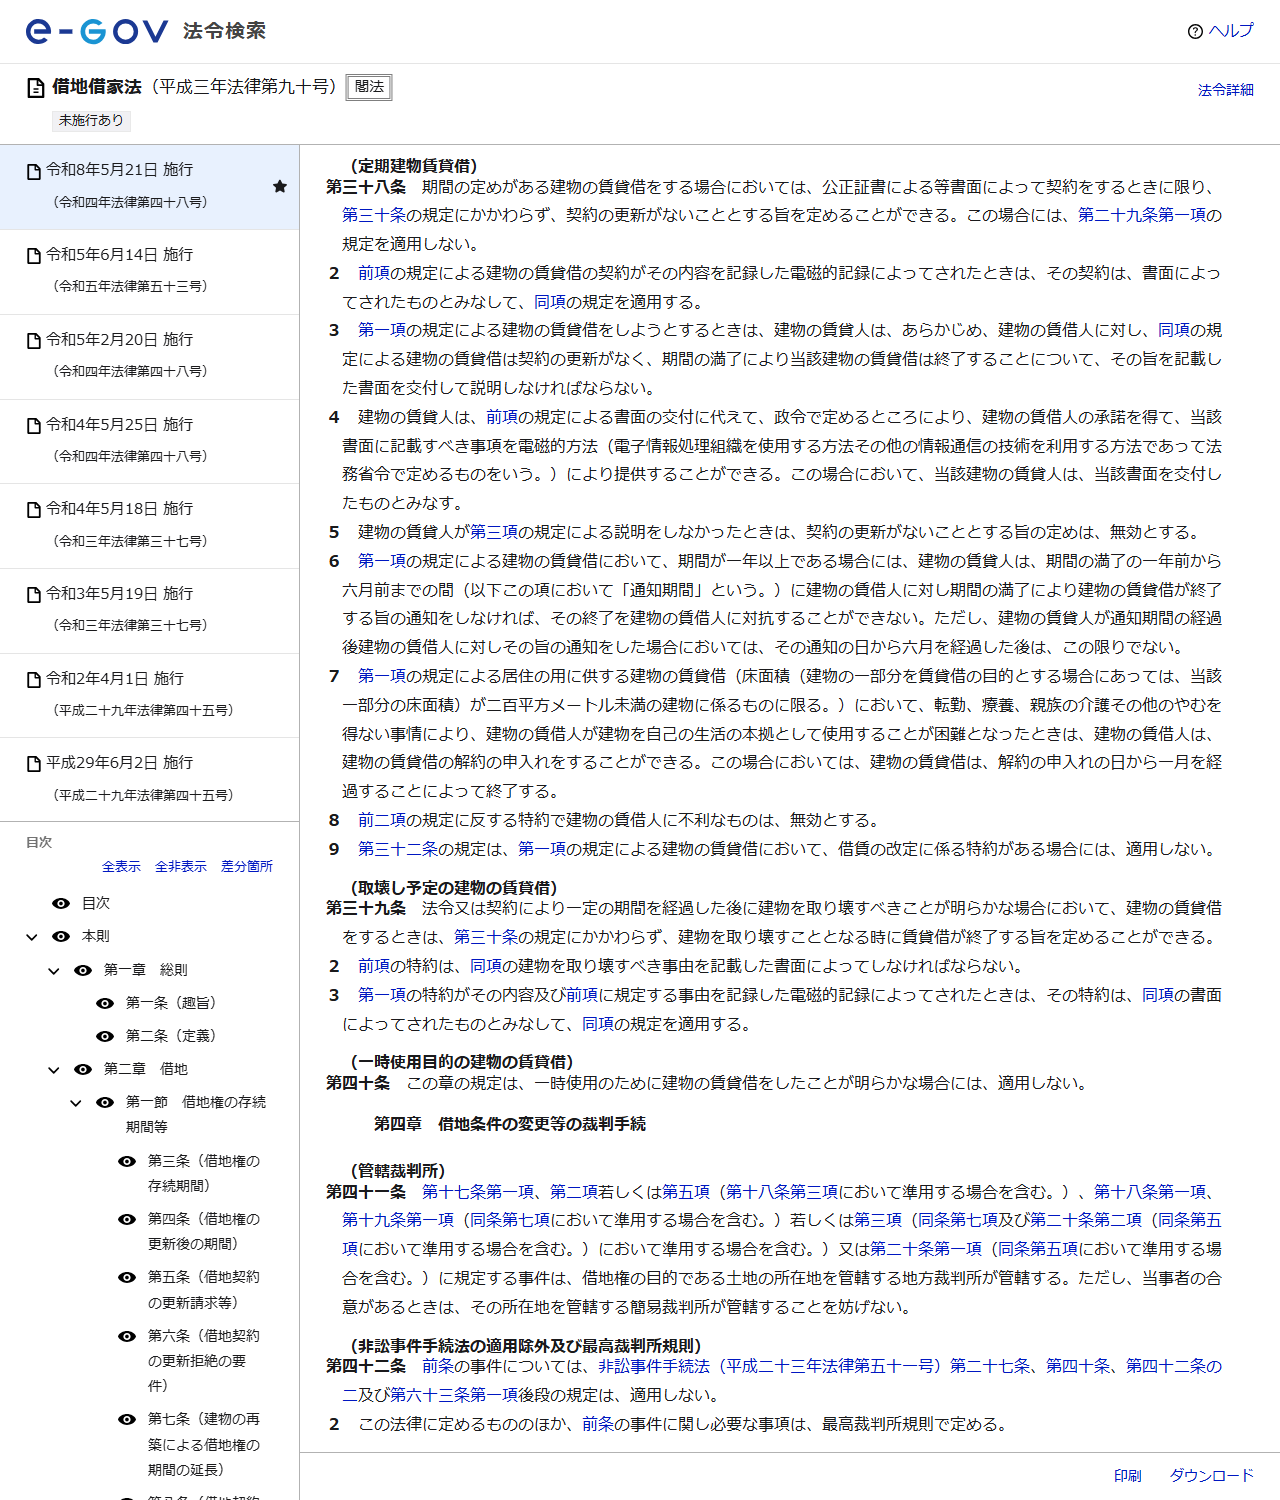
更新がない旨を記載した書面を、あらかじめ交付して説明しなければなりません(借地借家法38条3項)。この説明がなければ、更新がないとする定めは無効になります(同条5項)。契約の直前に駆け込みで済ませられる手順ではありません。
書類の取得
住民票、印鑑証明書、固定資産評価証明書などは市区町村の窓口で取得します。マイナンバーカードがあればコンビニ交付を使える書類もあります。権利証が見当たらない場合は、その対応にさらに時間が必要です。
残債があるときの順番はリースバックと抵当権、共有名義の扱いは共有名義の家はリースバックできるか、売れる状態かどうかの確認は家のリースバックは、その家を売れる状態かで決まるで扱っています。
急ぐときに、自分の側でできること
会社の処理速度は選べませんが、自分の側で止まる時間は減らせます。申し込む前に手元でそろえられるものを用意しておくだけで、待ち時間の性質が変わります。
| やっておくこと | 効く場面 |
|---|---|
| 登記事項証明書を取る | 抵当権の有無と債権者、共有者の有無を自分で確認できる。不動産登記法119条1項により、何人も手数料を納付して交付を請求できる |
| 住宅ローンの残高を確認する | 売却価格が残債を上回るかどうかが、そもそも進められるかの分かれ目になる |
| 権利証(登記識別情報通知)の所在を確かめる | 契約時に必要。見当たらない場合の対応には時間がかかる |
| 固定資産税通知書を手元に出す | 申込時の提出書類として求められることが多い |
| 相見積もりを同時に出す | 順番に申し込むと会社の数だけ日数が積み上がる。同じ時期に出せば待ち時間は重なる |
同じ条件で複数社から出させる手順はリースバックの相見積もりに、各社が公表している条件を同じ項目で並べた一覧はリースバック業者の比較にあります。審査で落ちたときの切り分けはリースバックの審査落ちを参照してください。
本当に時間がないとき、締切はどこにあるのか
資金が要る日が決まっている場合は、査定の速さよりも「いつまでに終わらせなければならないか」から逆算することになります。とくに住宅ローンの滞納が進んでいる場合は、手続きの側に締切があります。
保証会社が代位弁済をすると、その保証会社は民法499条により債権者に代位し、501条1項によって抵当権を含む権利を行使できる立場になります。抵当権が実行されて担保不動産競売が始まっても、買受人が代金を納付するまでは所有権は移りません(民事執行法79条)。その間に抵当権者と合意ができれば、申立てが取り下げられる余地は残ります。ただし取下げを判断するのは申立てをした債権者であり、居住者の希望で決まるものではありません。
| 置かれている状況 | 締切になるもの | 先に確認すること |
|---|---|---|
| 資金の用途に期限がある | 支払期日 | 決済日を先に決めて、そこから書類の準備と日程調整を逆算する |
| 住宅ローンを滞納している | 期限の利益を失う時期。契約条項による | 残債と遅延損害金の額を書面で確認する |
| 代位弁済の通知が届いた | 抵当権が実行されるまで | 抵当権の移転登記の有無を登記事項証明書で見る |
| 競売の開始決定が出た | 買受人の代金納付まで(民事執行法79条) | 取下げの判断は申立債権者が行う。合意の見込みを早く立てる |
代位弁済のあとに何が起きるかは代位弁済後にリースバックはできるか、手前の段階で選べる手は住宅ローンが払えないときの選択肢に順番で並べました。急ぐほど条件は不利になりやすいので、時間の余裕があるうちに動いておくほうが選べる幅は広くなります。
よくある質問
査定の結果はいつ分かりますか
簡易査定であれば、公表している会社の例では依頼の当日または3営業日以内に提示されます。正式な価格は訪問査定と社内の決裁を経てから提示されるため、日程調整の時間が加わります。
最短でどれくらいで現金化できますか
「査定から最短1週間で現金化が可能」と公表している会社があります。ただし同じページに、住宅ローンが残っている場合は金融機関によって抵当権解除の手続きに3か月程度かかる場合があると注記されています。
査定だけ受けて断ることはできますか
売買契約を結ぶまでは契約が成立していないため、断ることができます。現地調査まで進んでから断っても問題はありませんが、会社側の負担が増える段階なので、簡易査定の結果を見て判断するほうが双方にとって進めやすくなります。
査定を急がせる方法はありますか
会社の処理を早めることはできませんが、登記事項証明書やローン残高の確認、必要書類の準備を先に済ませておけば、自分の側で止まる時間は減ります。複数社に同時に申し込めば、待ち時間を重ねられます。