
マイホームを持っていて、資金が必要になる状況では「不動産リースバック」と「リバースモーゲージ」が選択肢に上がることが少なくありません。では、不動産リースバックとリバースモーゲージは何が違うのか?どちらを選ぶべきなのか?を比較しながら、丁寧に解説します。数字は、公表資料で確かめられるものと、そうでないものを分けて示します。
不動産リースバックとリバースモーゲージの仕組み
不動産リースバックとは
を言います。
です。
不動産リースバックの特徴
- 所有権は、リースバック業者に移る
- 住宅ローンの残債よりも、リースバック業者の買取査定が高くないと利用できない
- 利用時に、売却金額が手に入る
- 利用後は、賃貸契約で元自宅に住み続ける
- 利用後は、家賃の支払いが発生する
- 利用後は、所有権がなくなるため、固定資産税や保険料(火災保険・地震保険・家財保険)、修繕費の負担が不要になる
- 買戻し(再購入)を契約で定めておける
リバースモーゲージとは
を言います。
となっています。
リバースモーゲージの特徴
- 所有権は、ご自身のまま
- 住宅ローンの残債よりも、金融機関の不動産価値の査定額が高くないと利用できない
- 利用時に、借入金額が手に入る
- 利用後も、引き続き、自宅に住み続ける
- 毎月の支払いは利息のみとする形が基本
- 利用後も、所有権が維持されるため、固定資産税や保険料(火災保険・地震保険・家財保険)、修繕費の負担が必要になる
- 元金は契約者の死亡時に、相続人による一括返済か担保物件の売却代金で返す
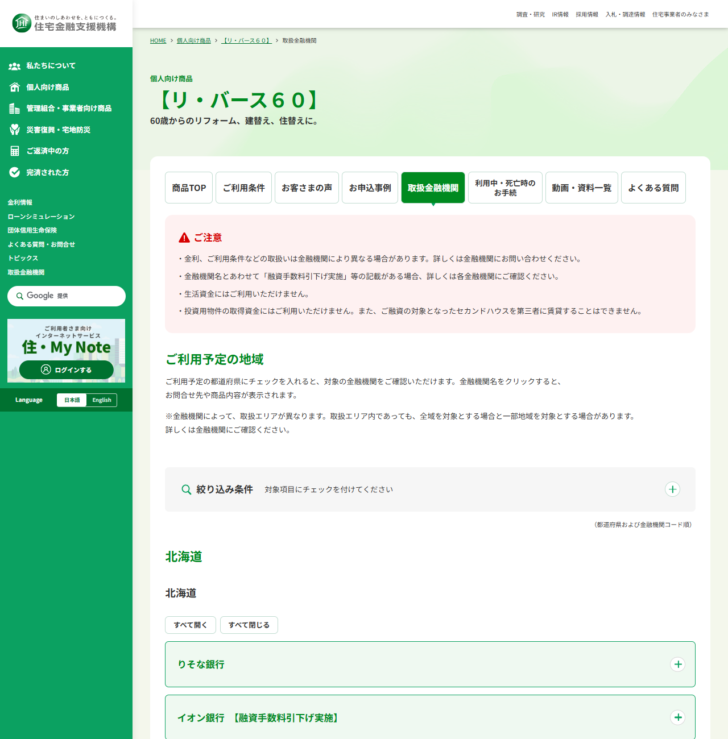
日本で広く使われている枠組みが、住宅金融支援機構の【リ・バース60】です。機構が直接貸すのではなく、提携している金融機関が提供する住宅ローンという構成になっています。条件の中身はリバースモーゲージとは?リースバックとの違いを【リ・バース60】の公表条件で確認で詳しく扱っています。
不動産リースバックとリバースモーゲージ比較
| 比較項目 | リースバック | リバースモーゲージ |
|---|---|---|
| 利用者 | 持ち家を持っている方で、住宅ローンの残債よりも物件の評価額が高い方 | 持ち家を持っている方で、住宅ローンの残債よりも物件の評価額が高い方 一定の年齢以上の方 ※その他収入条件があるケースがある |
| 資金調達方法 | 売却時に一括受取 | 借入時に一括借入 カードローンで自由なタイミングで借入 年金タイプで毎月一定額を借入 |
| 契約期間 | 売却時のみ売買契約 その後は賃貸契約。定期借家なら期間満了ごとに再契約、普通借家なら更新 |
終身 |
| 物件の所有権 | 所有権なし リースバック業者に移行 |
所有権あり |
| 利用後の返済 | 家賃の支払いが発生 | 毎月は利息のみ 死亡時に元金を一括返済 |
| 利用後の選択肢 | 住み続ける 契約の特約で認められれば退去する 契約で定めていれば買い戻す |
死亡時に一括返済 担保の任意売却による返済 配偶者による借り換え 相続人による返済 |
| 審査で見られるもの | 主に物件。年齢や年収の条件は設けないことが多い | 物件に加えて年齢と収入。商品ごとに条件が決まっている |
| 資金使途 | 売却代金なので制限がない | 融資なので商品ごとに制限がある |
| 提供主体 | リースバック業者(大手企業が多い) | 金融機関 |
| 諸費用 | 事務手数料 不動産仲介手数料 登記費用 印紙税 |
事務手数料 担保管理料 登記費用 印紙税 |
| 利用後、負担する費用 | 家賃(リース料) | 毎月の利息 固定資産税 火災保険料、地震保険料、家財保険料 修繕費 |
| 価格下落リスク | 売却済みのため、売った本人には及ばない | あり |
| 金利変動リスク | なし ※家賃の見直しの可能性はある |
あり |
公表資料で確かめられる数字と、確かめられない数字
この二つを比べるとき、割合の数字がよく出てきます。どこまでが公表されたもので、どこからがそうでないのかを分けておいてください。
| 数字 | どこで確かめられるか | 確かめ方 |
|---|---|---|
| 【リ・バース60】の融資限度額 | 住宅金融支援機構が公表している | 機構のサイトの商品ページで、担保評価額に対する割合と年齢の区分を確認する |
| リバースモーゲージの金利 | 提携する金融機関ごと | 取扱金融機関の商品説明書で、変動か固定か、適用金利がいくらかを見る |
| リースバックの買取価格の割合 | 公表されていない | 各社の査定書で実額を出してもらい、相見積もりで比べるしかない |
| リースバックの家賃 | 公表されていない | 提示された売却価格と家賃を組で見る。年額家賃を売却価格で割った割合を自分で計算する |
| 売買契約書の印紙税 | 国税庁が公表している(No.7108) | 契約金額の区分ごとの軽減後の税額を確認する |
| 家賃の改定に関する決まり | 借地借家法に定めがある | 32条の増減請求と、定期借家で特約があるときに32条が適用されない旨(38条9項)を読む |
「市場価格の何割」という数字は、リースバック側では公表された数値ではありません。各社が買取価格の算定方法を公開していないため、割合はあくまで一般に言われる水準であり、検証できるものではありません。判断は、実際に提示された金額どうしの比較で行ってください。高値で売るための手順はリースバックで高値売却する方法にまとめています。
不動産リースバックとリバースモーゲージの大きな違い
違い1.所有権の違い
大きく分類すれば
- リースバック → 売却
- リバースモーゲージ → ローンによる借入
という違いがあります。
この違いがあるため、所有権については
- リースバック → 売却:所有権がなくなる(リースバック業者へ所有権が移る)
- リバースモーゲージ → ローンによる借入:所有権はそのまま
という特徴があります。
所有権の有無で発生すること
維持費用が違う
リースバックの場合は、所有権を手放して賃貸契約になるため
- 固定資産税
- 保険料(火災保険・地震保険・家財保険)
- 修繕費の負担
等が不要になります。
リバースモーゲージの場合は、所有権が維持されるので
- 固定資産税
- 保険料(火災保険・地震保険・家財保険)
- 修繕費の負担
等が必要になります。
ご家族、親戚、知人、ご近所にバレる可能性が違う
リースバックでも、住み続けているのですから、自分で言わない限りは、家族、親戚、知人、ご近所にリースバックをしたことがバレるリスクは、ほとんどありません。
しかしながら、所有権が移ってしまっているため、誰でも閲覧できる不動産登記情報を見れば、所有権がないことがわかってしまいます。登記の記録は、不動産登記法119条1項により、何人も登記事項証明書の交付を請求できるとされているためです。
リバースモーゲージの場合は、住み続けていて、かつ所有権も維持されているのですから、所有者の欄から知られる心配はありません。ただし抵当権の設定は登記されます。
気分が違う
- 不動産リースバック:「自宅とは言え、賃貸物件で借りている」
- リバースモーゲージ:「借金があるとは言え、マイホームであることに違いはない」
という違いがあります。
本人的には、マイホームを買うときは、人生最大の買い物であり、達成感や自信もあったかと思います。リースバックでは所有権を手放してしまうため、この自信などがなくなってしまうデメリットもあるのです。
リバースモーゲージであれば、借金があるとは言え、所有権は自分のものですから、マイホームと胸を張って言えるメリットがあります。
違い2.返済負担の違い
不動産リースバック利用後の費用負担
不動産リースバックの場合は、売却後に賃貸契約を締結することになるため
- 家賃(リース料)
が発生します。
家賃の決め方は各社が公表していません。提示された売却価格と月額家賃を組で受け取り、年額の家賃を売却価格で割った割合を自分で計算して、他社の提示と比べてください。算定の考え方はリースバックの家賃はどう決まるかにまとめています。
なお、家賃はいったん決まれば固定というわけではありません。借地借家法32条1項は、租税その他の負担の増減や近傍同種の建物の借賃との比較で不相当になったときに、将来に向かって増減を請求できると定めています。ただし定期建物賃貸借で借賃の改定に関する特約があるときは、この32条が適用されません(同法38条9項)。契約書に改定の条項があるかどうかを先に見てください。
リバースモーゲージ利用後の費用負担
リバースモーゲージでは、毎月の支払いを利息のみとする形が基本です。元金は契約者が亡くなったときに、相続人の一括返済か担保物件の売却代金で清算します。
適用される金利は提携する金融機関ごとに異なり、変動金利型と全期間固定金利型があります。仮に借入1,500万円、年4.0パーセントとすれば、利息は年60万円、月あたり5万円という計算になります。実際の金利は必ず取扱金融機関の商品説明書で確認してください。
違い3.利用対象条件の違い
不動産リースバックの場合は、年齢や年収の条件を設けていない会社が多く、見られるのは主に物件です。
クリアしなければならない条件としては
- リースバック業者の対象地域の物件であること
- 売却査定額が住宅ローン残高よりも大きいこと
- 売却査定額が一定以上の金額であること
の3点です。
基本的に不動産リースバックというのは「売却」ですので、売却する人の条件はほぼなく、売却する物件が一定条件をクリアしていれば、利用可能なサービスとなります。審査に通らなかったときの対処はリースバックの審査落ちで扱っています。
リバースモーゲージの場合は
- 年齢の条件がある
- 収入の条件がある
という違いがあり、かつ物件としても
- その商品の対象地域の物件であること
- 売却査定額が住宅ローン残高よりも大きいこと
- 担保評価額が一定以上であること
という条件をクリアしなければなりません。
違い4.受け取れる金額の違い
リバースモーゲージは、担保評価額に対する割合で上限が決まります。【リ・バース60】であれば、その割合は住宅金融支援機構が公表しています。年齢の区分によって割合が変わる点も含めて、申込みの前に商品ページで確認してください。
不動産リースバック業者からすれば
- 不動産を自由に使えなくなる
- 貸す相手も決まってしまう
- 買戻しを定めればそれに応じなければならない
という要素があるため、通常の売却より価格が下がる方向に働きます。ただし、その下がり幅は各社が公表していません。高値で売却するためには、複数の不動産リースバック業者で相見積もりすることが有効です。
違い5.資金使途の違い
不動産リースバックは「売却」ですので、売却して受け取ったお金を何に使っても自由です。
一方で、リバースモーゲージの場合は「融資」ですので、商品ごとに資金使途の制限が定められています。住宅金融支援機構の【リ・バース60】取扱金融機関のページには、注意事項として「生活資金にはご利用いただけません」「投資用物件の取得資金にはご利用いただけません。また、ご融資の対象となったセカンドハウスを第三者に賃貸することはできません」と明記されています。老後の生活費に充てたいという目的では、この枠組みは使えないということです。
違い6.金利上昇リスク、不動産価格の下落リスクの違い
不動産リースバックの場合は「売却」ですから、基本的には、売却時点の不動産価格をベースに「買取額」「家賃(リース料)」「買戻し額(再購入額)」が決まってきます。
変動要素として残るのは、借地借家法32条にもとづく家賃の増額請求と、契約に改定の特約が置かれている場合の改定です。
リバースモーゲージの場合は
- 金利:変動金利型を選べば、返済額が変わりうる
- 担保評価:見直しが入る商品がある
という要素があるため、利用途中で「利息の支払額が増える」「借りられる枠が減る」という事態が起こりえます。
不動産リースバックとリバースモーゲージのどちらを選ぶべきですか?
目的に応じて選ぶべき手法は変わってきます。
問1 年齢と収入の条件を満たしているか
リバースモーゲージは商品ごとに年齢と収入の条件があります。満たさなければ、そもそも選択肢に入りません。
問2 資金の使い道は何か
リバースモーゲージには資金使途の制限があります。制限に当たる使い道なら、売却であるリースバックのほうが通ります。
問3 家を最終的にどうしたいか
所有権を残して相続人に判断を委ねたいならリバースモーゲージ。現金化して分けやすくしたいならリースバック。
問4 条件が動く余地をどこまで許容できるか
金利と担保評価が動くのがリバースモーゲージ。家賃の改定が動きうるのがリースバックです。どちらの変動なら受け止められるかで選びます。
リバースモーゲージのメリットデメリット
メリット
- 所有権が自分に残る
- 毎月の支払いを利息のみにできる
- ノンリコース型を選べば、亡くなったあとに債務が残っても相続人が返済しなくてよい商品がある
デメリット
- 年齢と収入の条件がある
- 所有権がある分、固定資産税や保険のコストを負担し続ける
- 金利上昇や担保評価の見直しの影響を受ける
- 資金使途に制限がある
リースバックのメリットデメリット
メリット
- 人についての条件が少ない
- 売却代金なので資金使途の制限がない
- 金利上昇や不動産価格の下落の影響を受けない
- 所有権を手放す分、固定資産税や保険のコストがなくなる
デメリット
- 通常の売却より価格が下がる方向に働く
- 毎月の家賃の負担が続く
- 買戻しをする場合は、売った金額より高い金額を支払うのが通常
- 定期借家で契約すると、期間の満了後に住み続けられるかは再契約の合意次第
どちらにも明確なメリットデメリットの違いがあるのですが
- 所有権を残したい方
- 毎月の現金の出を利息だけに抑えたい方
→ リバースモーゲージを先に当たる
- 年齢や収入の条件を満たさない方
- 資金使途に制限を受けたくない方
- 退去も選択肢に入っている方
→ 不動産リースバックを先に当たる
と考えられます。
また、リバースモーゲージの限度額や不動産リースバックの売却額には、業者によって、金融機関によって、大きな差が出てきます。
- リバースモーゲージ:取扱金融機関を機構のサイトで調べ、条件を出してもらう
- 不動産リースバック:2社~3社から同じ条件で見積もりを取る
というように複数の提示を受けたうえで、比較検討して、最良な選択肢を選ぶことをおすすめします。同じ条件で出させる手順はリースバックの相見積もりにまとめました。




「不動産リースバックとリバースモーゲージのメリットデメリットを教えてください。」
「私は、不動産リースバックとリバースモーゲージのどちらを選ぶべきですか?」