
2024年6月12日、JLL(ジョーンズ ラング ラサール株式会社)が、キオクシアの四日市工場の土地をヒューリックが取得するセール・アンド・リースバック取引を支援したと発表しました。面積は65万9,281平方メートル。個人の自宅リースバックと同じ「売って借り直す」構造でありながら、対象が土地だけである点で、適用される規定がまるごと入れ替わります。プレスリリースに書かれている事実と、そこから条文で読み取れることを分けて整理します。
プレスリリースに書かれている事実
発表日は2024年6月12日。発表したのは総合不動産サービスのJLL(ジョーンズ ラング ラサール株式会社)です。
売主はキオクシア株式会社、買主はヒューリック株式会社。対象はキオクシアが三重県四日市市に所有する主力製造工場の土地で、面積は65万9,281平方メートルです。
キオクシアは売却後も本土地をリースバックし、工場用の敷地として引き続き使用します。
ヒューリックはCRE事業を推進しており、長期安定収益を見込める優良資産として取得したと説明されています。
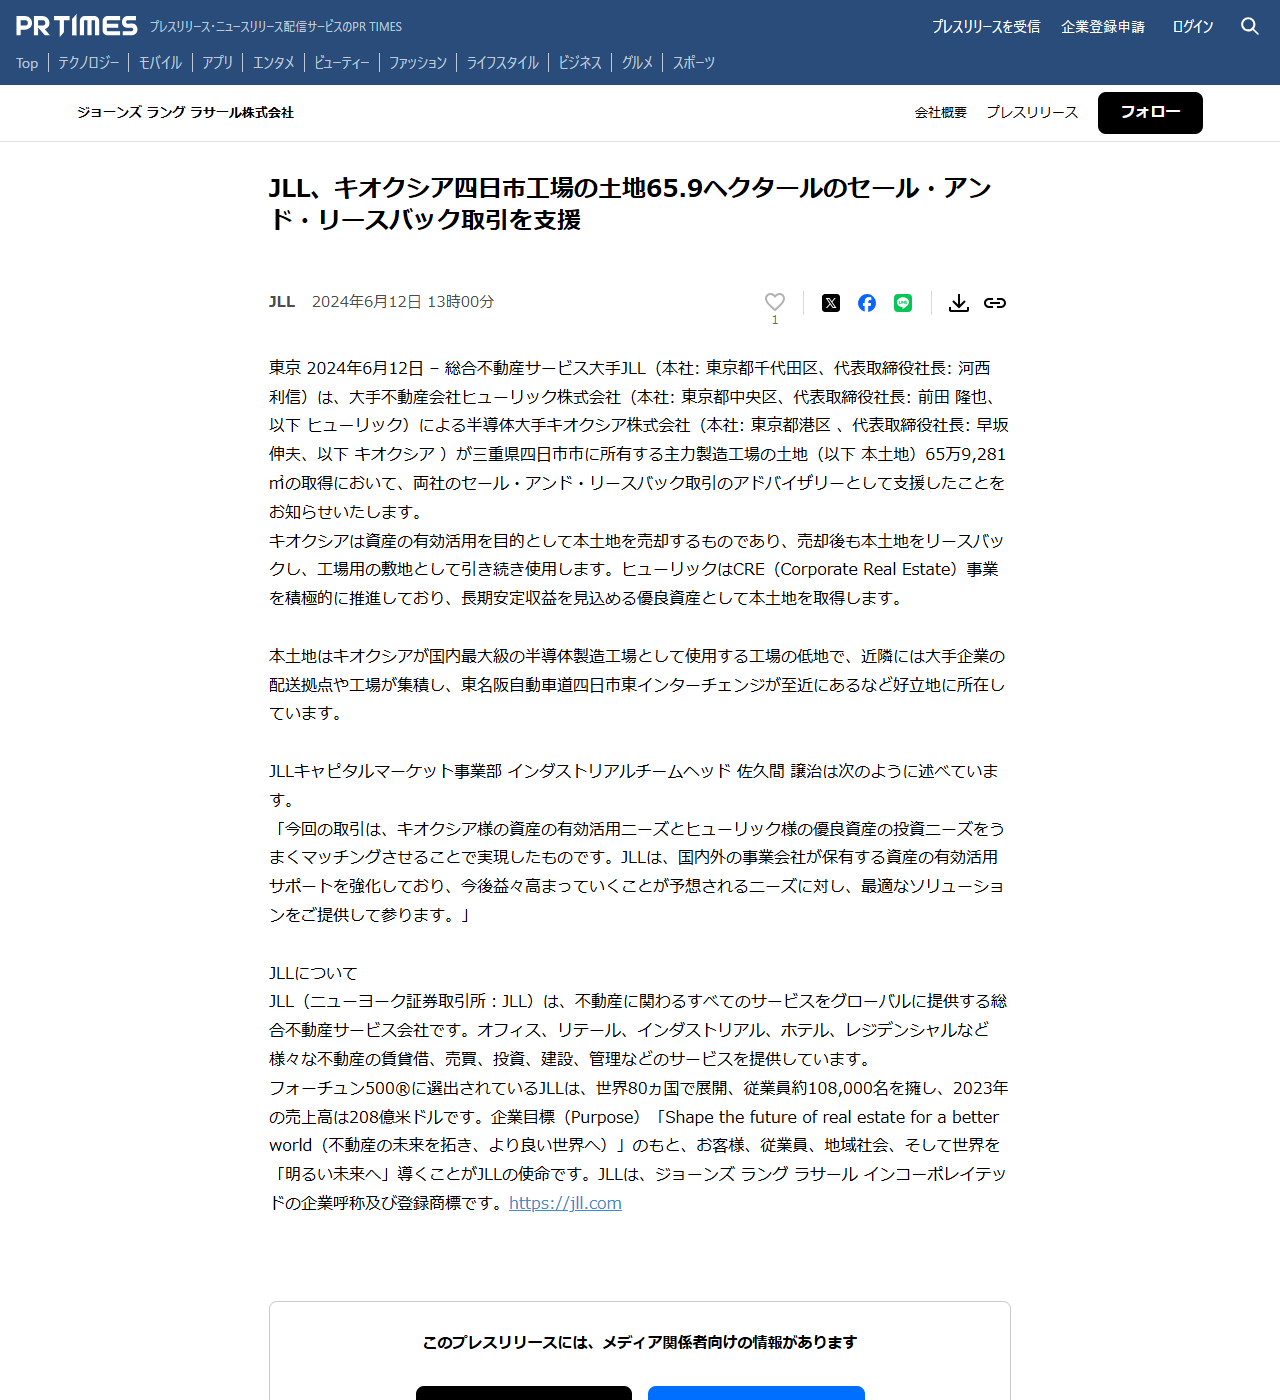
東京 2024年6月12日 – 総合不動産サービス大手JLL(本社: 東京都千代田区、代表取締役社長: 河西 利信)は、大手不動産会社ヒューリック株式会社(本社: 東京都中央区、代表取締役社長: 前田 隆也、以下 ヒューリック)による半導体大手キオクシア株式会社(本社: 東京都港区 、代表取締役社長: 早坂 伸夫、以下 キオクシア )が三重県四日市市に所有する主力製造工場の土地(以下 本土地)65万9,281㎡の取得において、両社のセール・アンド・リースバック取引のアドバイザリーとして支援したことをお知らせいたします。
出典:JLL「JLL、キオクシア四日市工場の土地65.9ヘクタールのセール・アンド・リースバック取引を支援」(PR TIMES、2024年6月12日)
対象が土地だけだと、効く法律が変わる
個人の自宅リースバックでは、土地と建物をまとめて売り、建物を借り直します。このとき働くのは借地借家法の第3章、建物賃貸借の規定です。今回の取引は土地だけの売買で、建物は売られていません。工場の建物はキオクシアが持ったまま、その敷地を借りる形になります。
借地借家法2条1号は、借地権を「建物の所有を目的とする地上権又は土地の賃借権」と定義しています。自社の工場建物を建てたままその土地を借りるのですから、この定義に当てはまります。つまり、建物賃貸借ではなく借地権の話になります。
| 比べる点 | 自宅のリースバック(建物を借りる) | 土地のセール・アンド・リースバック(土地を借りる) |
|---|---|---|
| 適用される規定 | 借地借家法 第3章 建物賃貸借 | 借地借家法 第2章 借地(2条1号の借地権) |
| 存続期間 | 期間の定めは契約次第。1年未満は期間の定めがないものとみなされる(29条1項) | 原則30年。契約でこれより長い期間を定めたときはその期間(3条) |
| 更新後の期間 | 26条1項により、従前と同一の条件で更新したものとみなされる場合がある | 最初の更新は20年、その後は10年(4条) |
| 更新のない類型 | 定期建物賃貸借(38条)。公正証書による等書面が必要 | 事業用定期借地権等(23条)。契約は公正証書によらなければならない(同条3項) |
| 建物を建てる主体 | 建物は買主の所有物になる | 建物は借地権者(売主)の所有物のまま |
| 売却代金の消費税 | 土地部分は非課税、建物部分は課税(消費税法別表第二第1号) | 土地の譲渡なので非課税(同号) |
| 賃料の消費税 | 住宅の貸付けは非課税(別表第二第13号)。店舗など事業用は課税 | 土地の貸付けは原則非課税(別表第二第1号) |
事業用の土地を長く使い続けるための枠組み
工場の敷地は、簡単には移せません。借りる側にとって、どれだけの期間その土地を使えるかは事業の前提そのものです。借地借家法は、この長さについて三つの型を用意しています。
普通の借地権(3条・4条)
存続期間は30年。契約でこれより長く定めたときはその期間になる。更新の場合、最初の更新は20年、その後は10年。
事業用定期借地権(23条1項)
専ら事業の用に供する建物(居住用を除く)の所有を目的とし、存続期間を30年以上50年未満として設定する場合に、契約の更新や建物の築造による期間の延長がなく、建物買取請求をしないこととする旨を定められる。
短期の事業用定期借地権(23条2項)
同じく事業用建物の所有を目的とし、存続期間を10年以上30年未満として設定する場合。3条から8条まで、13条、18条が適用されない。

23条3項は、これらの借地権を設定する契約について「公正証書によってしなければならない」と定めています。書面であればよいのではなく、公正証書でなければ効力が生じない点が、定期建物賃貸借(38条1項は「公正証書による等書面によって」)との違いです。
今回の取引でどの型が使われたかは、公表された資料からは分かりません。プレスリリースには賃貸借の種類も期間も賃料も書かれていません。「引き続き使用します」という記載があるだけです。当事者間の契約条件は公表の対象になっていないため、ここで型を推測することはできません。
この取引から、個人の自宅リースバックに持ち帰れること
規模も対象も違いますが、構造から読み取れる共通点はあります。
| 読み取れること | この取引での現れ方 | 自宅のリースバックに置き換えると |
|---|---|---|
| 買主は賃料で回収する | ヒューリックは「長期安定収益を見込める優良資産」として取得したと説明している | 売却価格を高くすれば、買主が回収する賃料も高くなる。価格と家賃は組で見る |
| 使い続けられる年数が取引の核心 | 売却後も工場用の敷地として引き続き使用すると明記されている | 何年住めるかは賃貸借契約の種類で決まる。売却価格より先に確認する |
| 立地が価格を決める | 近隣に大手企業の配送拠点や工場が集積し、インターチェンジが至近にあると説明されている | 買主が再販や賃貸を見込める物件かどうかが査定額を左右する |
| 仲介者の立場を確かめる | JLLは両社のアドバイザリーとして関与している。買主ではない | 窓口になっている会社が買主なのか媒介なのかを最初に確かめる |
自宅のリースバックで売却価格と家賃がどう決まるかはリースバックの家賃はどう決まるか、住み続けられる年数を決める契約の種類は普通借家と定期借家の違いにまとめています。事業用の建物を借り直す場合の注意点は店舗のリースバックとテナント契約で扱いました。
法人がセール・アンド・リースバックをするときの税務と会計
法人の取引では、売却として扱われるかどうかがまず問題になります。税務上、一定の要件に当たるセール・アンド・リースバックは、売買ではなく金銭の貸借として扱われることがあります。判定の条件はセール・アンド・リースバックとはで条文から確認しています。
会計の側では、2027年4月1日以後に開始する事業年度から新しいリース会計基準が適用されます。新しい基準では借手もリースを資産と負債に計上するため、売って借り直しても貸借対照表から資産が消えるとは限りません。詳しくはリースバックの減価償却と会計処理にまとめました。
消費税については、今回のように土地だけを売る取引であれば、消費税法別表第二第1号により土地の譲渡は非課税です。建物を含めて売る場合は、建物部分が課税の対象になります。場面ごとの切り分けはリースバックに消費税はかかるかで扱っています。
このニュースで確認できないこと
報道やプレスリリースを読むときは、書かれていないことを書かれているように読まないことが大切です。この発表について、公表された資料から確認できないのは次の点です。
| 確認できないこと | なぜ重要か |
|---|---|
| 売買金額 | 面積は公表されているが、単価も総額も示されていない |
| 賃貸借の種類と存続期間 | 普通の借地権か事業用定期借地権かで、更新の有無と期間が変わる |
| 賃料の額と改定の条件 | 売主の固定費に直接効く。長期の取引ほど改定の条項が意味を持つ |
| 買戻しの定めの有無 | 将来自社で持ち直す選択肢があるかどうかが変わる |
| 建物の扱い | 売却の対象は土地とされている。建物をどう扱うかは記載がない |
個人の自宅リースバックでも同じことが言えます。広告や記事に載っている情報だけで条件は判断できません。提示を受けた書面で確かめる項目はリースバックで後悔しないためにに、同じ条件で複数社から出させる手順はリースバックの相見積もりにまとめました。