
「車もリースバックできる」という案内を見て、自宅のリースバックと同じ仕組みだと思うと判断を誤ります。売って、そのまま使い続けて、毎月払うという形は似ていますが、適用される法律が違うため、住み続ける・使い続ける権利の強さがまったく別物です。ここでは、自宅と車で何がどう変わるのかを、借地借家法・民法・道路運送車両法・地方税法の条文で分けます。各社の商品条件や買取相場は公表状況がばらばらなので扱いません。
この記事の要点
- 借地借家法は建物の賃貸借と借地について定める法律です(同法1条)。車の賃貸借には適用されません。
- 自宅なら、更新のみなし・更新拒絶の正当事由・借賃増減請求権が働きます。車の賃貸借にはこれに当たるものがありません。
- 名義の移り方も違います。登録を受けた自動車の所有権の得喪は、登録を受けなければ第三者に対抗できません(道路運送車両法5条1項)。
- 所有者が変わったら、新所有者は15日以内に移転登録を申請しなければなりません(同法13条1項)。
- 自動車税は所有者に課されます(地方税法146条1項)。売った側の負担ではなくなります。
- 家賃は住宅の貸付けとして消費税が非課税ですが、車のリース料は住宅ではないので課税です。
名前が同じでも、効いている法律が違う
自宅のリースバックで「住み続けられる」と言えるのは、建物の賃貸借に特別の定めを置いた法律があるからです。
借地借家法 第一条(趣旨) この法律は、建物の所有を目的とする地上権及び土地の賃借権の存続期間、効力等並びに建物の賃貸借の契約の更新、効力等に関し特別の定めをするとともに、借地条件の変更等の裁判手続に関し必要な事項を定めるものとする。
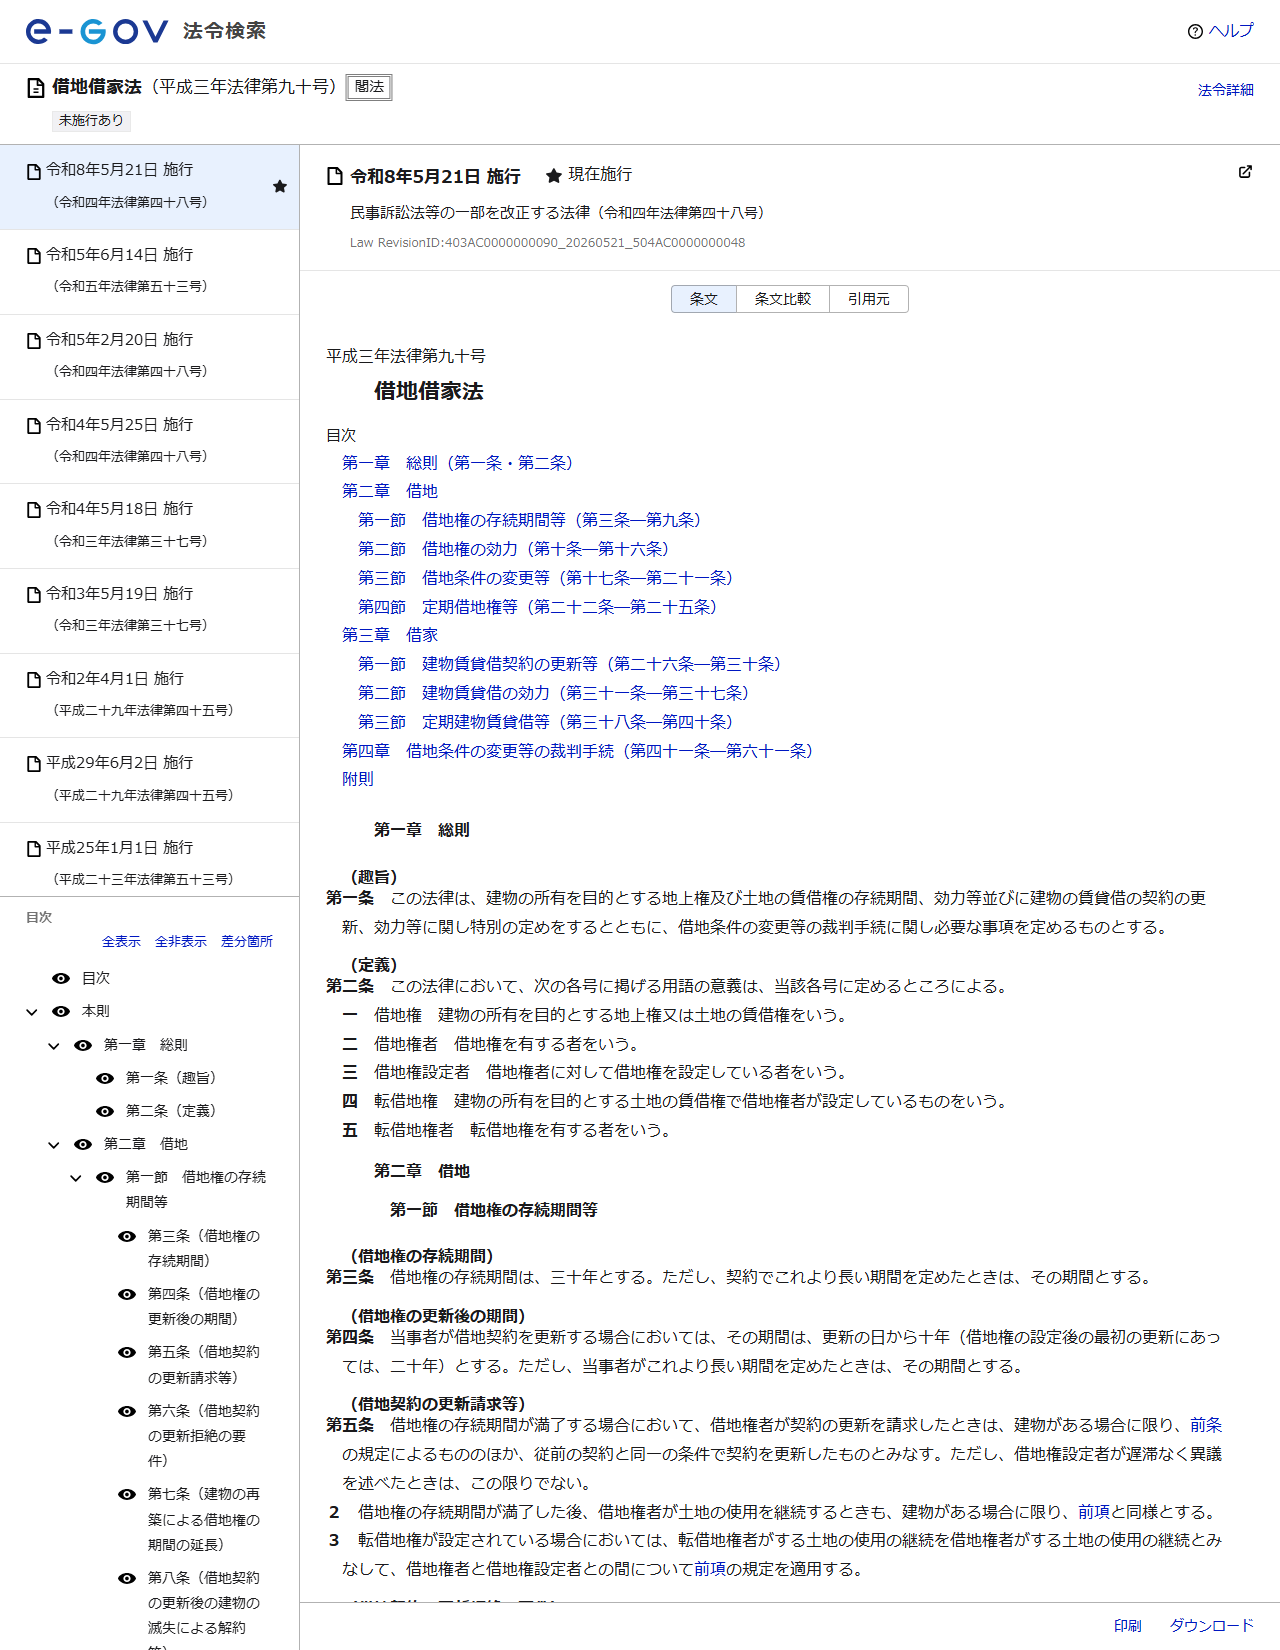
条文が対象にしているのは借地と建物の賃貸借です。自動車は建物ではないので、この法律は関係しません。車を売って借り続ける契約に適用されるのは、民法の賃貸借の規定と、当事者が結んだ契約の条項だけです。
この差が、どこに効いてくるのかを並べます。
| 見る点 | 自宅のリースバック | 車のリースバック |
|---|---|---|
| 根拠法 | 民法の賃貸借+借地借家法の特則 | 民法の賃貸借のみ |
| 期間満了時 | 通知をしなければ更新したものとみなされる(借地借家法26条1項) | 契約の定めによる。法律上の更新のみなしは無い |
| 貸主から終わらせる | 更新拒絶・解約申入れに正当の事由が必要(28条) | 契約の定めによる |
| 料金の増減 | 借賃増減請求権がある(32条) | 契約の定めによる |
| 借主に不利な特約 | 一定の規定に反するものは無効(30条・37条) | 民法の一般原則によるほかは契約の定めによる |
| 対抗要件 | 建物の引渡しがあれば登記がなくても対抗できる(31条) | 自動車の所有権は登録が対抗要件(道路運送車両法5条1項) |
表の2行目から4行目は、自宅なら法律が最低線を引いているのに、車では契約書がすべてを決めるという意味です。車のリースバックを検討するなら、契約期間・中途解約の可否と違約金・料金改定の条項を、自分で読み切る必要があります。
名義の移り方と、移った後の義務
不動産は登記が権利変動の公示です。自動車には別の仕組みがあります。
道路運送車両法 第五条第一項 登録を受けた自動車の所有権の得喪は、登録を受けなければ、第三者に対抗することができない。
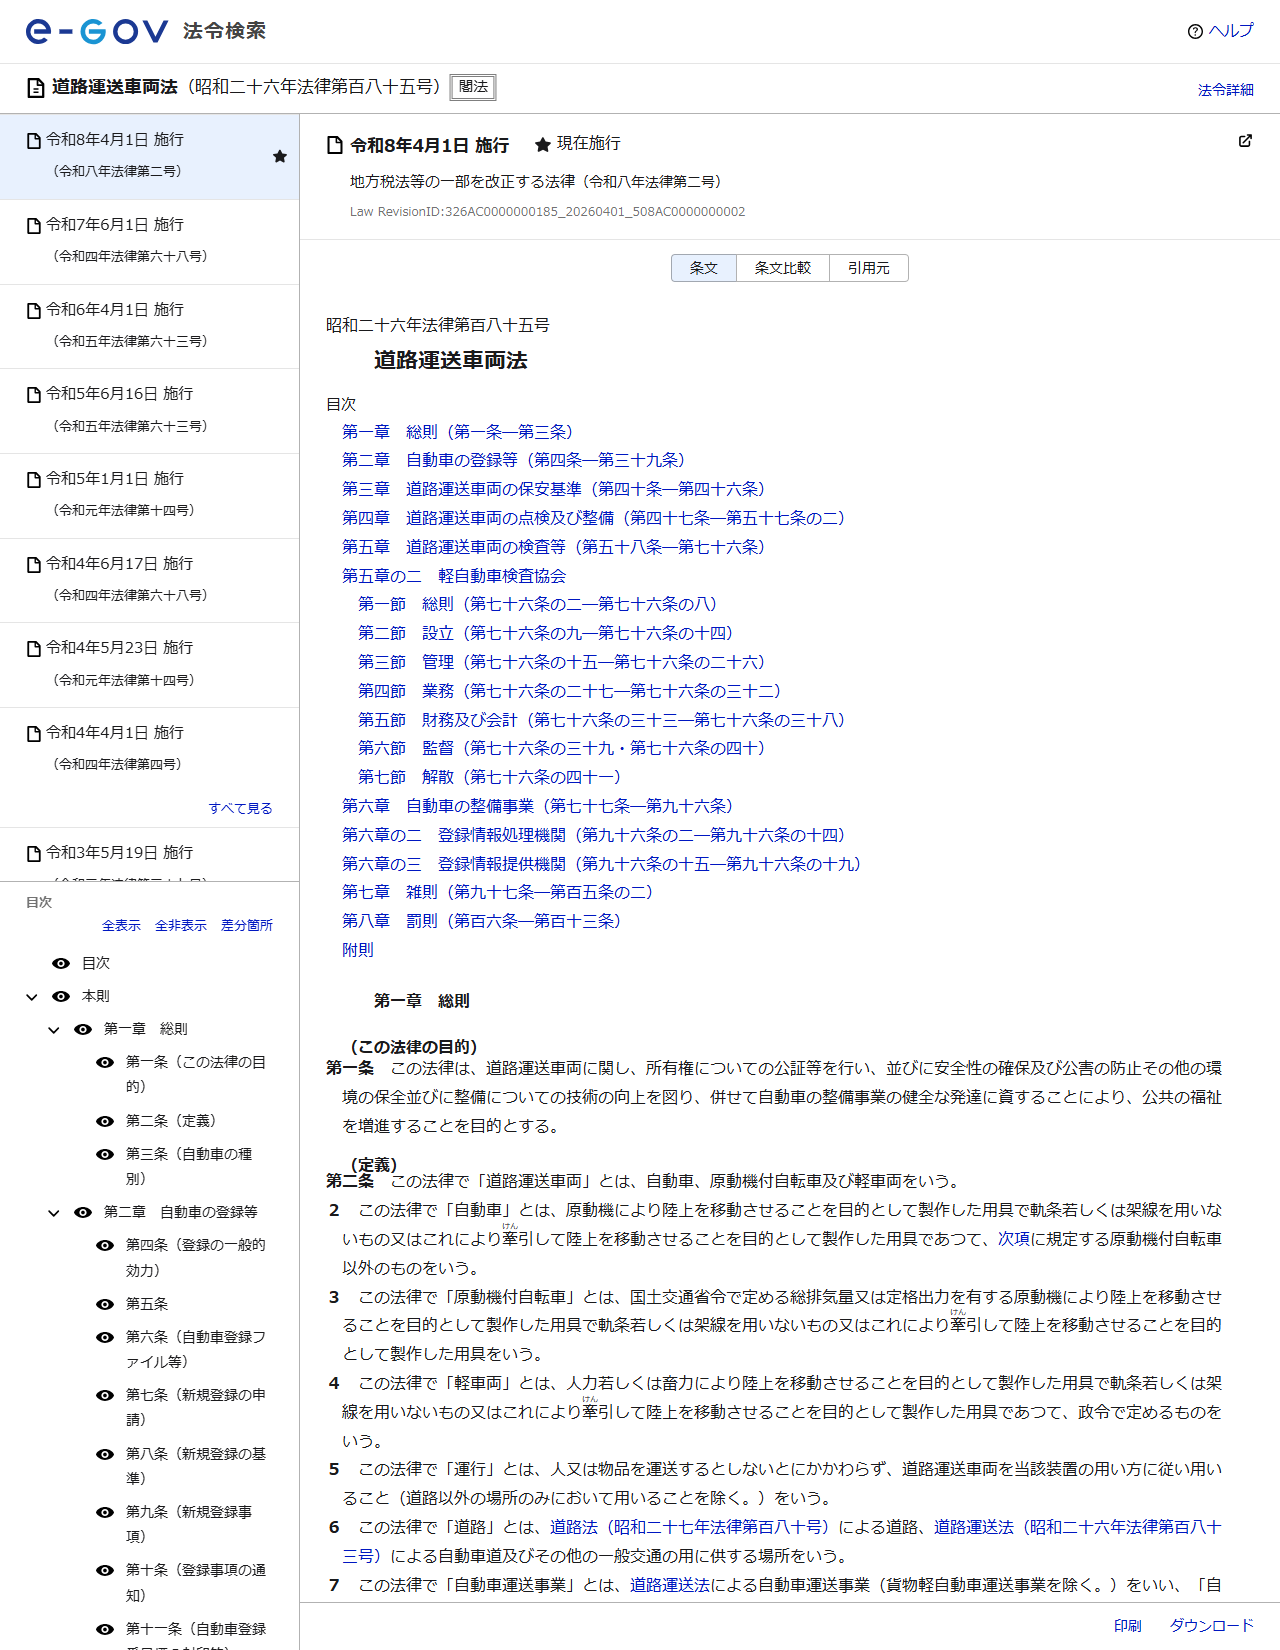
そして、所有者が変わったときの手続きにも期限があります。新規登録を受けた自動車について所有者の変更があったときは、新所有者はその事由があった日から15日以内に移転登録の申請をしなければならないとされています(13条1項)。車検証の所有者欄と使用者欄が分かれるのは、この登録制度があるためです。リースバック後は、所有者欄がリース会社、使用者欄が自分という形になるのが通常です。
自宅の場合は所有権移転の登記が入ります。買主が賃貸人であることを借主に対抗するには登記が必要という規定もあります(民法605条の2第3項)。手続きの重さは違いますが、名義が移った事実を外から分かる形にしておかないと権利がぶつかるという構造は同じです。
税金の形も入れ替わる
所有者でなくなると、所有者にかかる税から外れます。自動車税は自動車に対し、主たる定置場所在の道府県において、その所有者に課されます(地方税法146条1項)。売って所有者でなくなれば、以後の自動車税はリース会社の負担です。ただし、売買契約で売主が所有権を留保している場合は、買主を所有者とみなして課税されます(147条1項)。所有権留保付きのローンが残っている車では、ここの扱いを先に確かめてください。
消費税では逆に負担が増えます。住宅の貸付けは非課税とされているため(消費税法別表第二第13号)、自宅のリースバックで払う家賃に消費税は乗りません。車は住宅ではないので、この非課税の枠に入らず、リース料には消費税がかかります。金額を比べるときは、税込みか税抜きかを最初にそろえる必要があります。消費税の考え方はリースバックに消費税はかかるのかに条文ごとに書きました。
| 税目 | 自宅 | 車 |
|---|---|---|
| 毎年の保有税 | 固定資産税・都市計画税。売却後は買主の負担(地方税法343条・359条) | 自動車税。所有者に課税(146条1項)。所有権留保があれば買主とみなす(147条1項) |
| 毎月払うものへの消費税 | 家賃は非課税(消費税法別表第二第13号) | リース料は課税 |
| 売ったときの所得 | 譲渡所得。所有期間で税率が変わる | 生活用動産の譲渡は原則として課税されないが、資産の種類と用途で扱いが分かれる |
| 契約書の印紙 | 不動産の譲渡に関する契約書は第1号の1文書 | 自動車の売買契約書は課税文書に当たらないのが原則 |
自宅側の税の扱いはリースバックの税金と確定申告にまとめています。事業用の資産をまとめて売って借り戻す形は、会計と税務の扱いが別に定められているのでセール・アンド・リースバックの税法上の扱いを参照してください。
「住み続けられる」に当たるものが、車には無い
自宅のリースバックで読者が知りたいのは、結局のところ何年住めるのかです。そこは賃貸借契約の種類で決まり、普通借家なら更新のみなしと正当事由が働き、定期借家なら書面での契約と事前説明書面がそろって初めて更新が無い形になります。詳しくは定期借家契約とはに書きました。
車の賃貸借には、この最低線がありません。期間が満了したらどうなるか、途中でやめられるか、やめたらいくら払うのか、料金を上げられたときに争えるか。すべて契約条項の書き方次第です。「車も同じようにリースバックできます」という説明を受けたら、同じなのは売って使い続けるという形だけで、守られ方は同じではないと考えたほうが安全です。
国土交通省が令和4年6月24日に公表した「住宅のリースバックに関するガイドブック」も、対象は住宅です。車の取引にそのまま当てはめられる公的な手引きは、同省の報道発表の中には見当たりません。
どちらの話をしているのかを先に決める
自宅を現金化して住み続けたい
見る法律借地借家法26条・28条・32条・38条、民法605条の2。
決め手賃貸借契約が普通借家か定期借家か。売却価格と家賃はセットで決まる。
車を現金化して乗り続けたい
見る法律民法の賃貸借、道路運送車両法の登録、地方税法146条・147条。
決め手契約書の期間・中途解約・料金改定・違約金の条項。ローンの所有権留保が残っていないか。
事業の資産をまとめて現金化したい
見る法律法人税法・会計基準上のリース取引の扱い。
決め手売却益の計上と、リース料の損金算入がどう扱われるか。
住宅ローンの返済が苦しい
見る順番まず金融機関に返済条件の変更を相談し、そのうえで売却系の手段を比べる。
決め手残債と査定額の関係。手段が残っているうちに動くほど選べる幅が広い。
車のリースバックを検討するときの順番
- 車検証の所有者欄を見る
所有者が自分でなければ、そのままでは売れない。信販会社やディーラーの名義なら所有権留保が残っている。
- ローンの残債を確かめる
残債が買取額を上回れば、不足分を用意しない限り所有権留保は外れない。
- 契約期間と中途解約の条項を読む
借地借家法の保護が無いぶん、ここが唯一の拠りどころになる。違約金の計算方法まで見る。
- 料金の改定条項を読む
改定の要件と手続きが書かれているか。書かれていなければ、どうなるのかを書面で確認する。
- 税込みか税抜きかをそろえて比べる
リース料には消費税がかかる。自宅の家賃と同じ感覚で比べない。
- 移転登録の手続きと期限を確認する
所有者の変更から15日以内に新所有者が移転登録を申請する(道路運送車両法13条1項)。誰がいつ手続きするのかを決めておく。
よくある質問
車のリースバックにも借地借家法は使えますか
使えません。借地借家法は借地と建物の賃貸借について特別の定めを置く法律です(同法1条)。自動車の賃貸借は対象外で、民法の賃貸借の規定と契約の条項によることになります。
ローンが残っている車でも利用できますか
車検証の所有者欄が信販会社やディーラーになっている場合、所有権留保が付いています。残債を完済して所有権が自分に移らなければ売却できません。なお、所有権留保がある間の自動車税は、買主を所有者とみなして課税されます(地方税法147条1項)。
売ったあとの自動車税は誰が払いますか
自動車税は所有者に課されます(地方税法146条1項)。所有権がリース会社へ移れば、以後の納税義務者はリース会社です。ただしリース料に含める形で実質的に負担する設計になっていることがあるため、料金の内訳を確認してください。
リース料に消費税はかかりますか
かかります。消費税が非課税とされているのは住宅の貸付けで(消費税法別表第二第13号)、自動車の賃貸借はこれに当たりません。
自宅と車の両方を検討しています。どちらから見ればよいですか
金額の大きさと、失ったときの影響で決まります。自宅は住み続けられる年数が法律で下支えされている一方、手放したあとに買い戻せる保証はありません。判断の前提はリースバックとは何かを国土交通省の定義から見る記事にまとめています。
この記事で確認した一次情報
- e-Gov法令検索「借地借家法」(平成三年法律第九十号)1条・26条・28条・30条・31条・32条・37条・38条:https://laws.e-gov.go.jp/law/403AC0000000090
- e-Gov法令検索「道路運送車両法」(昭和二十六年法律第百八十五号)4条・5条・13条:https://laws.e-gov.go.jp/law/326AC0000000185
- e-Gov法令検索「地方税法」(昭和二十五年法律第二百二十六号)146条・147条・343条・359条:https://laws.e-gov.go.jp/law/325AC0000000226
- e-Gov法令検索「消費税法」(昭和六十三年法律第百八号)別表第二第13号:https://laws.e-gov.go.jp/law/363AC0000000108
- 国土交通省 報道発表資料「住宅のリースバックに関するガイドブック」を公表しました(令和4年6月24日):https://www.mlit.go.jp/report/press/house02_hh_000174.html