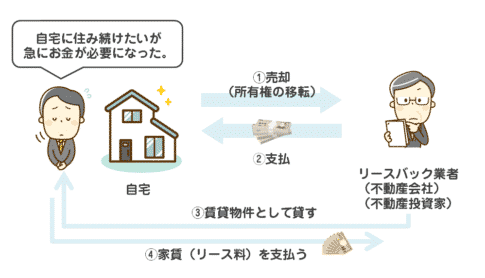
借金の整理を考えているときに、自宅を売って資金を作れるリースバックは魅力的に見えます。住み続けられて、まとまったお金が入る。それで債務を減らせるなら一石二鳥だ、という説明を見かけます。
ところが順番を間違えると、使えたはずの制度が使えなくなります。とくに住宅ローンが残っている場合、先に売ってしまうと個人再生の住宅ローン特則が使えません。条文が「再生債務者が所有し」と書いているためです。ここでは民事再生法の条文をもとに、リースバックと債務整理の関係を整理します。
リースバックは債務整理の手続ではありません。資金を作る方法のひとつで、作った資金を返済に充てられるという関係にとどまります。
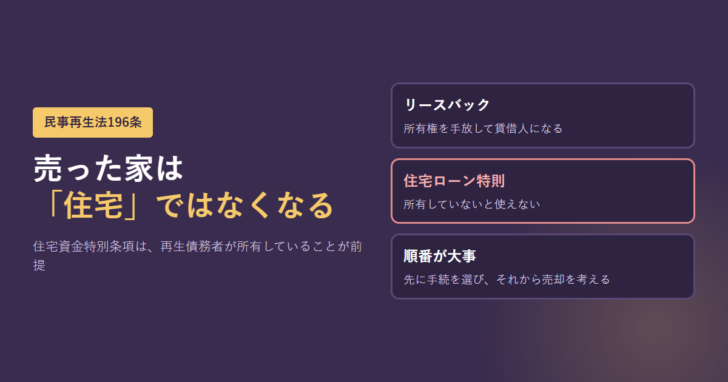
個人再生の住宅ローン特則が対象にする「住宅」は、個人である再生債務者が所有し、自己の居住の用に供する建物です(民事再生法196条1号)。売却すれば、この定義から外れます。
手続の中で財産を処分すると、否認や偏頗弁済の問題になり得ます。順番は、売る前に専門家へ相談するのが安全です。
リースバックは債務整理の手続ではない
まず言葉の整理からです。債務整理と呼ばれるものには、裁判所を使う手続と使わない交渉があります。裁判所を使うのが破産と民事再生(個人再生)、使わないのが債権者との任意の交渉です。どちらも、債務そのものをどう扱うかを決める枠組みです。
リースバックは自宅の売買と賃貸借の組み合わせで、債務の扱いを決める仕組みではありません。売却代金を返済に回すことはできますが、それは「お金を作って返した」という話であって、債務の減額や免除とは別です。リースバックの制度としての定義はリースバックとは?国土交通省の定義で整理しています。
「リースバックは債務整理の一種」という説明を見かけたら、少し立ち止まってください。売っても債務が残るなら、残った債務をどう処理するかは別に決める必要があります。売却だけで解決したつもりになるのが、いちばん危ない誤解です。
| 手続 | 裁判所を使うか | 債務はどうなるか | リースバックとの関係 |
|---|---|---|---|
| 破産 | 使う | 免責が認められれば支払義務が免れる | 手続の前後の財産処分が問題になり得る |
| 個人再生 | 使う | 再生計画により債務が変更される | 売ると住宅ローン特則の対象から外れる |
| 債権者との任意の交渉 | 使わない | 合意した範囲で条件が変わる | 売却代金を原資にできる |
| リースバック | 使わない | 債務そのものは変わらない | 資金を作る方法。手続ではない |
4行目が要点です。リースバックの行だけ、債務の扱いを変える力を持っていません。他の3つと同じ列に並べると分かりやすくなります。
住宅ローンが残っているなら、順番が決定的
個人再生には住宅ローン特則(住宅資金特別条項)があります。住宅ローンだけは減額せずに払い続け、そのかわり家を手放さずに済ませる仕組みです。その対象となる「住宅」の定義が、リースバックとの関係を決めます。
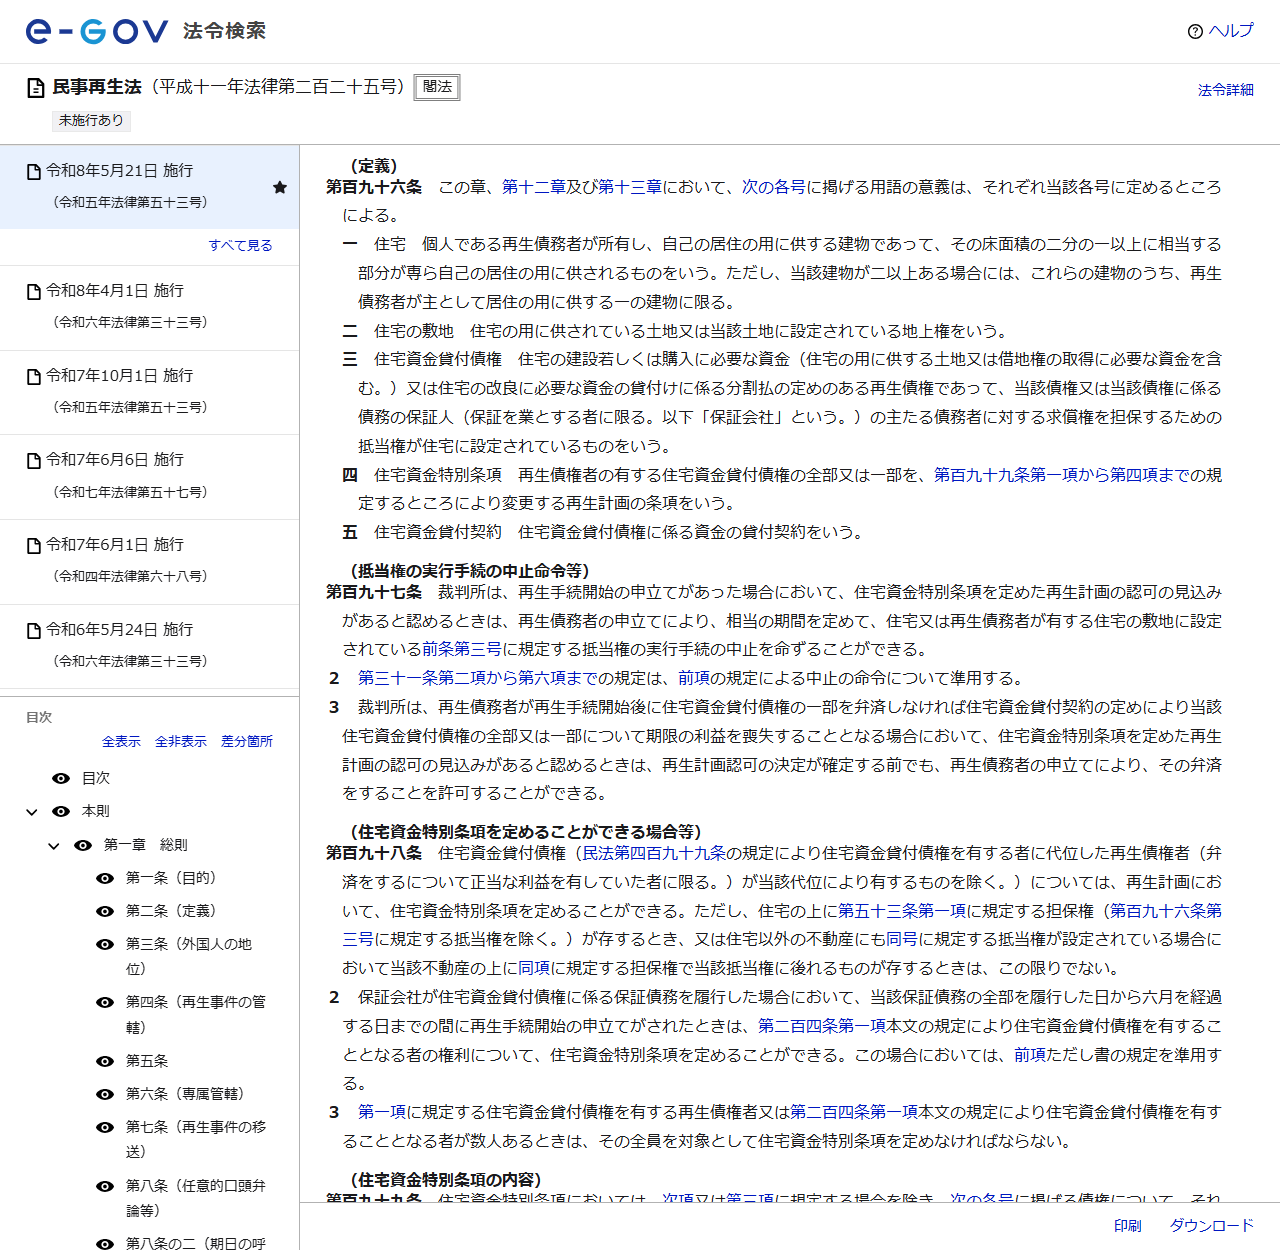
「住宅 個人である再生債務者が所有し、自己の居住の用に供する建物であって、その床面積の二分の一以上に相当する部分が専ら自己の居住の用に供されるものをいう。」
民事再生法 第196条第1号
所有していることが前提です。リースバックで売れば所有者ではなくなり、この定義に当てはまらなくなります。つまり先に売ってから個人再生を申し立てても、住宅ローン特則は使えません。売った時点で、守るべき「住宅」が存在しないからです。
逆に、先に個人再生を申し立てて住宅ローン特則を使うなら、家は手元に残ります。この場合はリースバックをする必要がありません。どちらの道を選ぶかを最初に決める、という順番になります。
競売が迫っているときに使える中止命令
返済が滞って抵当権が実行されそうな段階でも、打てる手があります。民事再生法197条1項は、裁判所が、住宅資金特別条項を定めた再生計画の認可の見込みがあると認めるときは、再生債務者の申立てにより、相当の期間を定めて、住宅または再生債務者が有する住宅の敷地に設定されている抵当権の実行手続の中止を命ずることができるとしています。
同条3項は、再生手続開始後に住宅ローンの一部を弁済しないと期限の利益を失う場合について、再生計画認可の決定が確定する前でも、申立てにより弁済を許可できると定めています。手続の途中で契約が壊れないようにする仕組みです。
これらはいずれも「住宅ローン特則を使う前提」が必要です。売ってしまえば使えません。急いで売る前に、この選択肢が残っているかを確かめる価値があります。抵当権が付いた家を売る場合の順番はリースバックと抵当権で整理しています。
住宅ローン特則が使えない場合もある
198条1項ただし書は、住宅ローン特則を使えない場合を定めています。住宅の上に、住宅ローンのための抵当権以外の担保権が存するとき。または、住宅以外の不動産にも住宅ローンのための抵当権が設定されている場合において、その不動産の上に、その抵当権に後れる担保権が存するときです。
| 状況 | 住宅ローン特則 | 根拠 |
|---|---|---|
| 住宅ローンの抵当権だけが付いている | 定められる | 民事再生法198条1項本文 |
| 事業資金などの別の抵当権も付いている | 定められない | 同項ただし書 |
| すでに売却して所有者でなくなった | 対象の「住宅」がない | 196条1号 |
| 保証会社が代位弁済して6か月以内に申立て | 定められる | 198条2項 |
| 住宅ローンの債権者が複数いる | 全員を対象にする必要がある | 198条3項 |
2番目の行は見落とされがちです。自宅を事業資金の担保にも入れている場合、住宅ローン特則は使えません。この場合は、リースバックを含めた売却が現実的な選択肢になることもあります。どの条文に当たるかで結論が変わるため、登記事項証明書で担保の状況を確かめることが出発点になります。
売る前に確かめる順番
判断の順番を整理します。どれも登記と契約書で確かめられることです。
1
住宅ローンが残っているかを確かめる
残っていないなら、住宅ローン特則の論点は出ません。売却代金の使い道の問題になります。
2
登記で担保の状況を見る
住宅ローン以外の抵当権が付いていれば、198条1項ただし書で特則が使えません。
3
売却価格が残債を超えるかを試算する
超えないなら抵当権を外せません。任意売却の枠組みで債権者の同意が要ります。
4
手続を選んでから売却を考える
先に売ると選択肢が減ります。申立てを検討しているなら、売る前に相談してください。
相談先の切り分けは、苦情なのか法令違反なのか争いなのかで変わります。リースバックの相談先はどこ?で窓口ごとに整理しています。
| 項目 | 任意売却 | リースバック |
|---|---|---|
| 売ったあと住めるか | 原則として引っ越す | 賃借人として住み続ける |
| 残債が売却価格を上回るとき | 債権者の同意を得て進める | 抵当権を外せないと成立しない |
| 買い手 | 第三者 | リースバック事業者など |
| 売却後の支払い | 残債の返済のみ | 残債の返済に加えて家賃 |
2つは別の仕組みですが、重なる場面があります。残債が売却価格を上回る状態では、どちらも債権者の同意なしには進みません。売却後の支払いに家賃が乗る点は、返済計画を立てるときに落とさないでください。
売却代金の扱いにも注意がいる
手続を申し立てる前後に財産を処分すると、その処分が後から問題にされることがあります。民事再生法は第六章第二節に否認権の規定を置いており、破産法にも同様の制度があります。特定の債権者にだけ返済することも、偏頗弁済として争われる余地があります。
この記事では、個別の事案でどう判断されるかまでは扱いません。具体的な見通しは、手続を扱う弁護士や司法書士に確かめてください。売却を進めてしまってから相談すると、選べる道が減ります。
よくある質問
リースバックで得たお金を返済に使えますか
売却代金の使い道そのものに制限はありません。ただし手続の前後の処分は否認や偏頗弁済の問題になり得るため、手続を検討しているなら先に相談してください。
売ってから個人再生を申し立てても住宅は守れますか
守る対象がありません。住宅ローン特則の「住宅」は再生債務者が所有する建物と定義されているため、売却後は当てはまりません(民事再生法196条1号)。
競売の通知が来ています。もう間に合いませんか
住宅資金特別条項を定めた再生計画の認可の見込みがあると認められる場合、裁判所が抵当権の実行手続の中止を命じられる規定があります(197条1項)。売る前に確認する価値があります。
事業の借入れでも自宅を担保にしています
住宅ローン以外の担保権が住宅に付いている場合、住宅ローン特則は定められません(198条1項ただし書)。別の道を検討することになります。
この記事が参照した一次情報
- 民事再生法(平成十一年法律第二百二十五号)第196条:住宅・住宅の敷地・住宅資金貸付債権・住宅資金特別条項の定義
- 同法 第197条:抵当権の実行手続の中止命令等
- 同法 第198条:住宅資金特別条項を定めることができる場合等