事業用のリースバックは、「何を売るか」で適用される法律が入れ替わります。建物を売れば借地借家法の建物賃貸借、土地だけを売れば借地権、機械や設備を売れば民法だけ。さらに、住宅向けに用意されている保護は事業用に及びません。このページは、資産の種類と立場ごとに何を確認すればよいかをまとめた入口です。
住宅向けとの違い、四点
借地借家法38条7項の中途解約は居住の用に供する建物で床面積200平方メートル未満のものに限られます。事業専用の建物では働きません。
住宅の貸付けを非課税とする消費税法別表第二第13号は店舗に及ばないため、事業用建物の賃料は課税取引になります。
国土交通省が2026年10月1日から施行する解釈・運用の考え方は住宅のリースバック取引を対象としています。
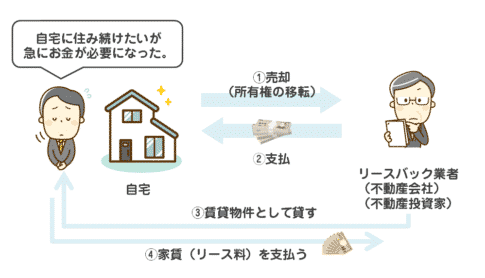
法人の取引では、税法が一連の取引を金銭の貸借として扱う場面があります。売買として処理できるとは限りません。
まず、売る資産の種類で分ける
| 売るもの | 売却後の立場 | 効く規定 | 詳しく読む |
|---|---|---|---|
| 土地と建物をまとめて | 建物の賃借人になる | 借地借家法 第3章 建物賃貸借(26条・28条・38条) | 店舗のリースバックとテナント契約 |
| 建物だけ | 建物の賃借人になる。敷地の権利関係は別に確認する | 同上。土地を借りている場合は借地権の扱いも見る | 同上 |
| 土地だけ | 借地権者になる。建物は自分の所有のまま | 借地借家法 第2章 借地(2条1号・3条・4条・23条) | リースバックで土地活用 |
| 機械・設備・車両など | 動産の賃借人になる | 民法のみ(601条・604条・606条)。借地借家法は適用されない | 動産のセール・アンド・リースバック |
| 自宅兼事務所 | 建物の賃借人になる。税務は按分 | 借地借家法と、所得税・消費税の按分の考え方 | 個人事業主のリースバック |
次に、自分の立場で分ける
事業用の物件では、所有者と実際に使っている人が別のことがあります。立場が違えば、確認する条文も変わります。
| 立場 | 取引で起きること | 確認する条文 |
|---|---|---|
| 自社で使う建物を売って借り直す | 所有者から賃借人になる | 借地借家法26条・28条・38条。定期建物賃貸借なら更新がない |
| テナントを入れたまま売る | 賃貸人の地位が買主へ移るのが原則。売主に残す合意もできる | 民法605条の2第1項・2項・3項・4項 |
| 借りている建物のオーナーが売った | 引渡しを受けていれば賃借権は新しい所有者にも通じる | 借地借家法31条。同条は37条の強行規定 |
| 又貸しした建物で営業している | もとの賃貸借が終われば転貸借も終わりうる | 借地借家法34条。通知の日から6か月を経過して終了する |
住宅向けの保護は、事業用には及ばない
借地借家法38条7項は、定期建物賃貸借でも賃借人の側から解約を申し入れられる場合を置いています。ただし条文は「居住の用に供する建物の賃貸借」で床面積が200平方メートル未満のものに限り、さらに転勤・療養・親族の介護その他のやむを得ない事情により生活の本拠として使うことが困難になったことを求めています。事業専用の建物には出番がありません。
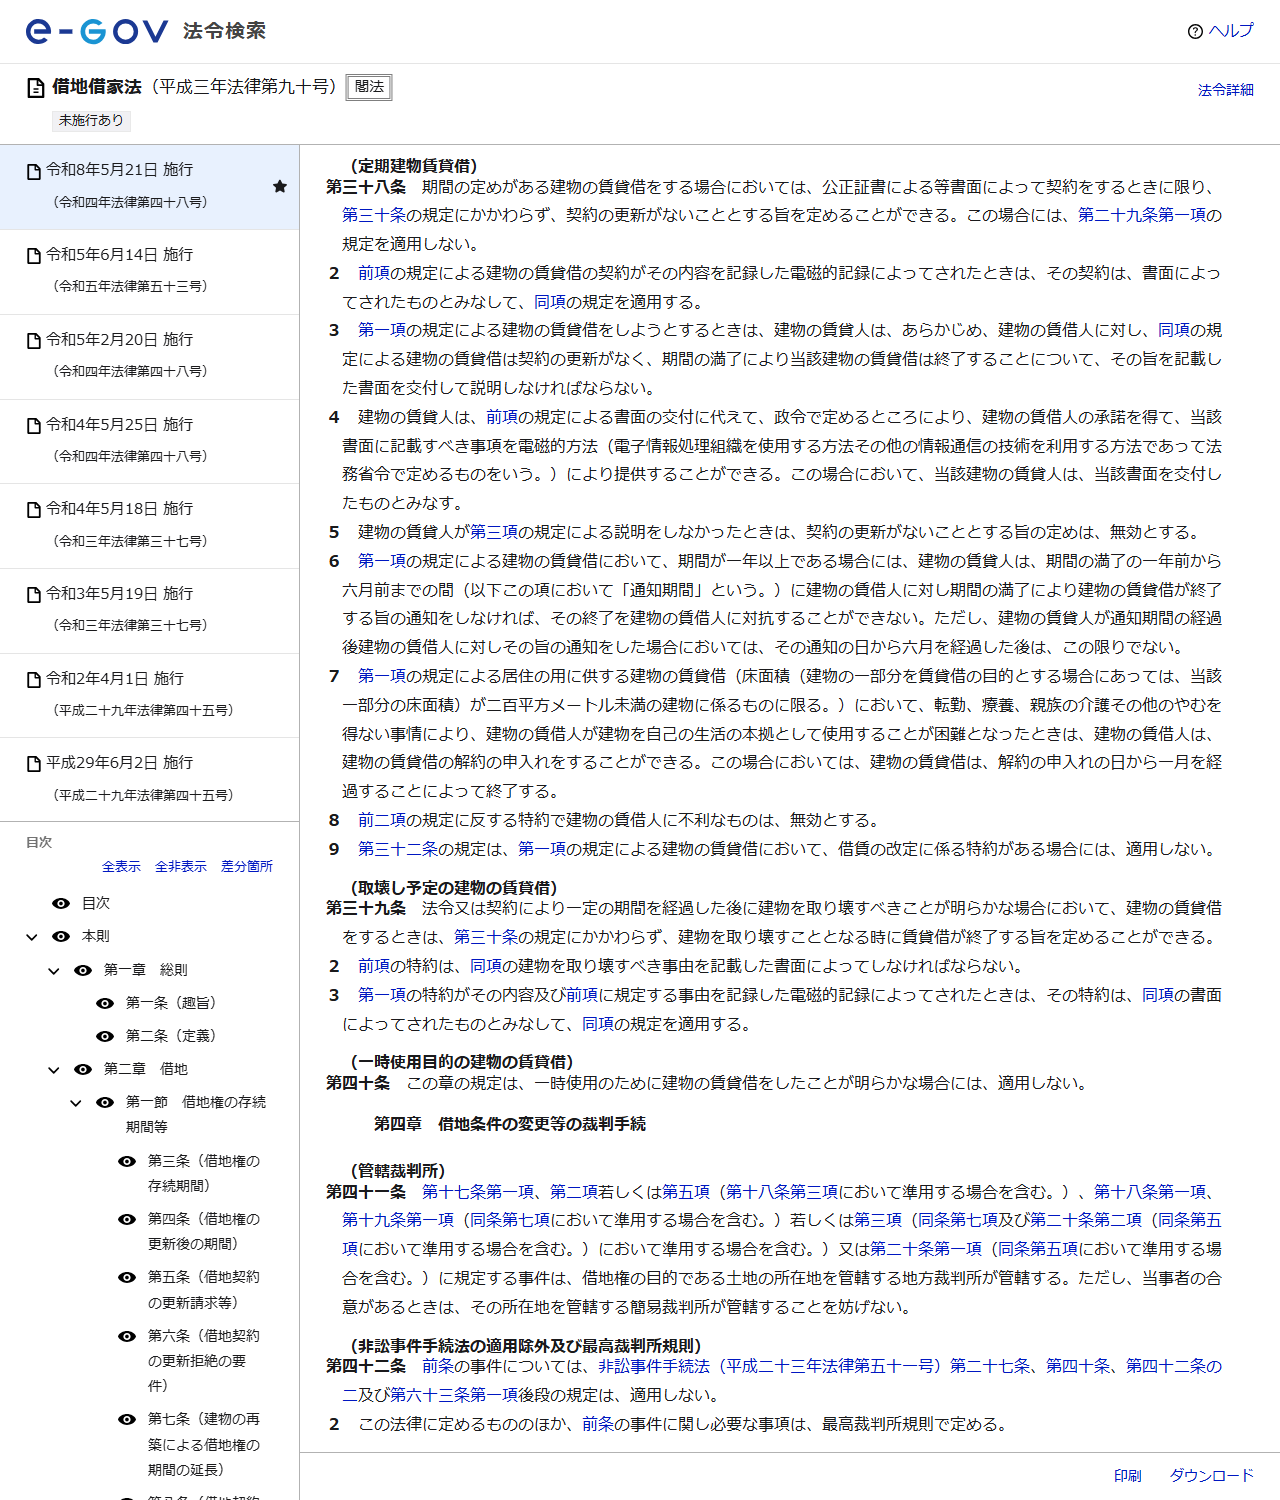
つまり、事業用の建物を定期建物賃貸借で借り直した場合、途中でやめられるかどうかは契約書の特約がすべてです。撤退や移転の可能性があるなら、中途解約条項と違約金の額を文言として残してもらう必要があります。また、借賃の改定に関する特約を置くと、32条の増減請求そのものが適用されなくなります(同法38条9項)。
国土交通省の解釈・運用の考え方は、名称のとおり住宅のリースバック取引を対象としています。事業用の建物だけを扱う取引に当然に及ぶものではありません。ガイドラインが業者に告げるよう求めている事項は、事業用では自分で確認する項目になります。内容はリースバックに国のガイドラインができたで整理しました。
税務と会計は、売買として扱われるかどうかから
STEP 1
売買として扱われるかを判定する
税法には、一連の取引が実質的に金銭の貸借であると認められるときに、売買はなかったものとして扱う規定があります。判定の条件はセール・アンド・リースバックとはで条文から確認できます。
STEP 2
消費税を場面ごとに分ける
土地の譲渡と貸付けは非課税(消費税法別表第二第1号)、建物の譲渡は課税。住宅の貸付けの非課税(同第13号)は事業用に及ばないため、店舗や事務所の賃料は課税取引になります。
STEP 3
会計の扱いを確認する
2027年4月1日以後に開始する事業年度から新しいリース会計基準が適用されます。借手がリースを資産と負債として計上する扱いになるため、売って借り直しても貸借対照表から資産が消えるとは限りません。リースバックの減価償却と会計処理で扱っています。
STEP 4
契約書の条項を固める
賃貸借の種類と期間、賃料改定、中途解約、造作の扱い、原状回復の範囲、買戻しの期限。事業用では法律が補ってくれる部分が少ないぶん、条項の重みが増します。
内装や厨房設備を入れている場合は、造作買取請求権(借地借家法33条)の扱いを確かめてください。33条は37条の強行規定に含まれていないため、行使しない旨の特約を有効に置くことができます。
資金調達の手段として比べるとき
事業用の資産を売って借り直すと、手元に現金が入る代わりに、毎月の賃料という固定費が増えます。借入と違って返済の義務は生じませんが、資産が手元から無くなります。損益への影響は、受け取る一時金だけでなく、契約期間にわたって払う賃料の総額と合わせて見てください。
| 比べる点 | 事業用のリースバック | 資産を持ったまま借りる場合 |
|---|---|---|
| 手元に入るもの | 売却代金。返済の義務はない | 借入金。返済の義務がある |
| 資産の扱い | 所有権が買主へ移る | 手元に残る。担保に入ることがある |
| 毎月の支出 | 賃料。契約期間にわたって続く | 元本と利息 |
| 使い続けられる年数 | 賃貸借契約の種類と期間で決まる | 自分の資産なので制約がない |
| 将来の取り戻し | 買戻しを契約で定めた場合に限る | もともと自分のもの |
| 会計の見え方 | 2027年4月1日以後開始の事業年度から、借手がリースを資産と負債として計上する | 資産と借入金が計上される |
売却価格を高くすれば賃料も上がります。売却価格だけを条件に選ぶと、賃料で戻ってくることになります。同じ条件で複数社から提示を受け、受け取る金額と賃料の総額を並べて判断してください。手順はリースバックの相見積もりにまとめています。
実際の取引はどう報じられているか
大規模な事例としては、2024年6月にJLLが発表した、キオクシアの四日市工場の土地65万9,281平方メートルをヒューリックが取得したセール・アンド・リースバックがあります。土地だけの売買で、売却後もキオクシアが工場用の敷地として使い続ける構造です。分析はこのニュースの記事にまとめました。
なお、対象物件として工場や倉庫を挙げている会社もあります。一建設は公式サイトで、戸建・マンション・収益物件・工場・倉庫など幅広い物件を取り扱い可能と記載しています。事業用を扱うかどうかは会社によって分かれるため、最初に確認してください。
よくある質問
事業用の建物でもリースバックはできますか
取引としては可能です。この38条7項による中途解約は、床面積200平方メートル未満の居住用建物だけが対象で、事業用の建物では使えません。中途解約は契約の特約次第になります。
店舗の家賃に消費税はかかりますか
かかります。住宅の貸付けを非課税とする消費税法別表第二第13号は、契約で人の居住の用に供することが明らかにされている貸付けが対象で、店舗や事務所は含まれません。
テナントが入ったまま売ることはできますか
できます。対抗要件を備えた賃貸借がある不動産が譲渡されたとき、賃貸人たる地位は譲受人に移るのが原則です(民法605条の2第1項)。ただし、売主に留保する合意もできます(同条2項)。
国のガイドラインは事業用にも適用されますか
国土交通省の文書は「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」で、対象は住宅です。事業専用の建物だけを対象にした取引に当然に及ぶものではありません。
確認に使った一次情報(2026年9月17日確認)