リースバック

リースバック全般

リースバックの評判は口コミでは確かめられない|公的な記録で見る方法と、国が示したトラブルの型

「リースバック やばい」「知恵袋」で出てくるのは匿名の書き込みで、誰がどの契約について書いたのかが分かりません。一方、会社の免許番号と行政処分歴、保証協会の社員かどうか(宅建業法35条の2)、国土交通省が公表した検討会資料とガイドブックは、名前の付いた記録として公開されています。よく見る不満は「2年で出された」「更新できなかった」「家賃が上がった」で、賃貸借契約が普通借家か定期借家かでほぼ説明がつきます。体験談は作らず、確かめる手順だけを示します。
不動産リースバック基礎知識

リースバックで後悔しないために|契約前に決めておく5つと、決めないと契約書が決めること

リースバックの後悔は、契約前に決めていなかったことが、あとから自分で選べない形で決まったときに起きます。何年住むか、終わり方をどうするか、家賃が上がったらどうするか、相続でどう扱うか、修繕は誰が持つか。定期借家は更新がなく(借地借家法38条1項)、賃料改定の特約があれば32条が適用されません(38条9項)。自宅を売れば相続財産は現金になり、小規模宅地等の特例(特定居住用宅地等330平方メートルまで80%減額)を使う前提が無くなります。作り話の失敗事例は載せません。

不動産リースバック基礎知識

リースバック物件とは|売る人・買う会社・住み続ける人で効く条文が変わる。立場別の入口

リースバック物件は、売買契約と賃貸借契約が同時に動く物件です。住める年数を決めるのは価格ではなく賃貸借契約の種類であること、自宅を売ったときの3,000万円の特別控除は誰に売ったかで使えなくなること、相続で効くのは分けにくさの解消であって税額ではないことを、借地借家法と国税庁タックスアンサーで確認します。立場ごとの詳しい記事への入口もまとめました。

不動産リースバックトラブル・問題

リースバックの相談先はどこ?苦情は保証協会、法令違反は免許行政庁、争いは弁護士に分ける

リースバックで困ったとき、いきなり弁護士に依頼するのが最短とは限りません。取引の苦情は宅地建物取引業保証協会が受け付けて調査する義務を負い(宅建業法64条の5)、取引で生じた債権は協会の認証を受けて弁済業務保証金から弁済を受ける道があります(64条の8)。法令違反の疑いは免許行政庁の指示・業務停止(65条)、契約全般の不安は消費者ホットライン188、明渡し・買戻し・賃料の争いは弁護士。法テラスの無料法律相談と立替制度も含め、条文と公表資料で窓口を整理します。

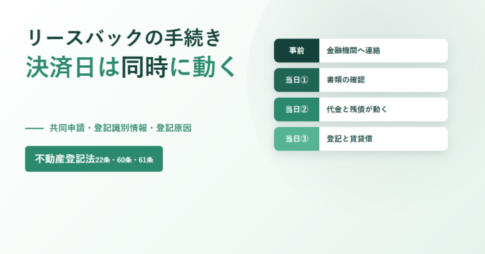
リースバックの手続き 決済日は同時に動くと書かれたアイキャッチ。共同申請・登記識別情報・登記原因という副題と不動産登記法22条・60条・61条のバッジ、右側に事前 金融機関へ連絡、当日① 書類の確認、当日② 代金と残債が動く、当日③ 登記と賃貸借の4段のイラスト不動産リースバックの流れ

リースバックの手続きは決済日に同時で動く|登記は不動産登記法60条の共同申請、権利証と登記原因の書類がそろわないと止まる

2026年10月28日に不動産登記法の条文と国土交通省の公表資料で確認。国交省は令和4年6月24日の報道発表で、リースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義している。所有権の移転登記は不動産登記法第60条により登記権利者と登記義務者が共同して申請し、第22条は登記義務者の登記識別情報の提供を、第61条は登記原因を証する情報の提供を求める。住宅ローンが残っている場合、代金の支払い・残債の返済・担保の抹消・所有権の移転・賃貸借の締結を同じ日に組むのが実務で、日程を決めるのは不動産会社ではなく一括返済の手続きを行う金融機関。権利証にあたる登記識別情報が見つからないときは第22条ただし書きの扱いになり、代わりの手続きで日程が動く。賃貸借の条件は2026年10月1日から宅地建物取引業法上の説明の対象になっている。

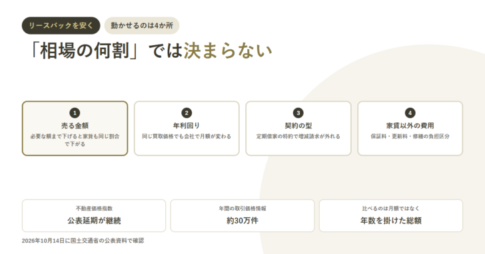
リースバックを安くするために動かせる4か所を示すアイキャッチ。売る金額、年利回り、契約の型、家賃以外の費用を番号付きの枠で並べ、不動産価格指数は公表延期が継続していることを添えている不動産リースバック家賃・賃料・リース料

リースバックを安くする方法は4つ|「相場の何割」は使えない。国の不動産価格指数は令和8年1月〜6月が公表延期のまま

リースバックの「安い」には毎月の家賃・将来の買戻し額・初期の諸費用の3つがあり、前の2つは同じ式でつながっています。月額家賃は買取価格に年利回りを乗せて12で割った額なので、売る金額を半分にすれば家賃も半分になり、受け取る現金も同じだけ減ります。契約前に動かせるのは、売る金額、相手の年利回り、契約の型と賃料改定の条項、家賃以外の費用の4か所です。定期借家で賃料改定の特約があると、借地借家法第38条第9項により増減額を請求する規定が適用されません。「市場価格の何割」という目安はこの記事では使いません。国土交通省の不動産価格指数は年間約30万件の取引価格情報をもとに毎月公表されていますが、令和8年9月28日付のお知らせで、令和8年6月・第2四半期分に加えて令和8年1月〜5月、令和7年第4四半期分、令和8年第1四半期分の公表延期が続いているためです。比べるときは月額ではなく、住む年数を掛けた総額と年利回りで並べます。2026年10月14日に公表資料で確認しました。

不動産リースバック基礎知識

家のリースバックは、その家を売れる状態かで決まる|名義・実家・共有・借地・残債の確かめ方

自宅や実家をリースバックに出せるかは、査定額より前に名義と権利で決まります。契約できるのは登記簿上の所有者本人で(民法99条)、共有名義なら全員の同意が必要です(251条1項)。名義人の判断能力が落ちている場合、成年後見人が居住用不動産を売却・賃貸するには家庭裁判所の許可が要ります(859条の3)。借地上の建物は地主の承諾(民法612条1項)と、得られないときの裁判所の許可(借地借家法19条1項)。相続登記の3年以内の申請義務(不動産登記法76条の2)まで、条文と裁判所の案内で順に確認します。

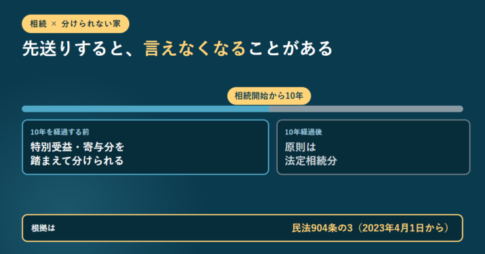
相続開始から10年を区切りに、10年を経過する前は特別受益・寄与分を踏まえて分けられ、10年経過後は原則として法定相続分になることを1本のバーで示し、根拠が民法904条の3(2023年4月1日から)であると書いたアイキャッチ不動産リースバック後の生活

相続で家がもめる理由は「分けられない」こと|10年で特別受益・寄与分が外れる民法904条の3と、生前に現金化する判断

相続でもめる原因は、分けられない資産がひとつあることです。遺産は法定相続分の割合で相続人らの共有になり、管理も処分も相続人同士で決めることになります。2023年4月1日からは民法904条の3により、相続開始の時から10年を経過した後にする遺産分割には特別受益と寄与分の規定が適用されません(10年を経過する前に家庭裁判所へ分割を請求していた場合などは例外)。分け方は代償金を払う・売って分ける・共有のまま持つの3通りで、いずれも家の値段が決まらないと進みません。生前に現金化すれば分けやすくなる一方、家賃という支出が増えます。遺留分は民法1046条により金銭の支払を請求する形です。調停の費用は被相続人1人につき収入印紙1,200円分。条文と法務省・裁判所の案内で整理します。

リースバック全般

車のリースバックと自宅のリースバックは別物|適用される法律・名義・税金の違いを条文で確認

売って使い続けるという形は同じでも、自宅と車では効いている法律が違います。借地借家法は借地と建物の賃貸借について定める法律で(1条)、自動車の賃貸借には適用されません。更新のみなし・正当事由・借賃増減請求権に当たるものが車には無く、契約書の条項がすべてを決めます。自動車の所有権は登録が対抗要件で(道路運送車両法5条1項)、所有者の変更から15日以内に移転登録が必要です(13条1項)。自動車税の納税義務者、リース料に消費税がかかる理由まで条文で整理します。

不動産リースバック家賃・賃料・リース料

リースバックに消費税はかかる?売却・家賃・買戻しの3場面を消費税法の条文で分ける

リースバックの消費税は、自宅を売る場面・家賃を払う場面・買い戻す場面で答えが変わります。課税の対象は事業者が事業として行う資産の譲渡等に限られ(消費税法4条1項・2条1項8号)、土地の譲渡と貸付け(別表第二第1号)と住宅の貸付け(同第13号)は非課税です。個人が自宅を売っても消費税は乗らないのに、事業者から買い戻すときは建物部分に乗る理由を条文で確認し、印紙税・譲渡所得税・3,000万円特別控除・不動産取得税・固定資産税の扱いも国税庁と地方税法で整理します。

不動産リースバック基礎知識

リースバックで建て替えはできる?売った家は建て替えられない。別の家を建てる資金づくりには使える

「リースバックで建て替えはできるか」には答えが2つあります。売った家を自分の判断で建て替えることはできません。所有権が買主に移り、売主は借主になるためです。いっぽう別の家を建てる資金をリースバックでつくることはでき、国土交通省も住み替え・建て替え資金の確保を目的とした利用が増えていると説明しています。資金づくりとして使うなら、新しい家の完成まで住めるかが決め手です。普通借家か定期借家か、買主が取り壊しを予定していて借地借家法39条の特約が入っているかを契約書で確認してください。リフォームや修繕の可否は民法606条・607条の2で役割が分かれます。

不動産リースバック基礎知識

リースバックで土地活用|「売って借り直す」と「売らずに建てて貸す」は別物。所有権が動くかで条文が変わる

土地の話で出てくる「リースバック」は二つの意味があります。土地を売って借り直す形では所有権が移り、借地権の規定(借地借家法2条1号・3条・23条)が働きます。売らずに建てて貸す形では所有権は動かず、建てた建物の固定資産税が生じます。土地の譲渡と貸付けは消費税が非課税です。相続税が当然に減るわけではない点も条文で確認します。

不動産リースバック基礎知識

代位弁済後にリースバックはできる?抵当権を外せるかが分かれ目。競売になったときに残る6か月

代位弁済の通知が届いたあとにリースバックが成立するかどうかは、登記に付いた抵当権を抹消できるかで決まります。保証会社は民法499条で債権者に代位し、501条1項で抵当権も行使できます。抵当権が残ったままでは賃借権は競売の売却で効力を失い(民事執行法59条2項)、残るのは民法395条1項の6か月の引渡し猶予だけです。条文の順に整理しました。

不動産リースバック基礎知識

老人ホームの入居資金と自宅|ホームへ移るなら、住み続ける必要があるかを先に決める

リースバックは「売っても住み続けられる」ことに費用を払う取引です。すぐにホームへ移るなら、その利点が効かず家賃だけが残ります。入居の時期が先で、それまで自宅にいたい場合に合う形です。あわせて、住まなくなってから3年を経過する日の属する年の12月31日までという特例の期限と、被相続人が老人ホーム等に入所していた場合の取扱いを整理しました。

ファイナンス・リース取引とオペレーティング・リース取引の判定基準を並べたアイキャッチリースバック全般

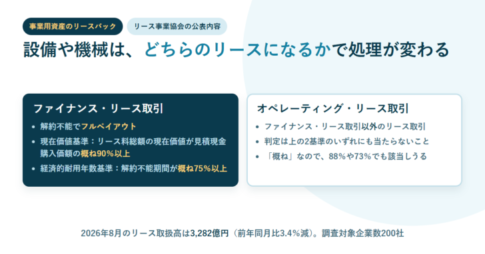
事業用資産のリースバックは会計の区分で決まる|設備・機械の90%基準・75%基準と、リース期間定額法

工場の設備や機械を売ってリースで借り戻す取引は、自宅のリースバックとは適用される枠組みが違います。公益社団法人リース事業協会の公表内容によれば、リース取引はファイナンス・リース取引とオペレーティング・リース取引に分かれ、判定基準は現在価値基準(リース料総額の現在価値が見積現金購入価額の概ね90%以上)と経済的耐用年数基準(解約不能期間が経済的耐用年数の概ね75%以上)のいずれかです。ファイナンス・リースはさらに所有権移転と移転外に分かれ、譲渡条件付・割安購入選択権付・特別仕様物件の3つが所有権移転の型。所有権移転外のリース資産は税法上リース期間定額法のみが認められています。2026年8月のリース取扱高3,282億円と機種別の内訳もあわせて確認しました。

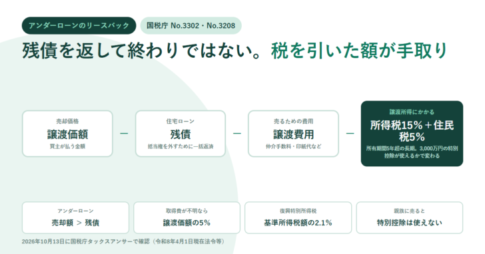
アンダーローンのリースバックで手元に残る額の計算を示すアイキャッチ。譲渡価額から残債、譲渡費用を引き、譲渡所得に所得税15%と住民税5%がかかるという並びと、アンダーローンは売却額が残債を上回ること、取得費が不明なら譲渡価額の5%、復興特別所得税は基準所得税額の2.1%、親族に売ると特別控除は使えないという項目を並べている不動産リースバック基礎知識

アンダーローンのリースバックで手元に残る額|残債のあとに引く譲渡所得税15%と、親族に売ると使えない3,000万円控除

アンダーローンは売却価格が住宅ローン残債を上回っている状態で、売却代金で一括返済して抵当権を外せます。ただし手元に残るのは残債を返した残りそのものではありません。2026年10月13日に国税庁のタックスアンサーで確認したところ、譲渡した年の1月1日現在の所有期間が5年を超える長期なら、課税長期譲渡所得金額×15%(住民税5%)で、平成25年から令和29年までの各年分は復興特別所得税を併せて申告・納付します(No.3208)。課税長期譲渡所得金額は譲渡価額から取得費と譲渡費用を引き、特別控除額を差し引いて求めます。取得費が分からないときは譲渡価額の5%を概算取得費にできます。マイホームなら最高3,000万円の特別控除がありますが(No.3302)、親子や夫婦など「特別の関係がある人」に売った場合は使えず、この「特別の関係がある人」には家屋を売った後その売った家屋で同居する親族も含まれます。第三者の事業者に売る通常のリースバックと、親族間のリースバックで税額が大きく変わります。

不動産リースバック家賃・賃料・リース料

リースバックの仲介手数料|直接買取なら発生しない。上限は事務所の掲示で確認できる

仲介手数料が発生するのは、会社が媒介する形のときだけです。直接買取なら売買の仲介は入りません。報酬の上限は国土交通大臣の定めるところによるとされ(宅地建物取引業法46条1項)、業者は事務所ごとにその額を掲示しなければなりません(同条4項)。一方、事務手数料には法令の定めがありません。費目ごとに根拠を分けて整理しました。

不動産リースバック基礎知識

リースバックの「3年」は何の3年か|最初の契約期間、終了通知、買戻しの期限を分ける

3年という数字は多くの場合、住める年数ではなく最初の契約期間です。普通借家なら更新、定期建物賃貸借なら期間満了で終わり再契約の合意が要ります。期間が1年以上なら満了の1年前から6か月前までに終了の通知が必要(借地借家法38条6項)。買戻しの期間は10年を超えられず、定めた期間は伸長できません(民法580条)。