不動産リースバック業者

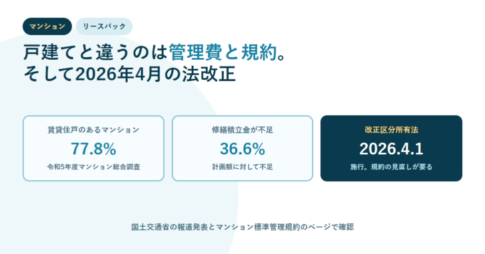
賃貸住戸のあるマンション77.8%、修繕積立金が不足36.6%、改正区分所有法2026年4月1日施行を3つ並べたアイキャッチ不動産リースバックランキング

マンションのリースバックは何が違う?管理費・修繕積立金の負担と、2026年4月1日施行の改正区分所有法

分譲マンションでもリースバックは成立しますが、戸建てには無い確認項目があります。売却後の管理費と修繕積立金は所有者となる買主の負担で、賃料に含まれるかは契約によります。国土交通省の令和5年度マンション総合調査では、積立額が計画に対して不足しているマンションが36.6%、賃貸住戸のあるマンションは77.8%でした。さらに2026年4月1日に改正区分所有法が施行され、総会の決議要件が変わるため管理規約の見直しが必要になります。業者を比べるときに追加すべき項目を整理しました。
不動産リースバック基礎知識

リースバックの審査で見られるのは物件と権利|収入で決まらない理由と、通らない5つの型

リースバックの「審査」には、その家を買い取れるかという判断と、借主として家賃を払い続けられるかという判断が混ざっています。通らない理由の多くは前者で、住宅ローンの残債と査定額、共有者全員の同意(民法251条1項)、名義人の意思能力(859条の3)、借地の承諾(612条1項)、相続登記(不動産登記法76条の2)が関門になります。収入面や家族構成の制約は一切ないと公表している会社もあります。借主側の審査は家賃債務保証会社が行い、国土交通省の登録制度で登録の有無を照合できます。

不動産リースバック基礎知識

リースバックのメリット10選。家をリースバックするメリットを通常の不動産売却と比較して解説!

マイホーム、持ち家の住宅ローンが払えない場合、まとまった資金が必要になった場合、売却することを検討するはずです。では、ご自宅を売却する選択肢とリースバックする選択肢があった場合、リースバックするメリットには何があるのでし...

不動産リースバック業者比較

不動産リースバック業者の比較|契約の種類・期間・家賃・買戻しを同じ物差しで見る手順

各社の条件を同じ項目で並べた一覧と、その読み方をまとめました。最初に見るのは売却価格ではなく賃貸借契約の種類です。契約期間と更新の条件、売却価格と家賃の組み合わせ、買戻しの金額と期限、賃貸借の開始時にかかる費用という順で確認します。2026年10月1日施行の国土交通省の解釈で、事実を告げないことが禁止される事項も整理しました。

不動産リースバック基礎知識

不動産リースバックをするべきか?不動産売却をするべきか?リースバックする前に「不動産査定」「家賃調査」を絶対にするべき理由

不動産リースバックを検討している方におすすめしたいのが「不動産査定」です。なぜ、不動産リースバックを申込む前に「不動産査定」が必要になるのか?その理由を解説します。 不動産リースバックをする前に絶対に「不動産査定」をする...

不動産リースバックランキング

【2026年】大手不動産リースバック業者7社の人気ランキング|契約の種類と家賃で選ぶなら、どこを見るか

不動産リースバック自体が、まだまだ登場して間もないサービスです。だからこそ、上記のような疑問を持つ方は少なくないのですが、今回は、大手不動産リースバック業者6社を人気順にランキング表示しました。不動産リースバック業者の強...

不動産リースバック基礎知識

戸建てリースバックの仕組み・メリットデメリット・注意点・戸建てに強いリースバック業者の選び方

一戸建てのマイホームをリースバックするときには、どんなメリットデメリットがあり、マンションのリースバックとは何が違うのでしょうか?今回は、戸建てリースバックの仕組み・メリットデメリット・注意点、戸建てに強いリースバック業...

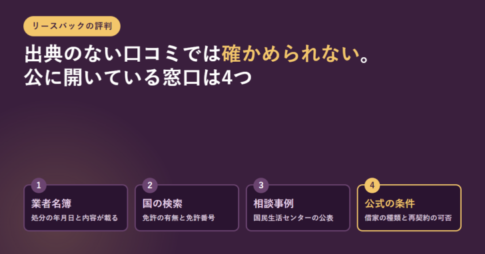
リースバックの評判を確かめる4つの公的な窓口を番号付きで並べたアイキャッチ不動産リースバック基礎知識

リースバックの評判はどこで確かめる?出典のない口コミではなく、公に開かれた4つの窓口で調べる

リースバックは会社ごとに売却価格・家賃・賃貸借の種類・買戻しの条件が違うため、どの会社のいつの話か分からない口コミは判断材料になりません。宅地建物取引業法8条2項4号は、65条の規定による処分を受けたことがあるときはその年月日と内容を宅地建物取引業者名簿に登載すると定め、10条で名簿は一般の閲覧に供されます。免許の有無は国土交通省の検索システムで確かめられ、実際のトラブルは国民生活センターが受付年月つきの相談事例として公表しています。最後に各社の公式ページで賃貸借の種類・再契約・買戻し・費用を並べれば、口コミを読むより早く差が見えます。

不動産リースバック基礎知識

マンションリースバックの仕組み・メリットデメリット・注意点・マンションに強いリースバック業者の選び方

マンションのマイホームをリースバックするときには、どんなメリットデメリットがあり、一戸建てのリースバックとは何が違うのでしょうか?今回は、マンションリースバックの仕組み・メリットデメリット・注意点、マンションに強いリース...

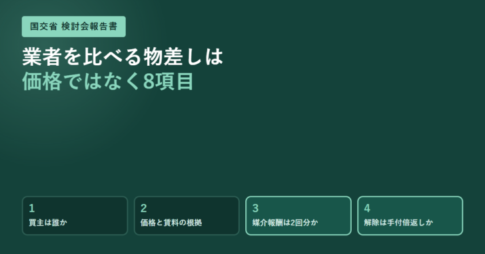
濃い緑の背景に、国交省 検討会報告書という見出しと、買主は誰か・価格と賃料の根拠・媒介報酬は2回分か・解除は手付倍返しかという4枚の番号付きカードを並べたアイキャッチ不動産リースバック業者比較

リースバック業者の選び方|国交省の検討会報告書が「確かめる」と書いている8項目で比べる

リースバック業者は価格の高さだけでは選べません。国土交通省が令和4年6月に公表した検討会報告書は、売却価格について複数の事業者から意見を聞くこと、査定方法は宅建業者によって異なること、媒介で入ると売買契約と賃貸借契約の両方で媒介報酬が発生しうること、自宅を宅建業者に売る側は宅建業法第37条の2のクーリング・オフを使えず手付倍返しか違約金になること、民法の買戻しの特約は最大10年で賃貸借期間が10年を超えると買戻しができなくなる可能性があることを明記しています。普通借家契約と定期借家契約の違いの表も掲載されています。これらを業者を比べる8項目の物差しに組み替えました。

不動産リースバック基礎知識

リースバックの審査落ち|理由を物件側と人側に分けて、それぞれで打てる手を出す

リースバックを断られたとき、理由は物件・権利の側と、人・保証の側に分かれます。物件側は会社を変えても同じ結論になり、人側は会社を変えると結果が変わることがあります。残債が査定額を上回る場合は差額を現金で用意すれば取り扱うと公表している会社があり、借地は地主の承諾(民法612条1項)と裁判所の許可(借地借家法19条1項)、共有は全員の同意(民法251条1項)が前提です。市街化調整区域の扱いや対応エリアは各社の公表条件で確かめられます。

リバースモーゲージ

不動産リースバックとリバースモーゲージを徹底比較|公表資料で確かめられる数字と、確かめられない数字

リースバックは売却、リバースモーゲージは融資です。所有権・返済負担・利用条件・受け取れる金額・資金使途・変動リスクの6点で比べ、あわせて、どの数字が公表資料で確かめられるのかを分けて示します。【リ・バース60】は生活資金や投資用物件の取得資金には利用できないことが機構のページに明記されています。

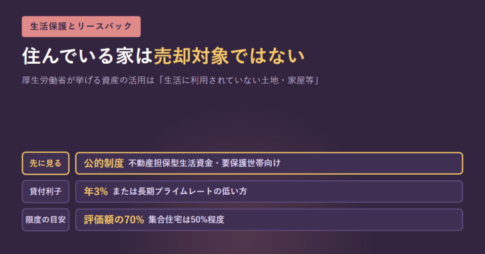
住んでいる家は売却対象ではないという見出しと、先に見る公的制度・貸付利子年3%・限度の目安が評価額の70%であることを3本の帯で示したアイキャッチ画像不動産リースバック基礎知識

生活保護と持ち家|「生活に利用されていない土地・家屋等」が売却対象。先に見る公的な貸付制度

厚生労働省が資産の活用として挙げているのは「預貯金、生活に利用されていない土地・家屋等」で、現に住んでいる家をただちに売却対象とする記載はありません。自宅を持つ高齢者世帯には、生活福祉資金貸付制度の「不動産担保型生活資金」(土地の評価額の70%程度・月30万円以内・保証人が要)と「要保護世帯向け不動産担保型生活資金」(土地及び建物の評価額の70%程度、集合住宅は50%・生活扶助額の1.5倍以内・保証人不要)があります。どちらも貸付利子は年3%または長期プライムレートの低いほう。リースバックとの違いと、確認する順番を公表内容で整理しました。

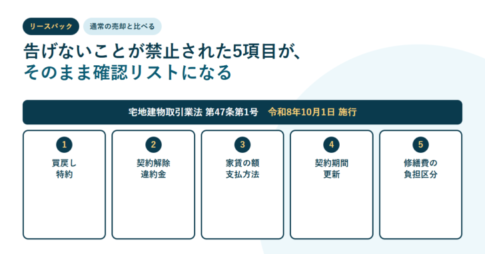
宅地建物取引業法第47条第1号が令和8年10月1日に施行されることと、告げないことが禁止される5項目として買戻し特約、契約解除と違約金、家賃の額と支払方法、契約期間と更新、修繕費の負担区分を番号付きで並べたアイキャッチ不動産リースバック基礎知識

リースバックと通常の売却はどちらを選ぶ?2026年10月1日施行のガイドラインが示した5項目と、仲介手数料の上限

自宅を売って資金を作る方法には、市場で買い手を探す通常の売却と、業者に買い取ってもらってそのまま住み続けるリースバックがあります。通常の売却は仲介手数料の上限が告示で決まっており、国土交通省の計算例では1,000万円の物件で税込39.6万円が上限です。リースバックは業者が買主になるため買い手探しの工程がない一方、売ったあとも家賃が発生します。2026年10月1日に施行された国土交通省のガイドラインは、買戻し特約・契約解除と違約金・借賃の額と支払方法・契約期間と更新・修繕費用の負担区分を告げないことが宅地建物取引業法第47条第1号の事実不告知に当たると明確化しました。

不動産リースバック基礎知識

リースバックの諸費用は3層に分かれる|法令で決まるのは印紙税と登録免許税だけ、仲介手数料の上限は事務所に掲示されている

リースバックの費用は「売却にかかるもの」と「賃貸借にかかるもの」が同じ見積書に混ざって出てきます。しかも業者ごとに項目名が違うため、2社を並べても比べにくい。この記事では、金額の根拠が法令や公表資料で確かめられるものと、...

不動産リースバック基礎知識

不動産リースバックと任意売却は比べるものではない|残債と売却額で選択肢が決まる

リースバックと任意売却は並べて選ぶものではありません。住宅ローンの残債と売却額のどちらが大きいかで、そもそも取りうる選択肢が変わるからです。任意売却の買主が結果的に貸してくれる形と、商品として設計されたリースバックの違い、競売になったときに賃借権がどうなるか、信用情報がどれだけの期間登録されるかまで条文と公表資料で整理しました。

不動産リースバックの流れ

リースバックの現地調査では何を見られる?宅建業法35条の説明事項から逆算する

リースバックの申し込み後に行われる現地調査は、担当者の裁量ではなく宅地建物取引業法35条1項が列挙する重要事項の説明事項を埋めるための作業です。登記された権利、法令に基づく制限、私道の負担、飲用水・電気・ガス・排水の整備状況、既存建物なら建物状況調査の有無と書類の保存の状況。過去に人の死があった場合の告知は国土交通省が令和3年10月8日に策定したガイドラインで整理されています。当日までに用意する書類と、条件が変わる場面を条文と報道発表で確認します。

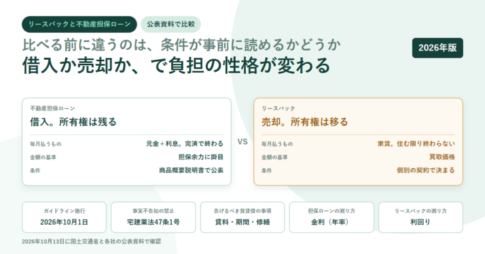
白地に淡い緑の円を敷いたアイキャッチ。リースバックと不動産担保ローンのタグと「比べる前に違うのは、条件が事前に読めるかどうか/借入か売却か、で負担の性格が変わる」という見出しを置き、左に不動産担保ローンは借入で所有権は残る・毎月は元金+利息で完済で終わる・金額の基準は担保余力に掛目・条件は商品概要説明書で公表、右にリースバックは売却で所有権は移る・毎月は家賃で住む限り終わらない・金額の基準は買取価格・条件は個別の契約で決まる、の2枚のカードを並べ、下にガイドライン施行2026年10月1日・事実不告知の禁止は宅建業法47条1号・告げるべき賃貸借の事項は賃料と期間と修繕・担保ローンの測り方は金利・リースバックの測り方は利回りの5項目を置いた構成不動産リースバック基礎知識

リースバックと不動産担保ローンの違いは「借入か売却か」|担保ローンは条件が公表され、リースバックは2026年10月施行のガイドラインで告知義務が明示された

リースバックと不動産担保ローンは、金利や家賃を比べる前に取引の性質が違います。不動産担保ローンは借入で所有権は自分に残り、元金と利息を返し終われば担保権を抹消できます。リースバックは売却で所有権が買主へ移り、以後は家賃を払い続けます。手にできる金額も、担保ローンは担保余力(評価額-住宅ローン残債)に掛目を掛けた範囲、リースバックは買取価格です。条件の見え方も非対称で、担保ローンは商品概要説明書として金利・手数料・遅延損害金まで公表されますが、リースバックは個別の契約で決まるため、国土交通省は2026年10月1日施行のガイドラインで、賃料の額と支払方法・契約期間と更新・修繕費用の負担区分を宅地建物取引業法第47条第1号の事実不告知の禁止の対象として明示しました。2026年10月13日に公表資料で確認しています。

不動産リースバック基礎知識

リースバックの退去|自分から出るときと言われて出るときで、根拠になる条文が変わる

リースバックの退去は、自分から出るのか相手から言われて出るのかで根拠が違います。居住用200平方メートル未満の定期借家なら、やむを得ない事情があるとき申入れから1か月で終了(借地借家法38条7項)。期間の定めがない契約は借主から3か月(民法617条)、貸主からは6か月かつ正当の事由(借地借家法27条・28条)。原状回復から通常損耗と経年変化は除かれ(民法621条)、敷金は建物の返還を受けたあとに精算されます(622条の2)。返らない場合の少額訴訟まで条文と公的資料で確認します。